副業は年末調整でバレる?仕組みと対策を「会社に届く情報の経路」で整理【2026年12月の年末調整対応】
11月になると、会社から年末調整の案内が届きます。副業をしている人がまず気になるのは「この書類で副業がバレないか」でしょう。
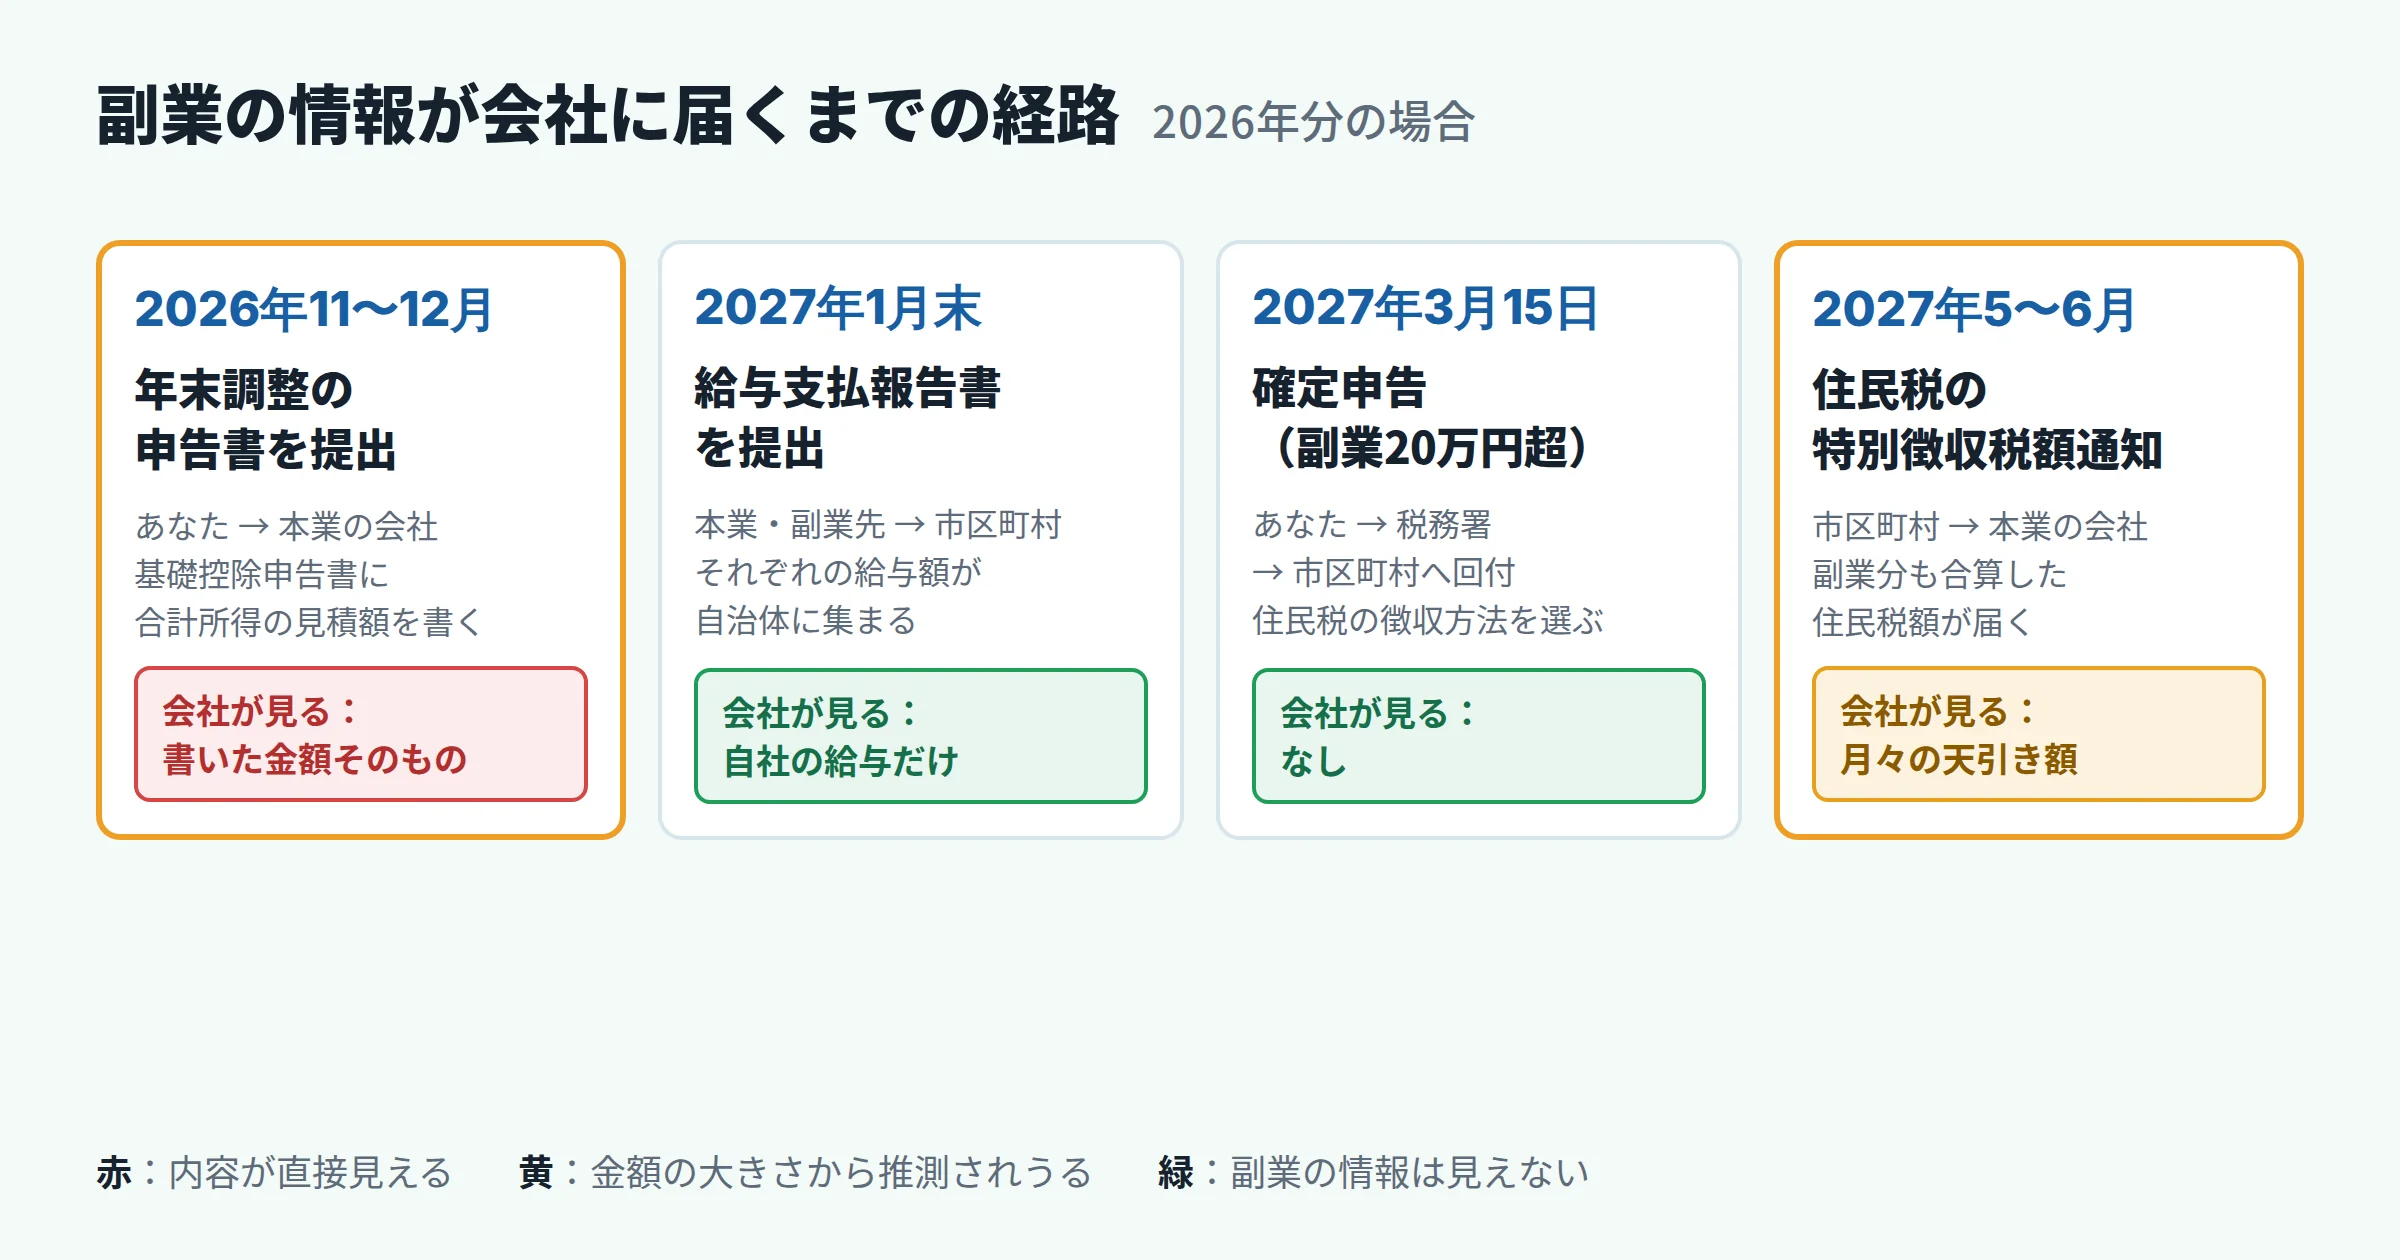
先に結論を書きます。年末調整という仕組みそのものは、副業先の情報を会社へ運びません。会社が副業に気づくきっかけになりうるのは、次の2つの「経路」だけです。
- 経路①:年末調整の「基礎控除申告書」……「給与所得以外の所得」を自分で書く欄がある。書いた金額はそのまま担当者に見える
- 経路②:翌年5〜6月の住民税……副業分も合算された住民税額が本業の会社に通知され、天引き額が増える
- 2026年分は2つの変化に注意:基礎控除が104万・67万・62万円の3段階になり、見積額の書き方で控除額が変わる/給与型の副業は住民税を自分で払う(普通徴収)ことを認めない自治体が増えている
この記事は「バレない裏ワザ」を紹介するものではありません。どこで何が見えるのかを正確に知れば、心配しなくていいところと、本当に手当てが必要なところがはっきりします。年末調整と確定申告の役割の違いそのものは副業の年末調整と確定申告の違いを解説した記事で詳しく書いているので、ここでは「バレる仕組み」に絞ります。
01年末調整で会社が見ている情報は、実はかなり少ない
年末調整は、会社が「自社で払った給与」について、1年分の所得税を精算する手続きです。会社が使う材料は次の3つだけです。
| 会社が見る材料 | 中身 | 副業の情報は入る? |
|---|---|---|
| 自社の給与データ | 1年間に自社で払った給与と天引きした税額 | 入らない |
| 扶養控除等申告書 | 扶養家族の情報 | 基本的に入らない |
| 基礎控除申告書 兼 配偶者控除等申告書 兼… | 本人の合計所得の見積額、配偶者の所得など | 自分で書けば入る |
| 保険料控除申告書 | 生命保険・iDeCoなどの支払額 | 入らない |
ここで押さえておきたいのは、会社には副業先の給与や報酬を調べる手段がないという点です。マイナンバーを提出していても、会社が番号から他社の収入を照会することはできません。副業先がアルバイトで源泉徴収票を発行していても、それは副業先とあなた、そして市区町村の間でやりとりされる書類で、本業の会社には届きません。
つまり年末調整の段階で副業が伝わるのは、あなた自身が書類に書いたときです。その「書く場所」が次の基礎控除申告書です。
02経路①:基礎控除申告書の「給与所得以外の所得」欄
年末調整で全員が出す書類に、正式名称がとても長い「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」があります(2026年分の名称。国税庁の様式による)。
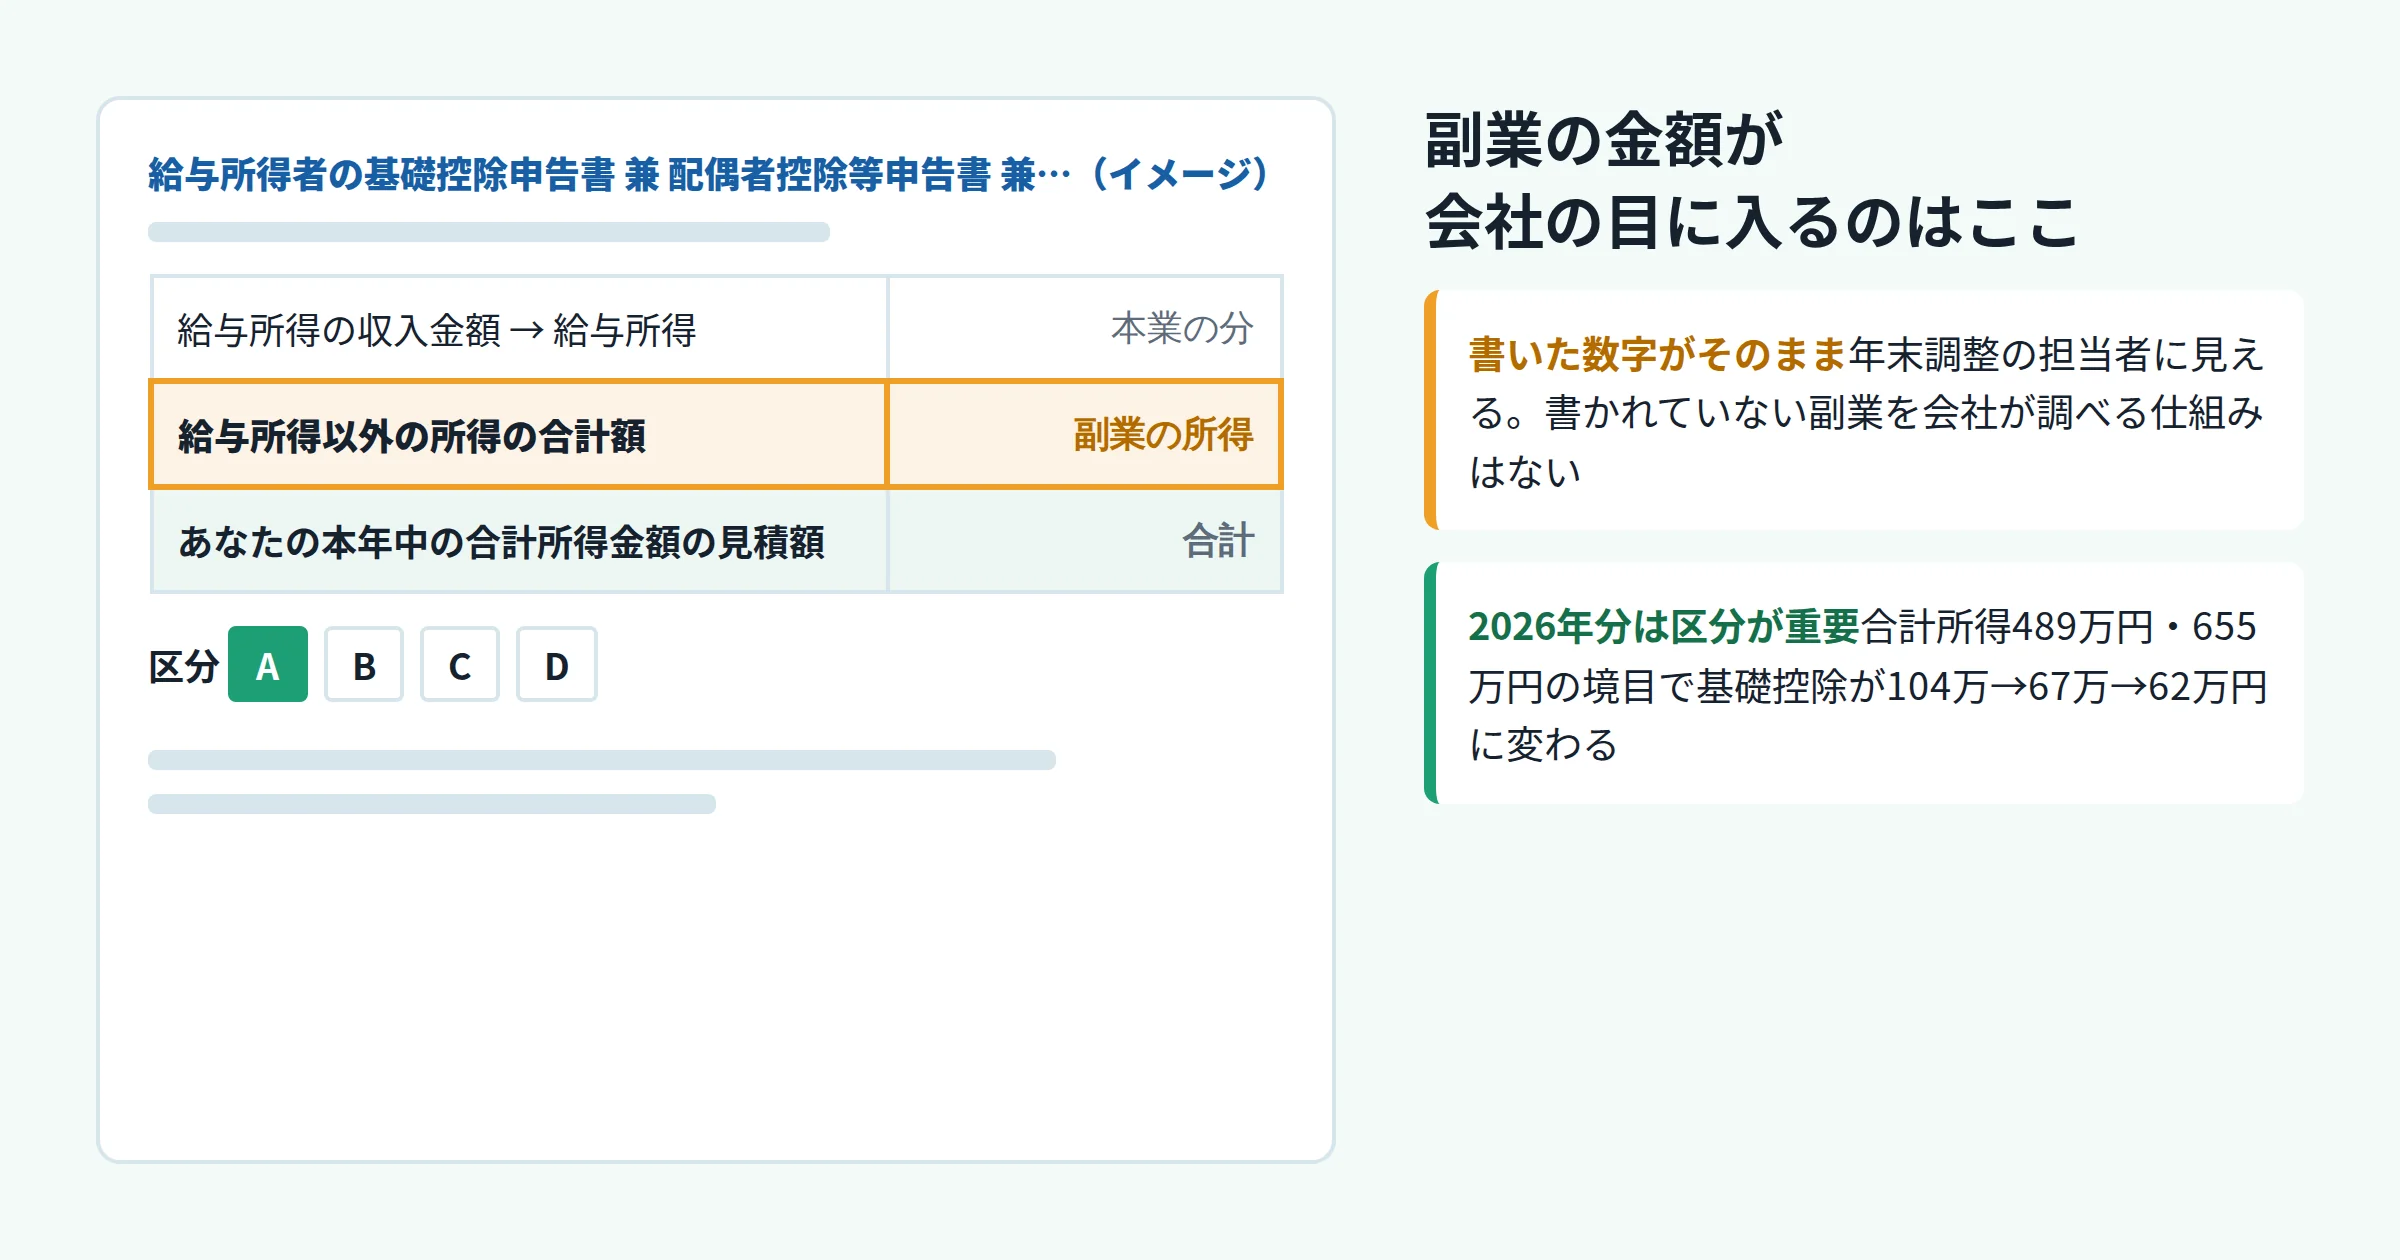
この書類の基礎控除の欄では、本業の給与所得と「給与所得以外の所得の合計額」を足して、1年間の合計所得金額を見積もるようになっています。業務委託の報酬やブログ収入などの雑所得・事業所得は、この「給与所得以外」に入ります。
担当者に見えるのは「金額」だけ
この欄に書くのは所得の金額で、何の仕事をしているかを書く欄はありません。とはいえ、たとえば「給与所得以外の所得 600,000円」とあれば、担当者は「何か別の収入がある」とは分かります。不動産収入や株の配当の可能性もあるので副業とは断定できませんが、副業禁止の会社で確認の声がかかるきっかけにはなりえます。
2026年分は、この欄の重みが大きくなった
2026年(令和8年)分から、所得税の基礎控除が合計所得に応じた段階制になりました。国税庁の「源泉所得税の改正のあらまし(令和8年4月)」によると、令和8・9年分の基礎控除は次のとおりです。
| 合計所得金額 | 給与だけの場合の年収の目安 | 基礎控除(令和8・9年分) |
|---|---|---|
| 489万円以下 | 665万5,556円以下 | 104万円 |
| 489万円超 655万円以下 | 665万5,556円超 850万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 850万円超 2,545万円以下 | 62万円 |
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」。2,350万円超の区分は改正なし。令和10年分以後は区分が変わる予定です。
年末調整では、あなたが申告書に書いた見積額をもとに、会社がこのどの段に当たるかを判定します。今回の改正は2026年12月1日施行で、12月の年末調整で1年分をまとめて精算する形になっています(11月までの毎月の天引きは従来の税額表のまま)。
ここで困るのが、本業の給与だけなら104万円の段なのに、副業分を足すと67万円の段に入る人です。
例:本業の年収650万円+副業(雑所得)30万円の会社員
この例では、本業の給与所得が約476万円なので、副業の所得が13万円を超えた時点で489万円のラインをまたぎます。37万円分の控除の差は、所得税率が10%なら約3.7万円、20%なら約7.4万円の税額差になります(復興特別所得税は別)。
副業分を申告書に書かなければ、会社は104万円で年末調整を終えます。その差額は翌年3月の確定申告で精算することになり、確定申告をしなければ税金が足りないままになります。
この欄を空けて出す方法を紹介するサイトもあります。ただし、申告書は本来「副業分も含めた合計所得の見積額」を書く様式です。空欄で出す場合は、確定申告で正しい金額に直すことが前提になります。特に2026年分は、上の例のように区分をまたぐと年末調整の結果がずれるため、「空欄にして確定申告もしない」は過少申告につながります。
ほとんどの人(本業+副業の合計所得が489万円以下に収まる人)は、書いても書かなくても基礎控除は104万円で変わりません。区分の境目の近くにいる人ほど、この欄の扱いを慎重に考える必要があります。
03経路②:翌年5〜6月に届く住民税の通知
実際に副業が会社に知られるきっかけとしてよく挙がるのは、年末調整よりも住民税のほうです。
会社員の住民税は、市区町村が「前年の所得の合計」から税額を計算し、本業の会社に「毎月この額を天引きしてください」と通知します(特別徴収)。副業の所得も合算されるので、同じくらいの給与の同僚より天引き額が多くなります。
会社用の通知書に副業の内訳は載らない
会社に届く「特別徴収税額通知(特別徴収義務者用)」には、天引きに必要な月々の税額が書かれています。所得や控除の内訳が載るのは本人用の通知で、こちらは圧着加工されて本人に渡る形です(豊島区などの自治体案内より)。
つまり会社が見るのは「住民税がやけに高い」という数字の違和感だけです。ふるさと納税や医療費控除などで住民税が下がる人もいるので、税額だけで副業と断定はできません。それでも給与担当者が気づくきっかけにはなります。
給与型の副業は「自分で払う」を選べなくなっている
対策としてよく紹介されるのが、副業分の住民税だけを自分で払う普通徴収にする方法です。ただし、使えるのは副業が給与以外(業務委託・ブログ・ハンドメイド販売などの雑所得・事業所得)の場合に限られます。
副業がアルバイトなど給与の場合、地方税法の原則どおり「すべての給与を合算して、主たる給与の会社から特別徴収する」という扱いに切り替える自治体が相次いでいます。以前は希望すれば副業分を普通徴収にしてくれる自治体もありましたが、開始時期は自治体ごとに異なります。
| 自治体の例 | 給与の副業分も本業の会社から天引きする扱いの開始 |
|---|---|
| 埼玉県朝霞市 | 令和7年度(令和6年中の所得)から |
| 東京都渋谷区・中野区 | 令和8年度(令和7年中の所得)から |
| 埼玉県川口市 | 令和9年度(令和8年=2026年中の所得)から |
各自治体の公式ページより。お住まいの自治体の扱いは、市区町村の住民税担当のページで「給与 複数 特別徴収」などで確認してください。
業務委託型の副業なら、確定申告書の第二表にある「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選びます。ただし、最終的にどう徴収するかは自治体の判断です。選んだのに反映されなかったときの対処は普通徴収に切り替えたのに反映されない理由と対処をまとめた記事で解説しています。
副業の所得が年20万円以下で所得税の確定申告が要らない人も、住民税の申告は必要です。20万円ルールは所得税だけの特例で、住民税には同じルールがありません。確定申告をしない場合は、市区町村に住民税の申告書を出し、その際に徴収方法を相談します。
04副業のタイプ別:この年末調整〜来年6月までにやること
どこでバレるかは、副業のお金が「給与」か「給与以外」か、そして金額で変わります。自分がどれに当たるかを確認してください。
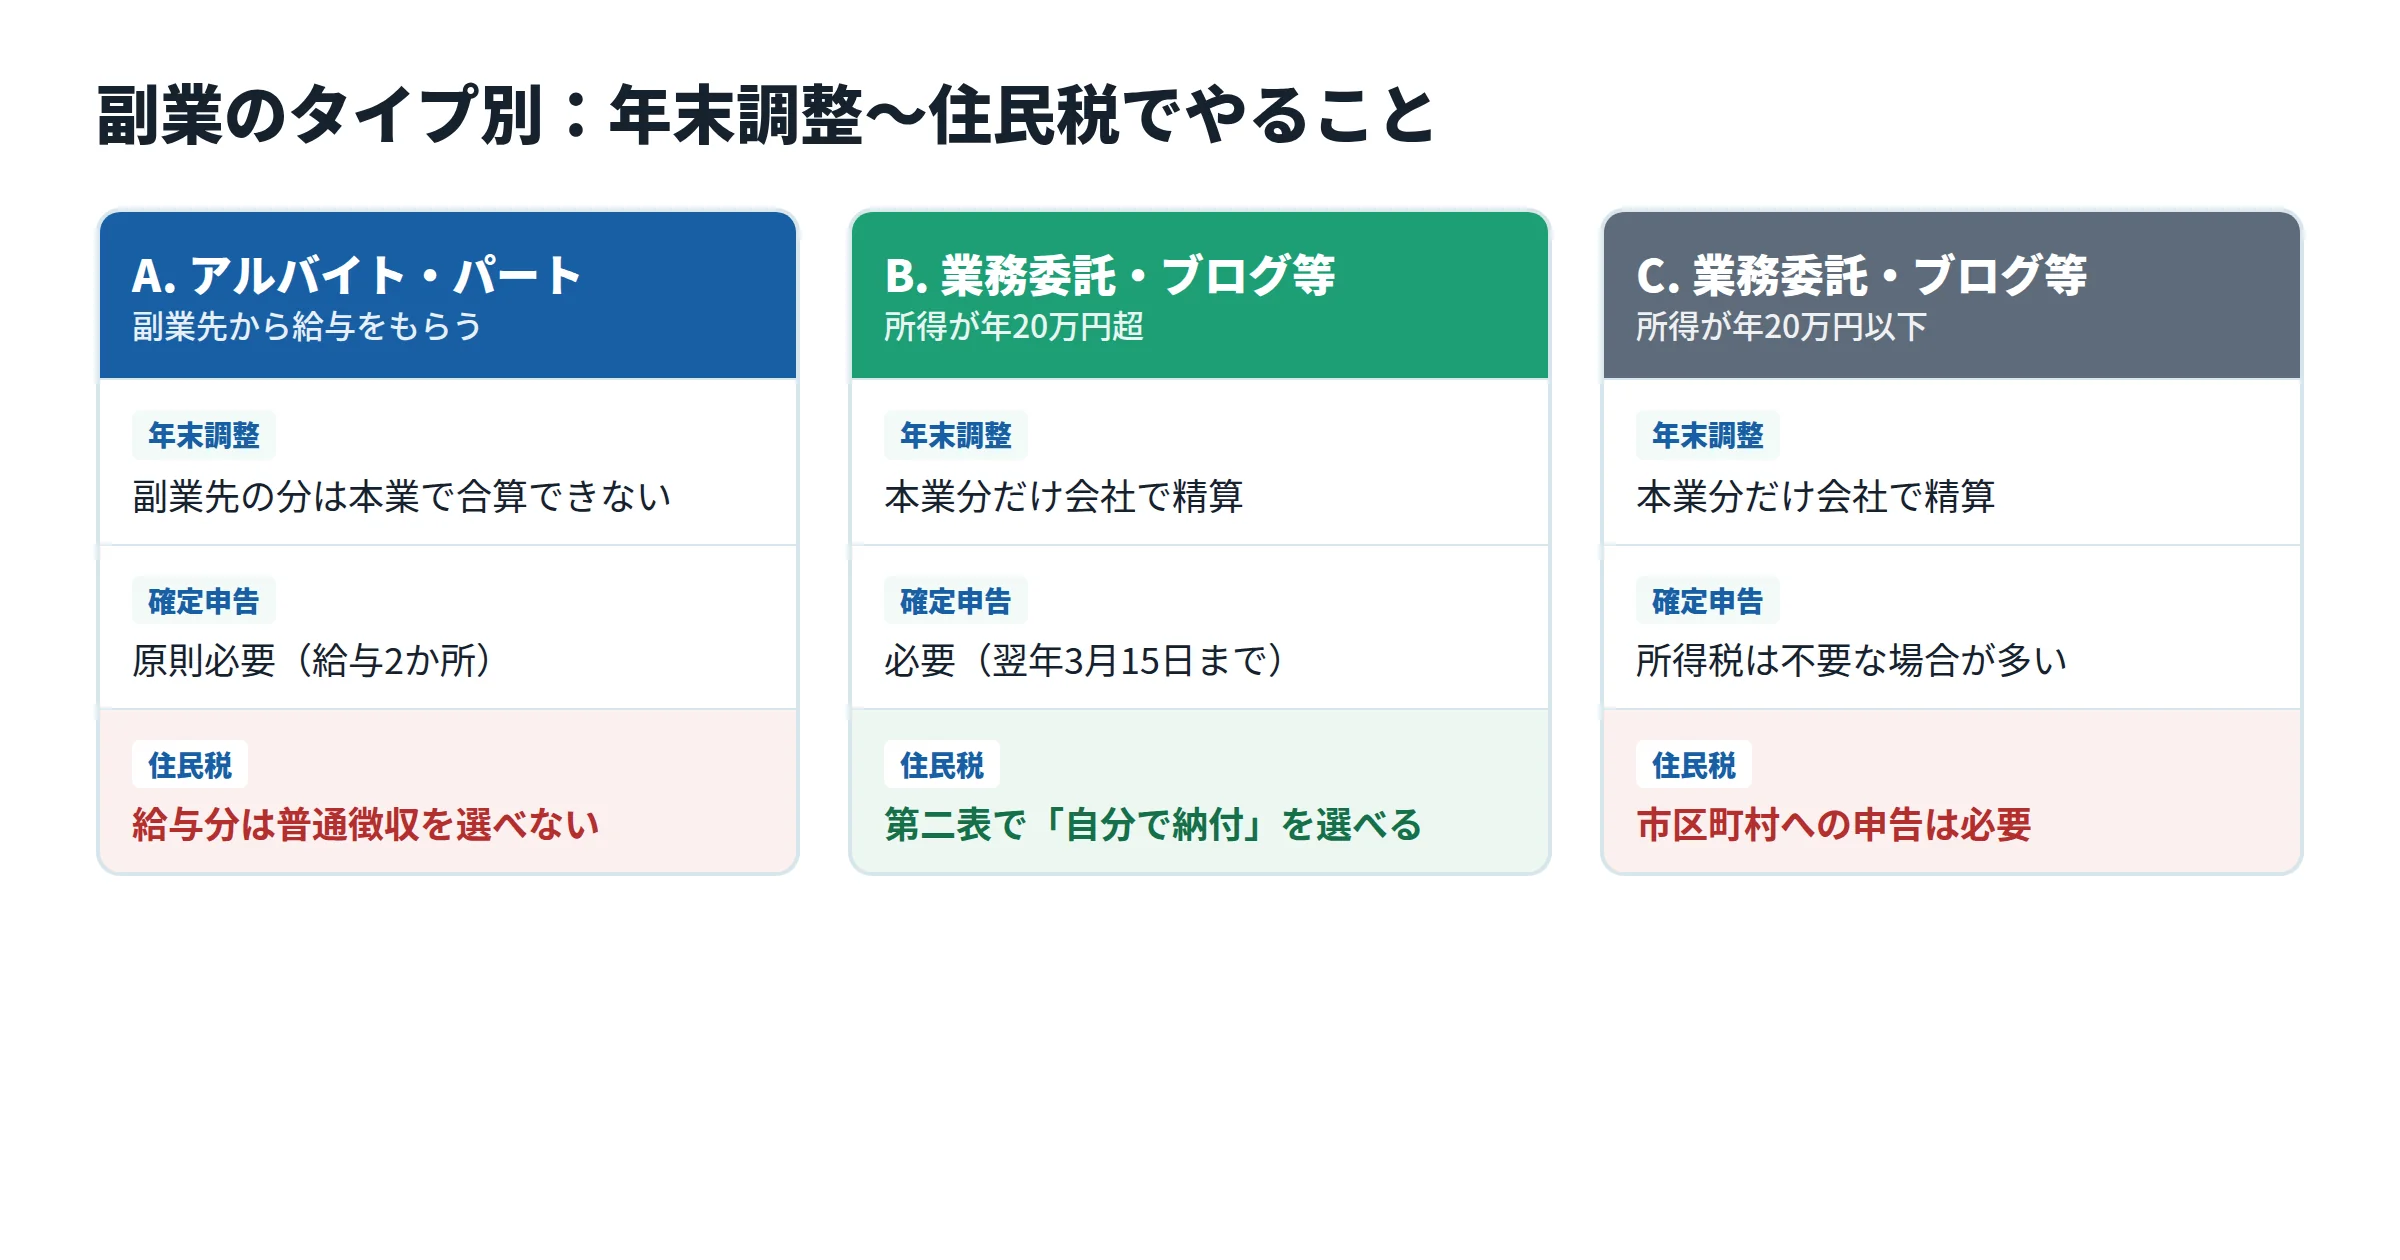
A. 副業がアルバイト・パート(給与)の人
- 副業先に扶養控除等申告書を出さない。出せるのは1か所だけです。副業先では「乙欄」という高めの税率で天引きされるのが正しい形です
- 副業先の源泉徴収票を本業の年末調整担当に渡さない。同じ年に並行して働いた副業先の給与は、本業の年末調整に含められません(年の途中で転職した場合の「前職の源泉徴収票」とは別物です)。渡せば副業が直接伝わるうえに、手続き上も使えません
- 確定申告を検討する。国税庁の案内では、給与を2か所以上から受けていて、年末調整されなかった給与と給与以外の所得の合計が20万円を超える人は確定申告が必要です
- 住民税は本業から天引きされる前提で考える。上の表のとおり、給与分を自分で払う方法はなくなりつつあります
B. 業務委託・ブログ・ハンドメイドなどで、所得が年20万円を超える人
- 基礎控除申告書の見積額を決める。合計所得が489万円や655万円の境目をまたぐかを先に計算しておく
- 2027年3月15日までに確定申告する。手順は副業の確定申告のやり方を一から解説した記事にまとめています
- 第二表で住民税を「自分で納付」にする。提出後、6月ごろに自宅に届く納付書で反映を確認
確定申告の書類づくりで一番手間がかかるのは、売上と経費の集計です。副業の規模が小さいうちは、無料で始められる確定申告ソフトを使うと、第二表の住民税の選択まで画面に沿って入力できます。ソフトの選び方は副業の確定申告ソフトの比較基準をまとめた記事も参考にしてください。
C. 業務委託などで、所得が年20万円以下の人
- 本業1か所の給与だけなら、所得税の確定申告は原則不要(医療費控除などで確定申告する場合は、20万円以下の副業分も含めて申告します)
- 住民税の申告は必要。翌年3月15日までに市区町村へ。このとき副業分の徴収方法を相談する
- 基礎控除の区分をまたがないか確認。上の年収650万円の例のように、13万円程度の副業所得でも区分をまたぐ人がいます
税金以外の「バレ方」も知っておく
税金の流れとは別に、副業が伝わるきっかけとして多いのは、同僚との会話、SNSの投稿、副業先での知り合いとの遭遇といった人づての情報です。また、副業で社会保険に加入する働き方をした場合は、年金事務所の手続きを通じて本業の会社に伝わることがあります。社会保険・扶養の基準については副業と社会保険・扶養の基準を解説した記事で詳しく書いています。
05根本的な対策は「隠す」より「規定を確認する」
ここまで見てきたとおり、税金の仕組みだけで副業を完全に見えなくする方法はありません。特に給与型の副業は、住民税を通じて本業の会社に合算額が届くのが原則になりつつあります。
厚生労働省の「副業・兼業の促進に関するガイドライン」(令和4年7月改定)では、会社は副業を原則として認める方向で考えるべきとしたうえで、制限できる場合を次のように示しています。
- 本業の労務提供に支障がある場合
- 業務上の秘密が漏れる場合
- 競業により会社の利益を害する場合
- 会社の名誉や信用を損なう行為や、信頼関係を壊す行為がある場合
まず自分の会社の就業規則で、副業が「禁止」「許可制」「届出制」のどれかを確認しましょう。許可制・届出制なら、申請してしまえば年末調整の欄も住民税の額も気にする必要がなくなります。規定の読み方は就業規則の副業規定の読み方で解説予定です。
よくある質問
年末調整で副業がバレない方法はありますか?
会社に黙って副業をしたらバレますか?
確定申告で副業がバレないようにするにはどうしたらいいですか?
月3万円の副業はバレませんか?
副業がバレたらクビになりますか?
まとめ:年末調整の書類を出す前の3つの確認
- 本業+副業の合計所得が、489万円・655万円の境目をまたがないか計算した
- 副業が給与か、給与以外かを確認し、住民税を自分で払えるかを自治体のページで調べた
- 就業規則で副業が禁止・許可制・届出制のどれかを確認した
年末調整の書類は、書いた内容がそのまま会社に見える書類です。副業分を書くかどうかで迷ったら、税額がどう変わるかと、確定申告で精算できるかを先に確認しておくと、12月にも翌年6月にも慌てずに済みます。副業でふるさと納税をしている人は、合算後の所得で上限額も変わるので副業ありのふるさと納税上限額シミュレーションもあわせて確認してください。
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
https://www.nta.go.jp/users/gensen/2026kiso/index.htm - 国税庁「源泉所得税の改正のあらまし(令和8年4月)」
https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf - 国税庁「給与所得者の基礎控除申告書等の様式(令和8年分)」
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_73.htm - 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm - 中野区「給与や所得が複数ある場合の住民税の徴収方法について」
https://www.city.tokyo-nakano.lg.jp/kurashi/zeikin/oshirase/choshuhouhou.html - 渋谷区「令和8年度から、給与やその他の所得が複数ある場合の住民税の徴収方法の取扱いが変更になります」
https://www.city.shibuya.tokyo.jp/kurashi/juminzei/kazei/tyousyuu_henkou.html - 川口市「2ヵ所以上のお勤め先から給与をもらっている場合の住民税徴収方法の変更について【令和9年度以降】」
https://www.city.kawaguchi.lg.jp/soshiki/01050/080/oshirase/49785.html - 朝霞市「給与所得が複数ある場合の住民税の特別徴収の徹底(令和7年度以降)」
https://www.city.asaka.lg.jp/soshiki/9/kyuuyohukusuutyousyuu.html - 豊島区「特別徴収税額通知書について」
https://www.city.toshima.lg.jp/103/tetsuzuki/ze/tokubetsucyousyuugimusya/1710131356.html - 芦屋市「給与所得以外の所得が20万円以下の場合、住民税の申告は必要ですか」
https://www.city.ashiya.lg.jp/kazei/shiminzei/faq07.html - 厚生労働省「副業・兼業」(副業・兼業の促進に関するガイドライン)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000192188.html

AI副業の実践者 / メディア運営。AIを活用した業務自動化と副業の仕組み化について発信しています。