副業の住民税はいくら?計算式と所得別早見表|バイト型は「給与の合算」で増え方が変わる【2026年分→2027年度】
「副業で年30万円くらい稼げそう。でも住民税で結局いくら持っていかれるの?」――確定申告の話は調べればたくさん出てきますが、住民税が具体的に何円増えて、毎月の給料から何円引かれるのかまで書いた説明は意外と少ないんですよね。
この記事では、会社員が副業をしたときに増える分の住民税に絞って、計算式・早見表・自分の通知書での確かめ方を整理します。住民税の会社バレ対策や普通徴収の手続きは別の記事で詳しく扱っているので、ここでは「いくら」に集中します。
- 「所得」は売上ではなく、売上から経費を引いた額
- 副業所得30万円なら年3万円、月にならすと約2,500円
- 均等割(年5,000円)は本業ですでに払っているので増えない
- アルバイトなど給与で受け取る副業は、本業の給与と合算して計算し直すため、10%より少し小さくなる
- 2026年に稼いだ分は、2027年6月からの住民税に上乗せされる
副業の住民税は「所得×10%」が基本になる理由
住民税は大きく2つのパーツでできています。総務省の説明では、所得に応じてかかる所得割(税率10%=道府県民税4%+市町村民税6%)と、所得に関係なく定額でかかる均等割(4,000円)です。2024年度からは、均等割と一緒に国税の森林環境税1,000円も集められるので、均等割まわりは合計年5,000円になります。
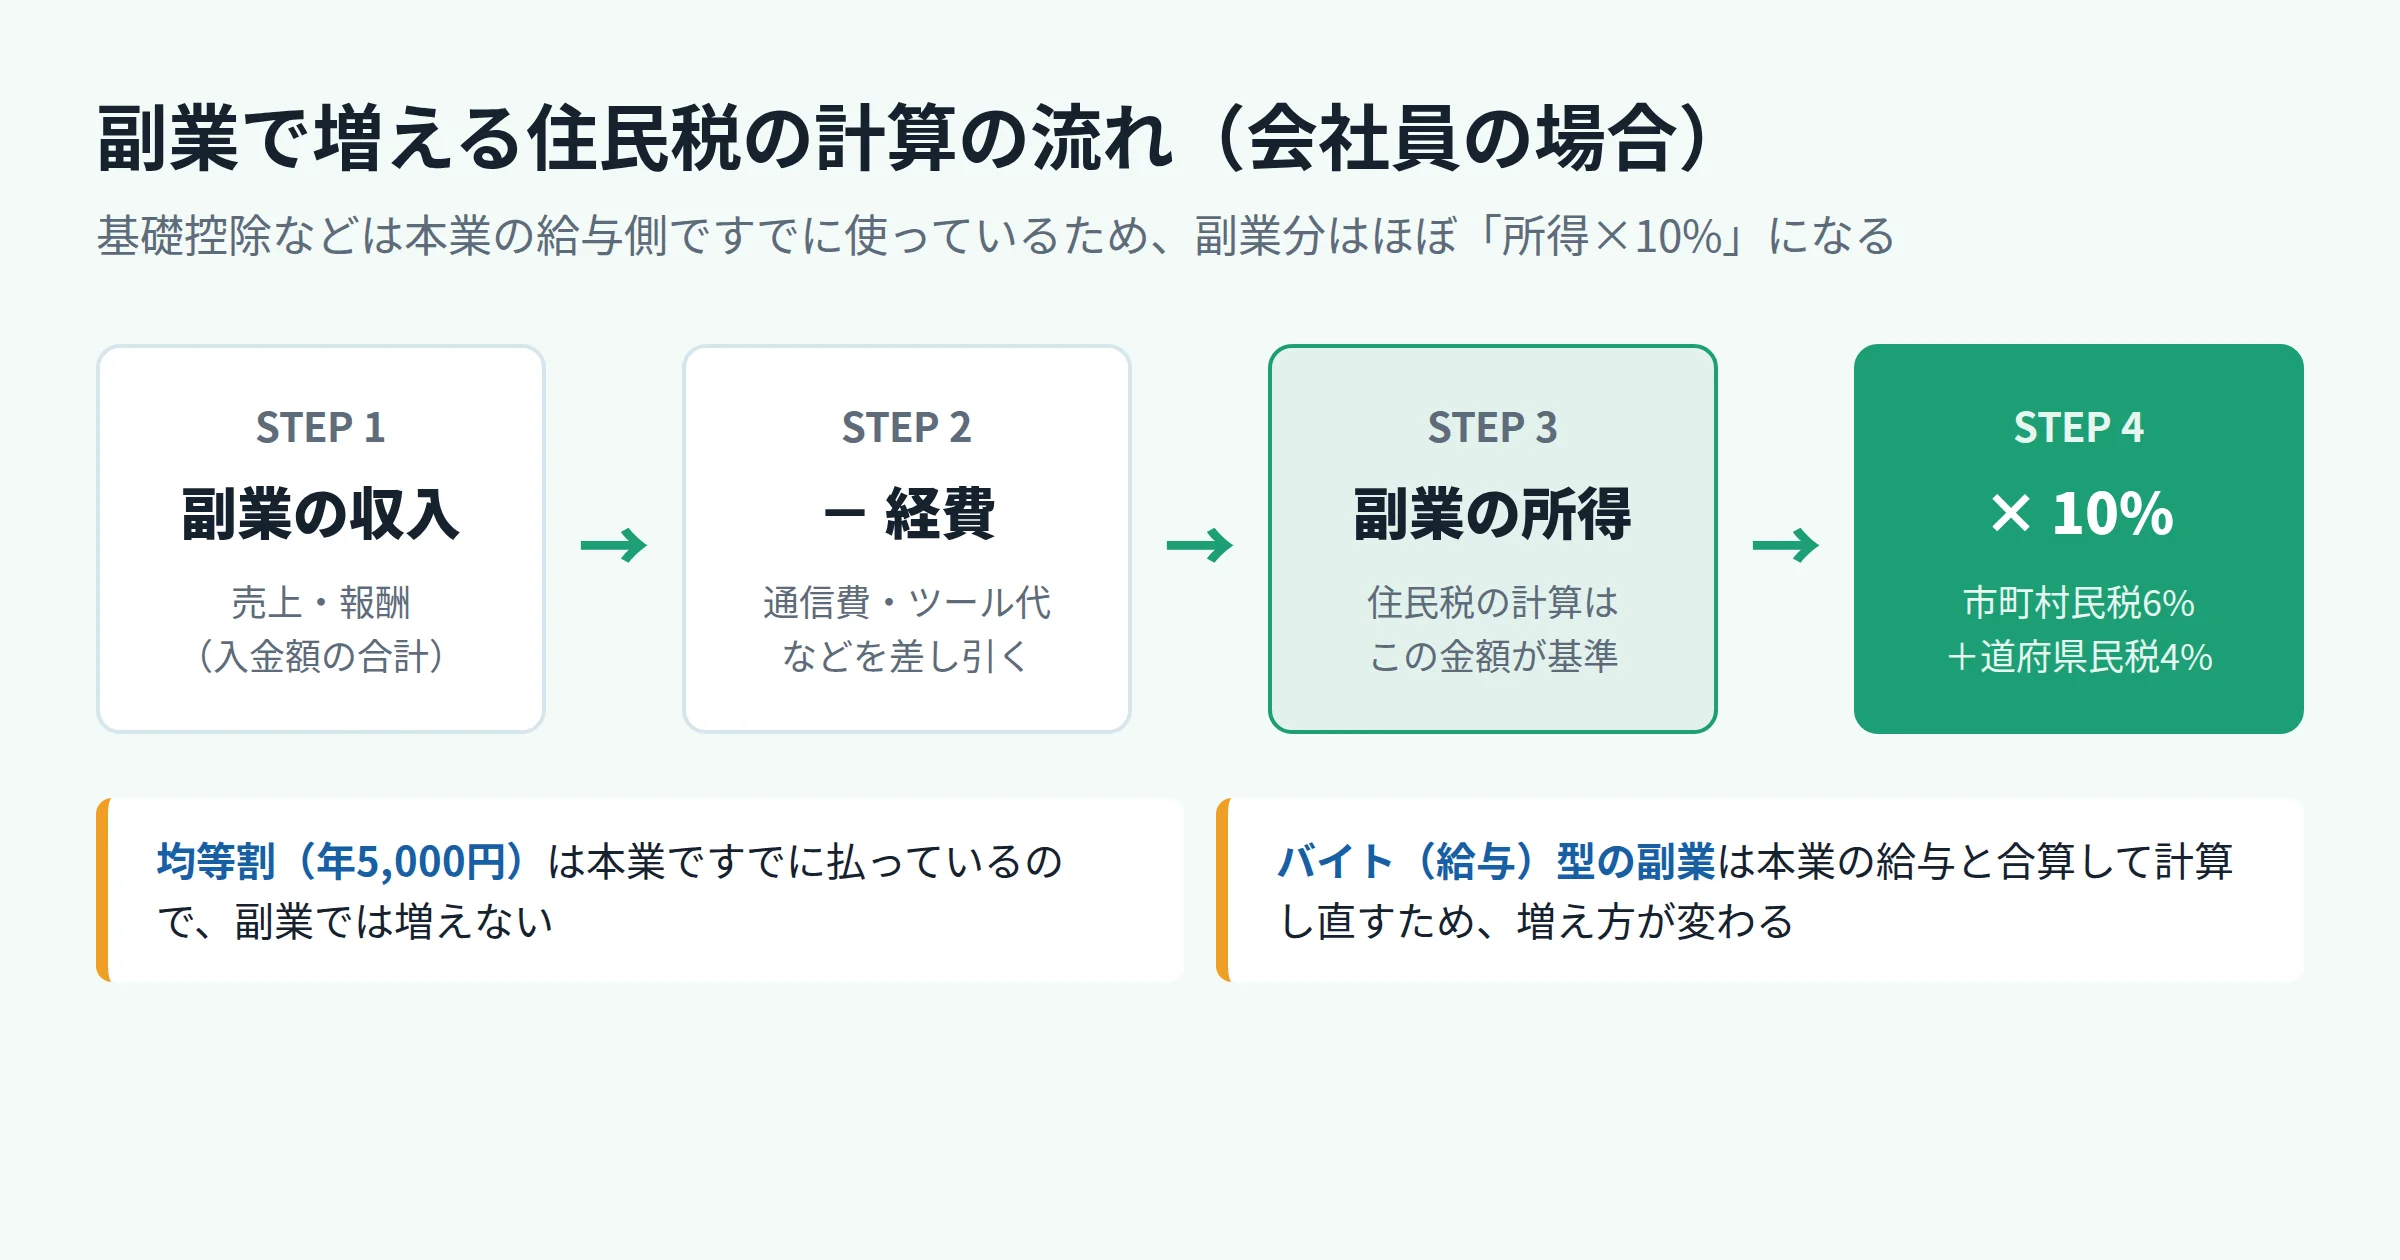
会社員がすでに本業の給与で住民税を払っている場合、副業で変わるのは所得割だけです。しかも、基礎控除(住民税は43万円)や社会保険料控除などの「差し引けるもの」は、本業の給与の計算ですでに使い切っています。だから副業で増えた所得は、控除をくぐらずにほぼそのまま10%がかかる、というわけです。
本業のみ/副業ありで並べると差は10%ぴったり
本業の年収500万円・独身、社会保険料は75万円と仮定して、副業の所得48万円(売上60万円−経費12万円)がある場合とない場合を並べてみます。
本業のみ
副業所得48万円あり
※給与所得は2026年分の給与所得控除(収入×20%+44万円)で計算。社会保険料75万円は説明用の仮定。実際は1,000円未満・100円未満の端数処理や、各種の税額控除で少し変わります。
差はちょうど48,000円=副業所得48万円×10%。課税所得がどの位置にあっても住民税の税率は一律10%なので、所得税のように「本業の年収が高いほど副業の税率も上がる」ことはありません。ここが所得税との大きな違いです。
「調整控除」は独身なら変わらない
所得割から引かれる調整控除は、合計課税所得200万円以下なら「人的控除の差(独身なら5万円)と課税所得の小さいほう×5%」、200万円超なら「{人的控除の差−(課税所得−200万円)}×5%(最低2,500円)」です。独身・扶養なしならどちらでも2,500円なので、副業で動きません。配偶者控除や扶養控除がある人は、副業で課税所得が200万円を超えると数百〜数千円ぶん調整控除が減ることがあります。
【早見表】副業の所得別・増える住民税と毎月の天引き額
業務委託・ライティング・動画編集・物販など、給与ではない形で受け取る副業(雑所得・事業所得)の早見表です。会社の給与から天引き(特別徴収)される場合は、年額を12か月で割った額が毎月の住民税に上乗せされます。
| 副業の所得(収入−経費) | 増える住民税(年) | 月の上乗せ(÷12) |
|---|---|---|
| 5万円 | 5,000円 | 約417円 |
| 10万円 | 10,000円 | 約833円 |
| 20万円 | 20,000円 | 約1,667円 |
| 30万円 | 30,000円 | 2,500円 |
| 50万円 | 50,000円 | 約4,167円 |
| 80万円 | 80,000円 | 約6,667円 |
| 100万円 | 100,000円 | 約8,333円 |
| 150万円 | 150,000円 | 12,500円 |
| 200万円 | 200,000円 | 約16,667円 |
※会社員で本業の住民税がすでに課税されている前提。標準税率10%で計算。特別徴収は端数を6月分に寄せるため、実際の月額は6月だけ少し多くなります。
注目してほしいのは所得20万円の行です。所得税の確定申告が不要になる「20万円以下」でも、住民税は年2万円かかります。20万円ルールは所得税だけの話で、住民税には同じ免除がないからです(後で詳しく説明します)。
住んでいる自治体によっては10%より少し高い
10%は「標準税率」で、自治体が独自に上乗せしていることがあります。たとえば横浜市は所得割が市民税8%+県民税2.025%(神奈川県の水源環境保全税0.025%を含む)で合計10.025%、均等割も横浜みどり税と水源環境保全税が加わり森林環境税込みで年6,200円です。副業所得100万円なら住民税の増加は約100,250円。差はわずかですが、正確に知りたい人はお住まいの市区町村のページで税率を確認しておきましょう。
経費と青色申告で「所得」はどこまで減らせるか
早見表の左列は「所得」なので、住民税を左右するのは経費をどれだけ正しく計上できるかです。売上60万円でも経費が12万円あれば所得は48万円、住民税は6万円ではなく4.8万円になります。
- 経費になりやすいもの:ChatGPTやClaudeなどAIツールの利用料、仕事で使うPC・通信費の按分、書籍、取引先への振込手数料など
- 注意したいもの:私用と兼ねるものは使用割合で按分する。按分の考え方や仕訳はAI副業の経費の仕訳と按分シミュレーションで具体例を出しています
もう一つの大きな差が青色申告特別控除です。副業が事業所得として認められ、複式簿記で帳簿をつけてe-Taxで申告すれば、2026年分は最大65万円を所得から引けます。売上100万円・経費20万円なら、所得80万円→15万円になり、住民税の増加は8万円から1.5万円まで下がる計算です。ただし、多くの会社員副業は「業務に係る雑所得」として扱われ、雑所得では青色申告特別控除を使えません。事業所得になるかどうかは規模・継続性・帳簿の有無などで判断されるので、ここは無理に寄せないほうが安全です。
アルバイト(給与)型の副業は計算が変わる
コンビニや飲食店のアルバイトなど、副業先から給与として受け取る場合は話が少し違います。給与所得は「給与収入−給与所得控除」で計算し、2か所の給与は合算してから給与所得控除を差し引きます。合算すると控除額も増えるので、副業給与の全額に10%がかかるわけではありません。
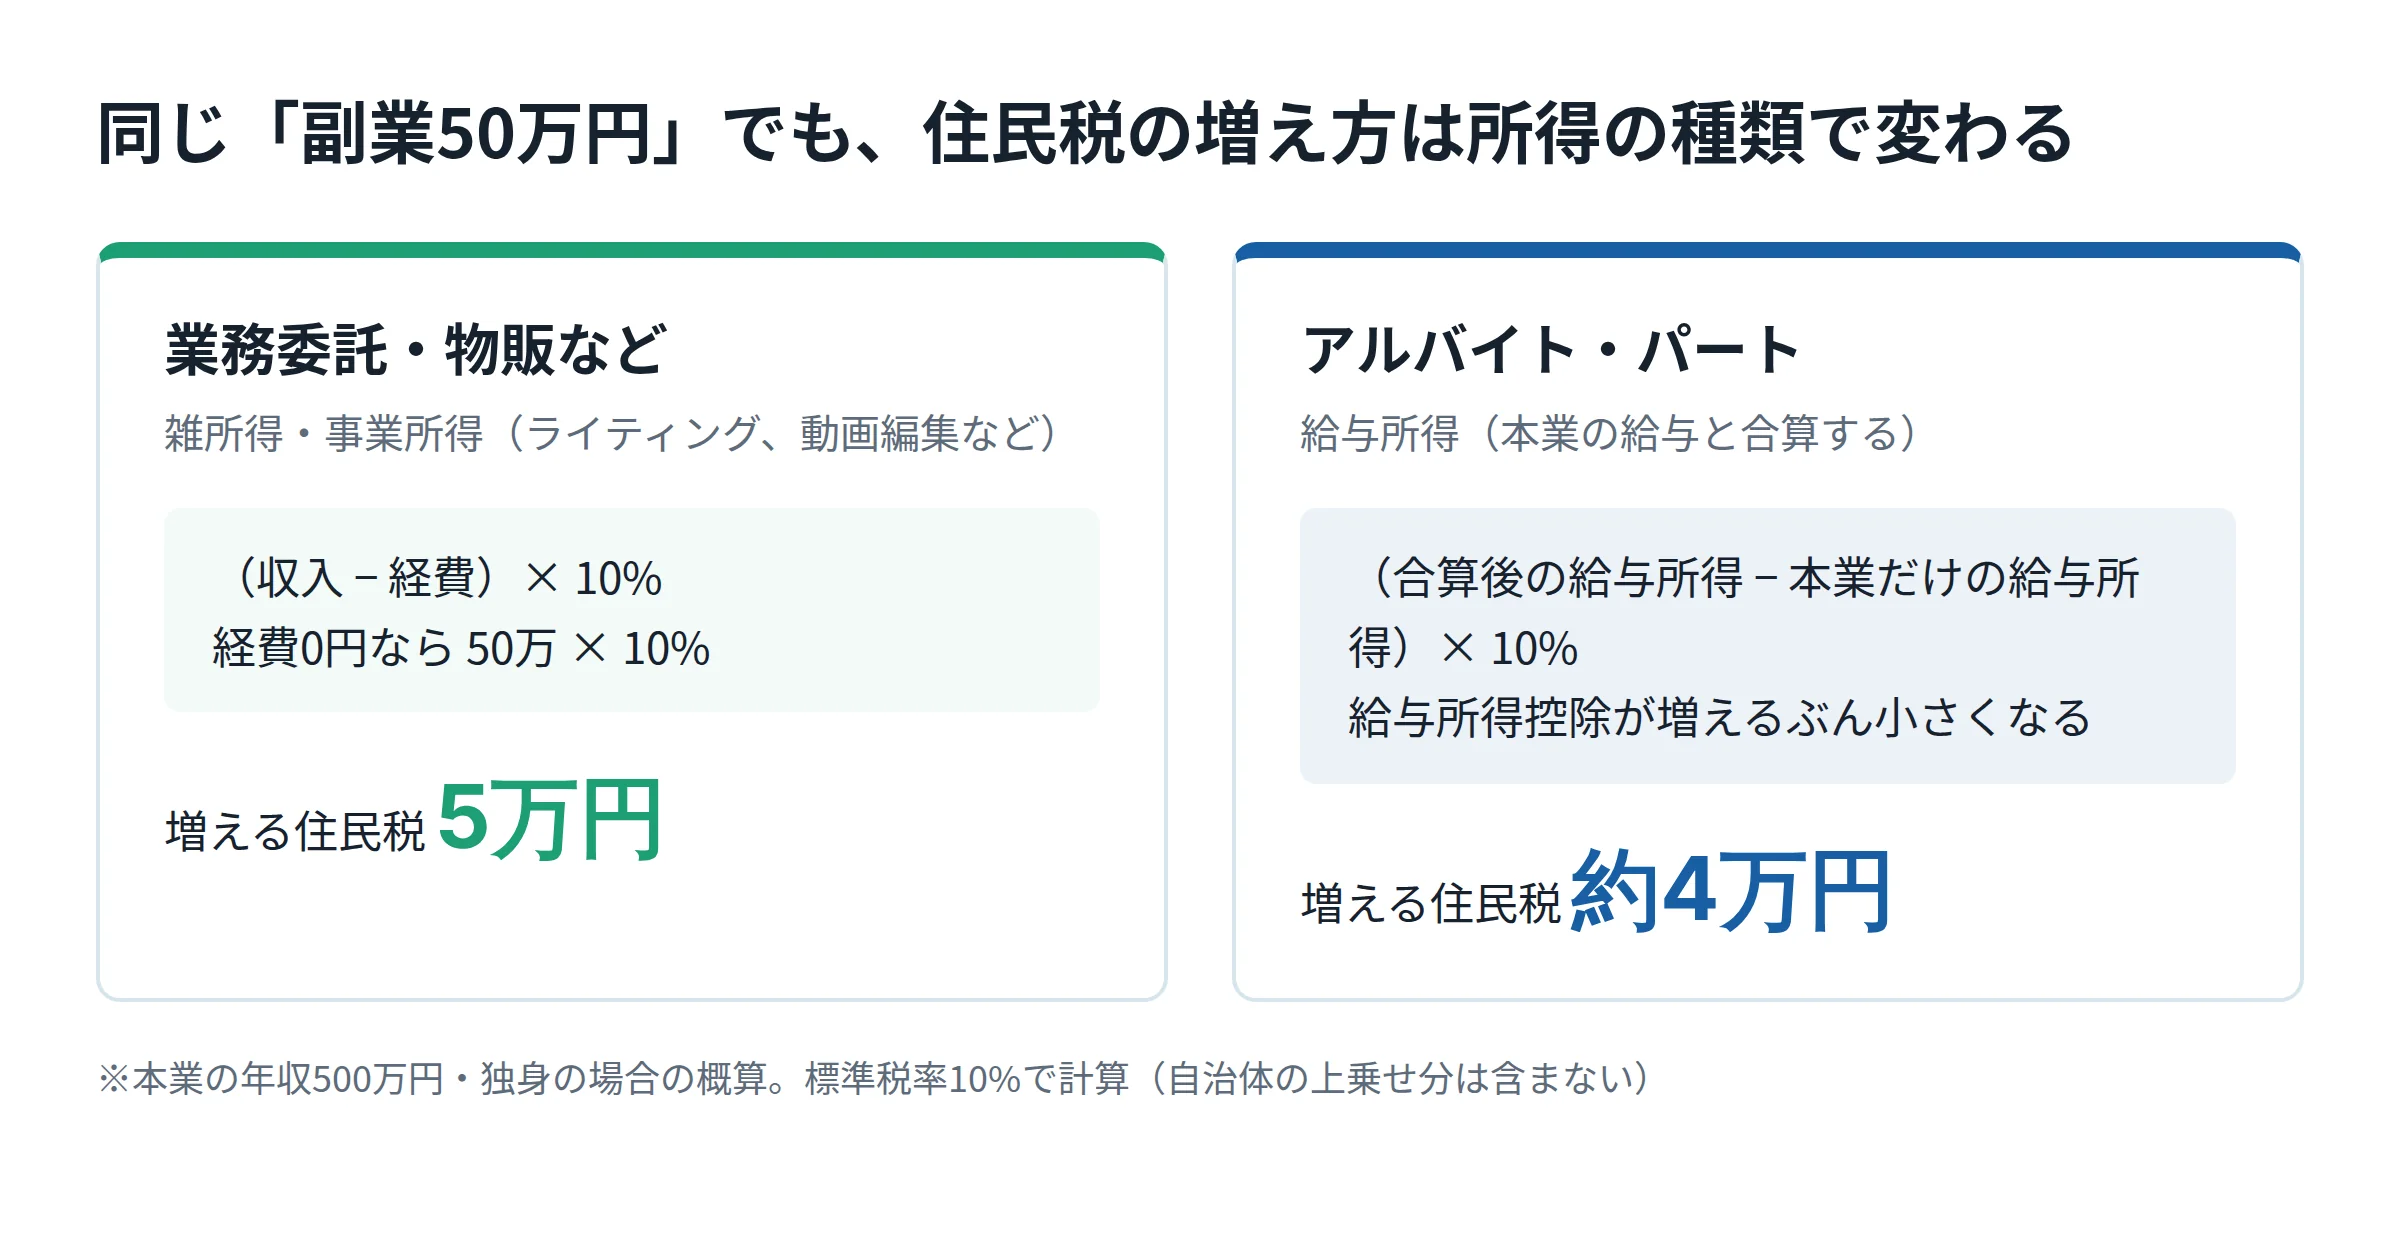
2026年分の給与所得控除(国税庁の表)を使って、本業の年収別にアルバイト収入50万円・100万円を足したときの住民税の増え方を計算しました。
| 本業の年収 | バイト50万円 | バイト100万円 |
|---|---|---|
| 300万円 | 約35,000円 | 約74,000円 |
| 400万円 | 約40,000円 | 約80,000円 |
| 500万円 | 約40,000円 | 約80,000円 |
| 600万円 | 約40,000円 | 約84,000円 |
| 800万円 | 約45,000円 | 約95,000円 |
| 1,000万円 | 約50,000円 | 約100,000円 |
※(合算後の給与所得−本業だけの給与所得)×10%で計算した概算。給与所得控除は2026年分の表(360万円超660万円以下は収入×20%+44万円など)を使用。年収660万円未満は実際には4,000円刻みの表で計算するため、数百円程度ずれます。年収850万円超で子育て中の人などは所得金額調整控除により変わることがあります。
本業の年収が高いほど増え方が10%に近づくのは、給与所得控除が年収850万円超で上限(195万円)に達し、それ以上は控除が増えないからです。逆に年収が低いほど、合算で増える控除のぶん住民税の増加は小さくなります。
なお、アルバイト先も市区町村に給与支払報告書を出すので、給与型の副業は自分で申告しなくても住民税の計算に合算されるのが原則です。所得税については、2か所から給与を受けていて副業先の給与などが20万円を超えると確定申告が必要になります。年末調整と確定申告のどちらが必要かは副業の年末調整と確定申告の違いで整理しています。
副業20万円以下でも住民税はかかる|申告しないとどうなる?
「副業20万円以下なら税金はかからない」という言い方をよく見かけますが、正確には所得税の確定申告をしなくてよい場合があるというだけです。名古屋市は公式サイトで、市民税・県民税には所得税のような申告の省略範囲はなく、給与以外の所得が20万円以下でも市民税・県民税の申告が必要と明記しています。
- 住民税の申告先:住んでいる市区町村(1月1日時点の住所地)。窓口のほか郵送や電子申告(eLTAX)に対応している自治体もあります
- 期限:確定申告と同じく3月15日まで(2026年分なら2027年3月15日)
- 確定申告をした場合:申告書の内容が税務署から市区町村に回るので、住民税の申告は別にしなくてよい
- 医療費控除などで確定申告をする場合:そのときは20万円以下の副業所得も確定申告書に含める必要がある
住民税の申告をしないと、副業分が課税されないまま本来より少ない住民税が決まってしまいます。後から自治体が把握すれば追加で課税され、納期限を過ぎた分には延滞金がかかることもあります。副業所得20万円なら住民税は年2万円。金額は小さくても、申告しておくほうが結果的に手間が少ないはずです。
副業の所得をきちんと計算して申告したいなら
売上と経費を入力すれば所得の計算と申告書づくりまでできる確定申告ソフトを使うと、住民税の計算の元になる「所得」を正確に出せます。
2026年に稼いだ副業の住民税はいつ・どう払う?
住民税は「前年1〜12月の所得」で決まる後払いの税金です。2026年に稼いだ副業の分は、2027年度(令和9年度)の住民税として、2027年6月から払い始めます。
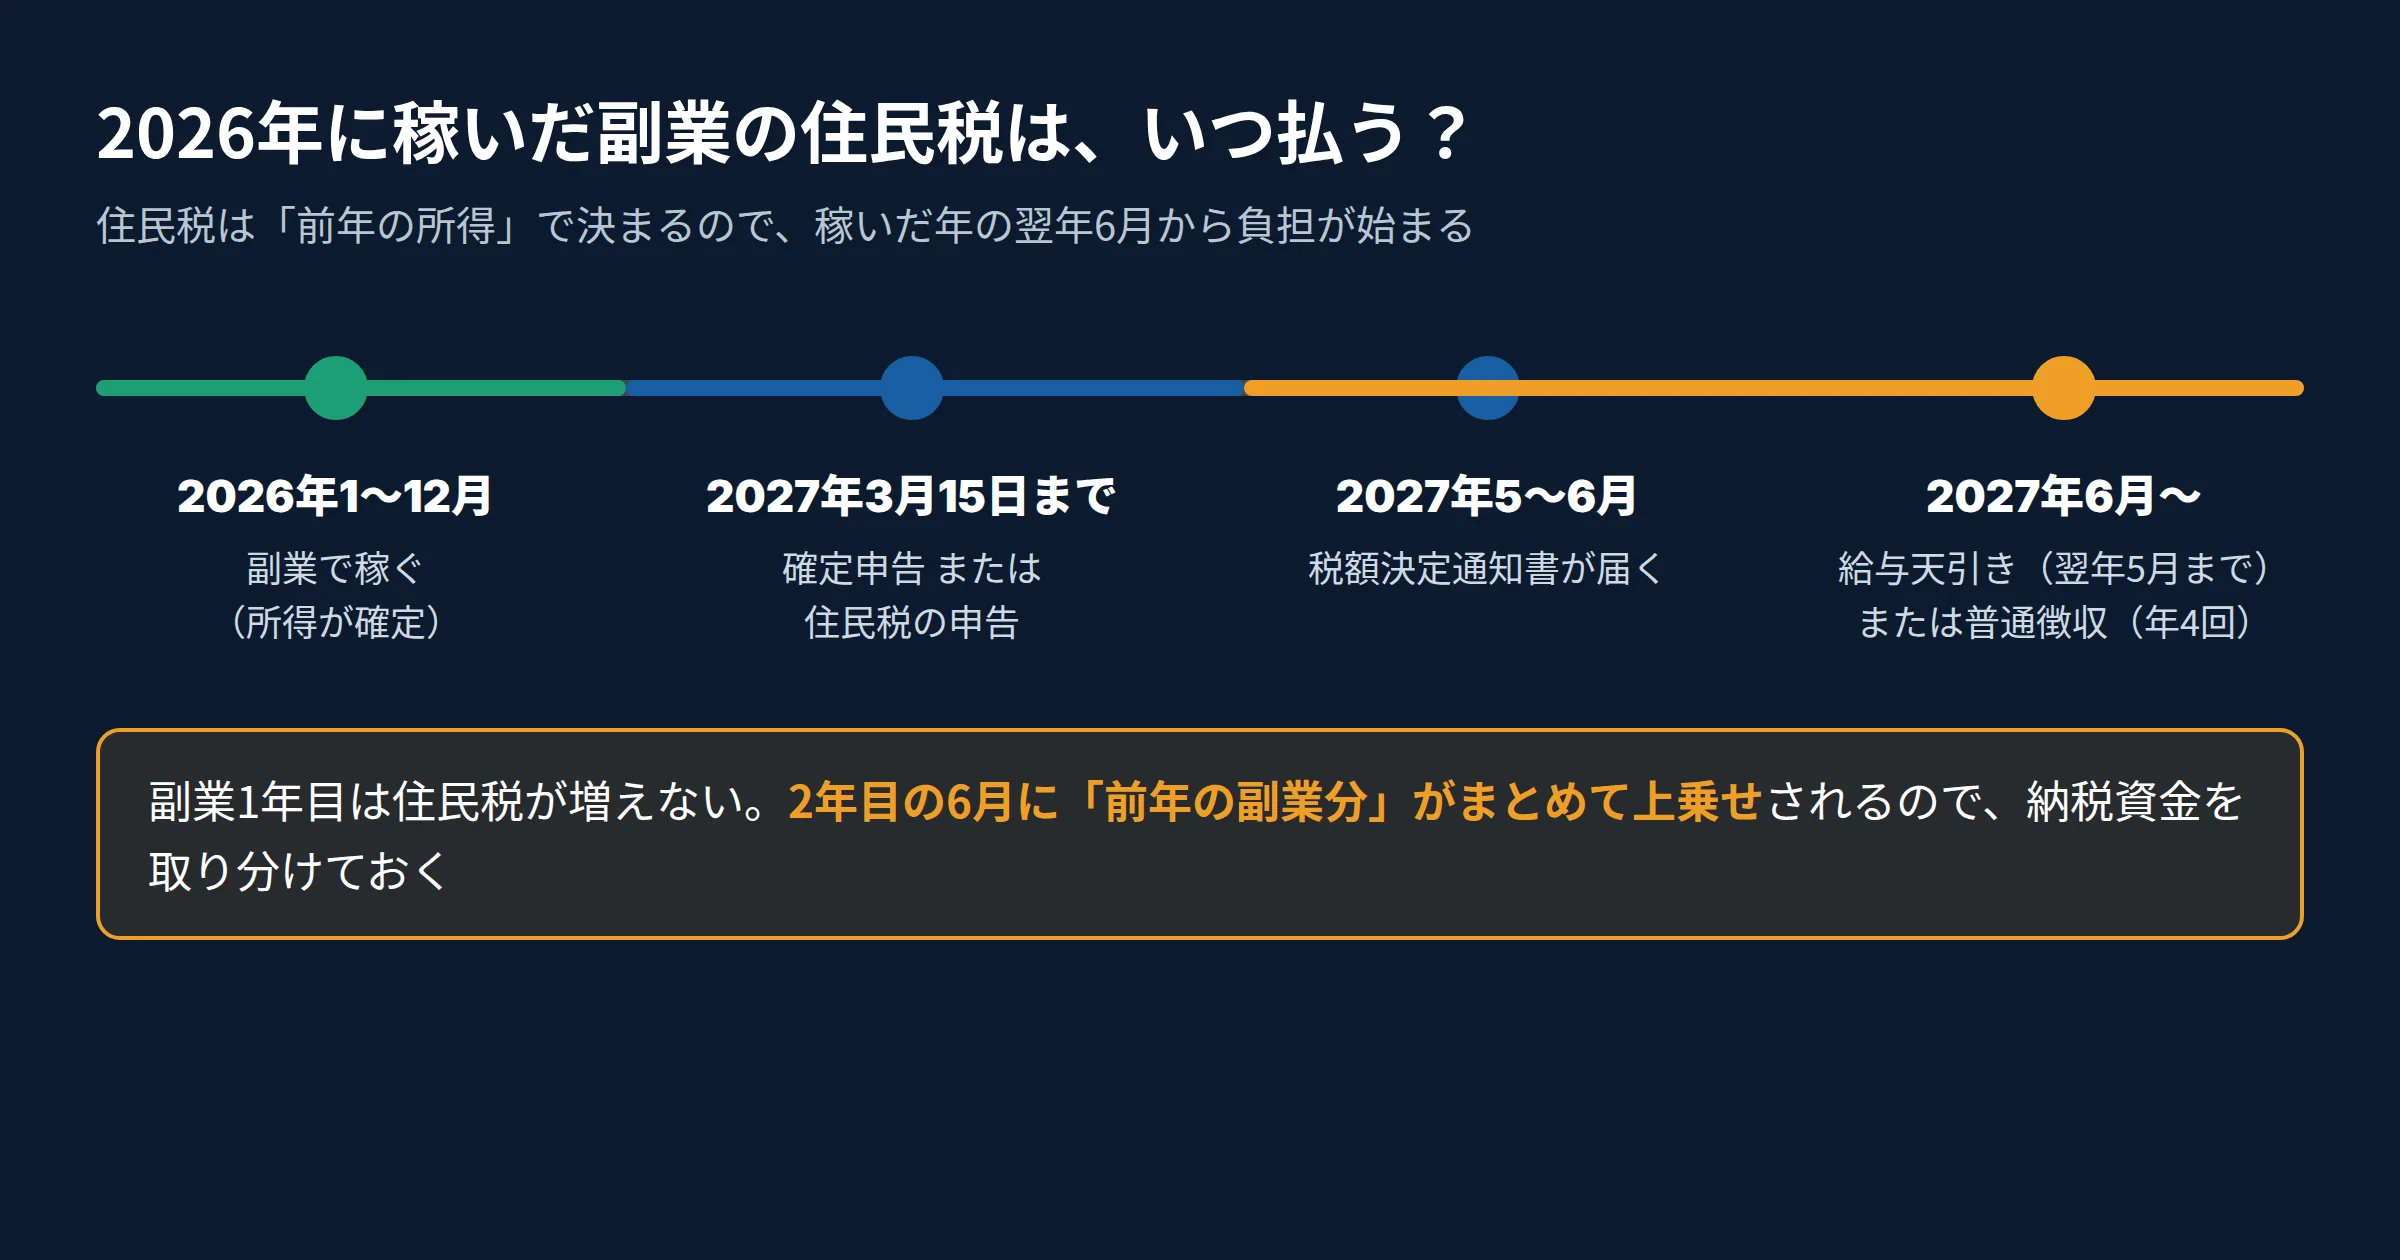
払い方は2通りです。
- 特別徴収(給与天引き):本業の住民税とまとめて、6月から翌年5月までの12回で毎月の給料から引かれる。早見表の「月の上乗せ」がこの額です
- 普通徴収(自分で納付):副業分だけ自宅に納付書が届き、多くの自治体で6月・8月・10月・翌年1月の年4回に分けて払う。給与以外の副業所得なら、確定申告書の住民税欄で選べます
普通徴収にすると、会社の給与明細に副業分の住民税が乗らないので、会社が住民税の額から副業に気づくきっかけを減らせます。ただし、選んだのに天引きに含まれていた、というケースも実際にあります。そうなった場合の原因と対処は副業の住民税「普通徴収」に切り替えたのに反映されない理由、会社に伝わる情報の流れ全体は副業は年末調整でバレる?会社に届く情報の経路で詳しく説明しています。
副業2年目の6月に「納税資金がない」とならないように
副業を始めた年は住民税が増えないので、つい全額使ってしまいがちです。目安として、副業の所得の1割は住民税用、さらに所得税のぶんも別に取り分けておくと安心です。
住民税決定通知書で「副業の分」を確かめる方法
毎年5〜6月に届く「住民税の税額決定通知書」(会社経由なら特別徴収税額の決定通知書)を見ると、自分の副業がいくらぶん課税されたかを逆算できます。前年の通知書と並べて、次の順で見てみてください。
- 「総所得金額」または「所得金額」の欄:給与所得とその他の所得(雑所得・事業所得)が分かれて載っている。副業分がその他の所得欄に入っているか確認
- 「課税標準」(課税所得)の欄:前年より増えた額が、ほぼ副業所得と一致するか
- 「所得割額」の欄:課税標準の増加額×10%前後で増えているか
- 「均等割額」の欄:副業があっても変わっていないはず
- 月割額の欄:6月分と7月以降の額。早見表の「月の上乗せ」とほぼ一致するか
副業分が載っていない、あるいは逆に申告した額より大きく増えている場合は、申告の内容が反映されていない可能性があります。通知書に書かれている市区町村の税務担当窓口に問い合わせると、どの所得が計算に入っているかを教えてもらえます。
所得税・ふるさと納税・社会保険への影響も押さえておく
副業で増える税金は住民税だけではありません。この記事の主題からは外れるので要点だけまとめます。
- 所得税:税率は5%〜45%の累進課税(別に復興特別所得税2.1%)。住民税と違い、本業の課税所得がどの段階にあるかで副業分の税率が変わります。さらに2026年分は基礎控除が合計所得によって段階的に変わるため、所得税では副業の稼ぎ方次第で税額が段差的に増えることがあります(住民税の基礎控除は43万円のままなので、住民税には段差はありません)
- ふるさと納税:住民税の所得割が増えるぶん、控除上限額も上がります。給与と副業の所得を合算した上限の出し方は副業ありのふるさと納税、上限額シミュレーションを参考にしてください
- 社会保険・扶養:会社員本人の社会保険料は副業の雑所得・事業所得では増えませんが、家族の扶養に入っている人は基準を超えると外れることがあります。詳しくは副業は社会保険・扶養で本当にバレる?で
よくある質問
副業がいくらまでなら住民税はかからない?
副業20万円以下で住民税の申告をしないとどうなる?
副業が赤字のとき、本業の住民税は減る?
副業の住民税は毎月いくら天引きされる?
住民税の計算で副業が会社にバレることはある?
まとめ:まず「所得×10%」で見積もり、通知書で答え合わせ
- 会社員の副業で増える住民税は、副業の所得(収入−経費)×10%が基本。均等割は増えない
- 早見表の目安:所得10万円→年1万円(月約833円)、30万円→年3万円(月2,500円)、100万円→年10万円(月約8,333円)
- アルバイトなど給与型の副業は本業と合算して給与所得控除を計算し直すので、10%より少し小さくなる
- 副業20万円以下でも住民税の申告は必要。所得税の20万円ルールと混同しない
- 2026年分の副業は2027年6月から負担が始まる。所得の1割は住民税用に取り分けておく
まずは今年の副業の売上と経費をざっくり書き出して、早見表に当てはめてみてください。年10万円の所得なら住民税は月1,000円弱。数字が見えると、副業をどこまで伸ばすか、経費をどう管理するかの判断がぐっと楽になります。申告の具体的な手順は副業の確定申告やり方完全ガイドにまとめています。
参考・出典
- 総務省|地方税制度|個人住民税(所得割10%・均等割・森林環境税)
- 東京都主税局|個人住民税(調整控除の計算式・特別徴収と普通徴収)
- 国税庁|No.1410 給与所得控除(令和8年分以降の給与所得控除額の表)
- 名古屋市|給与所得者で副収入がある場合、市民税・県民税の申告は?(20万円以下でも住民税の申告が必要)
- 横浜市|個人の市民税・県民税について(超過課税の例)
- 財務省|令和8年度税制改正の大綱(個人住民税の給与所得控除の見直し)

AI副業の実践者 / メディア運営。AIを活用した業務自動化と副業の仕組み化について発信しています。