インボイス2割特例の終了後、簡易課税の届出はいつ出す?副業は「2027年分は出さなくていい」人が多い理由と届出書の書き方【2026年10月版】
インボイスに登録した副業の人が使ってきた「2割特例」は、2026年分の申告で終わります。「じゃあ年内に簡易課税の届出を出さないとまずいのでは」と焦って調べている人も多いはずです。
先に答えを書くと、個人の副業なら、2026年12月31日までに慌てて届出を出す必要はほとんどありません。令和8年度税制改正で、2027年分・2028年分は届出なしで使える「3割特例」ができたうえ、簡易課税の届出期限も「適用したい年の翌年の申告期限まで」に延びたからです。
ただし、何も考えずに放置すると損をする人もいます。物販系の副業の人と、2028年分に3割特例を使わなかった人です。この記事では、国税庁の資料をもとに、2027年からの3つの計算方法を副業4タイプで比べ、2030年までの届出期限と、2026年10月1日以後に提出する届出書の書き方を順に説明します。
- 2026年分は今まで通り2割特例で申告できます(申告期限は2027年3月31日)。
- 2027・2028年分は、ライター・デザイン・動画編集などサービス系の副業なら3割特例が一番安く、届出も要りません。物販(せどり・転売)は簡易課税のほうが安いので届出を出します。期限は2027年分なら2028年3月31日です。
- 2029年分からは3割特例がなくなります。2028年分を3割特例で申告していれば、簡易課税の届出は2030年4月1日まで出せます。2028年分を本則課税で申告した場合は2028年12月31日が期限です。ここが一番の落とし穴です。
目次
012割特例はいつ終わり、何に切り替わるのか
2割特例は、消費税の納税額を「売上にかかる消費税の2割」にできる措置です。国税庁の資料では、2026年(令和8年)9月30日を含む課税期間で終わると書かれています。個人の課税期間は1月〜12月なので、2026年分(2027年3月に申告する分)が最後です。
その後は、令和8年度税制改正でできた3割特例に切り替わります。内容は2割特例とほぼ同じで、納税額を「売上にかかる消費税の3割」にできます。使えるのは個人事業者だけで、期間は2027年分と2028年分の2年間です。2割特例と同じく事前の届出は要らず、確定申告書に「3割特例を使う」と書くだけで適用されます。
そもそも登録を続けるべきか迷っている人は、取引先のタイプで判断する方法を副業でインボイス登録すべきかの判断フローにまとめています。この記事は、登録を続ける前提で「2027年からどう申告するか」と「届出をいつ出すか」に絞ります。
国税庁のQ&A(問115-2)によると、次の場合は3割特例を使えません。副業の規模ならまず当てはまりませんが、売上が伸びた人は確認してください。
- 基準期間(2027年分なら2025年、2028年分なら2026年)の課税売上高が1,000万円を超えている
- 前年1〜6月の課税売上高と給与支払額がどちらも1,000万円を超えている
- 課税期間を1か月・3か月に短縮している
- 税抜1,000万円以上の高額な資産を一般課税で買った年など
- 法人(マイクロ法人で副業をしている場合は対象外)
022027年からの計算方法は3つ
2027年分と2028年分の個人は、次の3つから選べます。2029年分からは3割特例がなくなり、簡易課税と本則課税の2択になります。
サービス業50%、小売業80%、製造業70%など業種で決まる
簡易課税の「みなし仕入率」は、経費を実際に集計しなくても「売上の消費税のうちこれだけは経費で払ったとみなす」割合です。業種ごとに6つに分かれています。
| 区分 | みなし仕入率 | 副業での例 | 3割特例と比べると |
|---|---|---|---|
| 第1種(卸売業) | 90% | 仕入れた商品を事業者に売る | 簡易課税が安い(納税10%) |
| 第2種(小売業) | 80% | せどり・転売など、仕入れた商品を消費者に売る | 簡易課税が安い(納税20%) |
| 第3種(製造業など) | 70% | ハンドメイド品を作って売る | 同じ(納税30%) |
| 第4種(その他) | 60% | 飲食店業など | 3割特例が安い |
| 第5種(サービス業など) | 50% | ライター、デザイン、動画編集、プログラミング受託など | 3割特例が安い |
| 第6種(不動産業) | 40% | 不動産の貸付け | 3割特例が安い |
出典:国税庁「インボイスQ&A」問117-3、「令和8年度税制改正特集」。副業の例は筆者による当てはめで、実際の区分は取引の中身で決まります。
つまり、みなし仕入率が70%より高い業種(卸売・小売)だけが、3割特例より簡易課税のほうが安くなります。国税庁もQ&A(問117-3)で、小売業なら「3割特例を適用するよりも、消費税の納付金額が少なくなると考えられます」と説明しています。
本則課税が有利になるのは、課税される経費が売上の70%を超える年です。高い機材を買って経費の消費税が売上の消費税を上回れば、本則課税だけは還付を受けられます。3割特例と簡易課税では、通常は還付が出ません。
03副業4タイプで税額を比べる
具体的な金額で見てみます。消費税率はすべて10%、売上・経費は税込、地方消費税を含めた合計額で計算しています(実際の申告では国税7.8%と地方税2.2%に分けて計算するため、端数処理で数百円ずれます)。
| 副業タイプ | 年間の売上と経費(税込) | 2割特例 (2026年分) | 3割特例 | 簡易課税 | 本則課税 |
|---|---|---|---|---|---|
| A. Webライター・デザイン 第5種(50%) | 売上220万円 経費22万円 | 40,000円 | 60,000円 | 100,000円 | 180,000円 |
| B. 動画編集(PCを買い替えた年) 第5種(50%) | 売上165万円 経費55万円 | 30,000円 | 45,000円 | 75,000円 | 100,000円 |
| C. ハンドメイド販売 第3種(70%) | 売上110万円 材料等33万円 | 20,000円 | 30,000円 | 30,000円 | 70,000円 |
| D. せどり・物販 第2種(80%) | 売上330万円 仕入・経費242万円 | 60,000円 | 90,000円 | 60,000円 | 80,000円 |
売上の消費税=税込売上×10/110。本則課税の経費はすべて課税仕入れでインボイスがある前提。緑色がその年で一番安い方法。
表から言えることは3つです。
1つ目:A〜Cのサービス・製作系の副業は、2027年分も3割特例が一番安いか同じです。届出を出す理由がありません。Cのハンドメイドは簡易課税と同額ですが、3割特例は届出も2年縛りもないので、こちらを選ぶほうが身軽です。
2つ目:Dの物販だけは、簡易課税にすると2027年分の納税額が2割特例のときと同じ60,000円に収まります。3割特例のままだと90,000円で、年3万円の差になります。物販の人は届出を出す価値があります。
3つ目:どのタイプでも2026年分から負担は増えます。Aのライターなら40,000円→60,000円(1.5倍)で、3割特例がなくなる2029年分に簡易課税へ移ると100,000円(2.5倍)です。2029年分からの増え方のほうが大きいので、今から納税用のお金を分けておくと慌てずに済みます。
本則課税を選ぶ年は、経費ごとに消費税額とインボイスの有無を記録しておく必要があります。帳簿づけの手間は会計ソフトでかなり減らせます。ソフトの違いはfreee・マネーフォワード・弥生の比較で整理しています。
04届出期限カレンダー(2026年分〜2029年分)
簡易課税を使うには、本来は「使いたい年が始まる前日まで」に届出書を出す必要があります。2027年分なら2026年12月31日です。
ところが、2割特例か3割特例を使った年の翌年だけは例外があります。国税庁Q&A(問117)によると、その翌年の確定申告期限までに届出書を出せば、翌年の初日の前日に出したものとみなされます。この延長は令和8年度税制改正で決まったもので、翌年が2026年10月1日以後に終わる課税期間なら適用されます。個人の2027年分以降はすべて対象です。
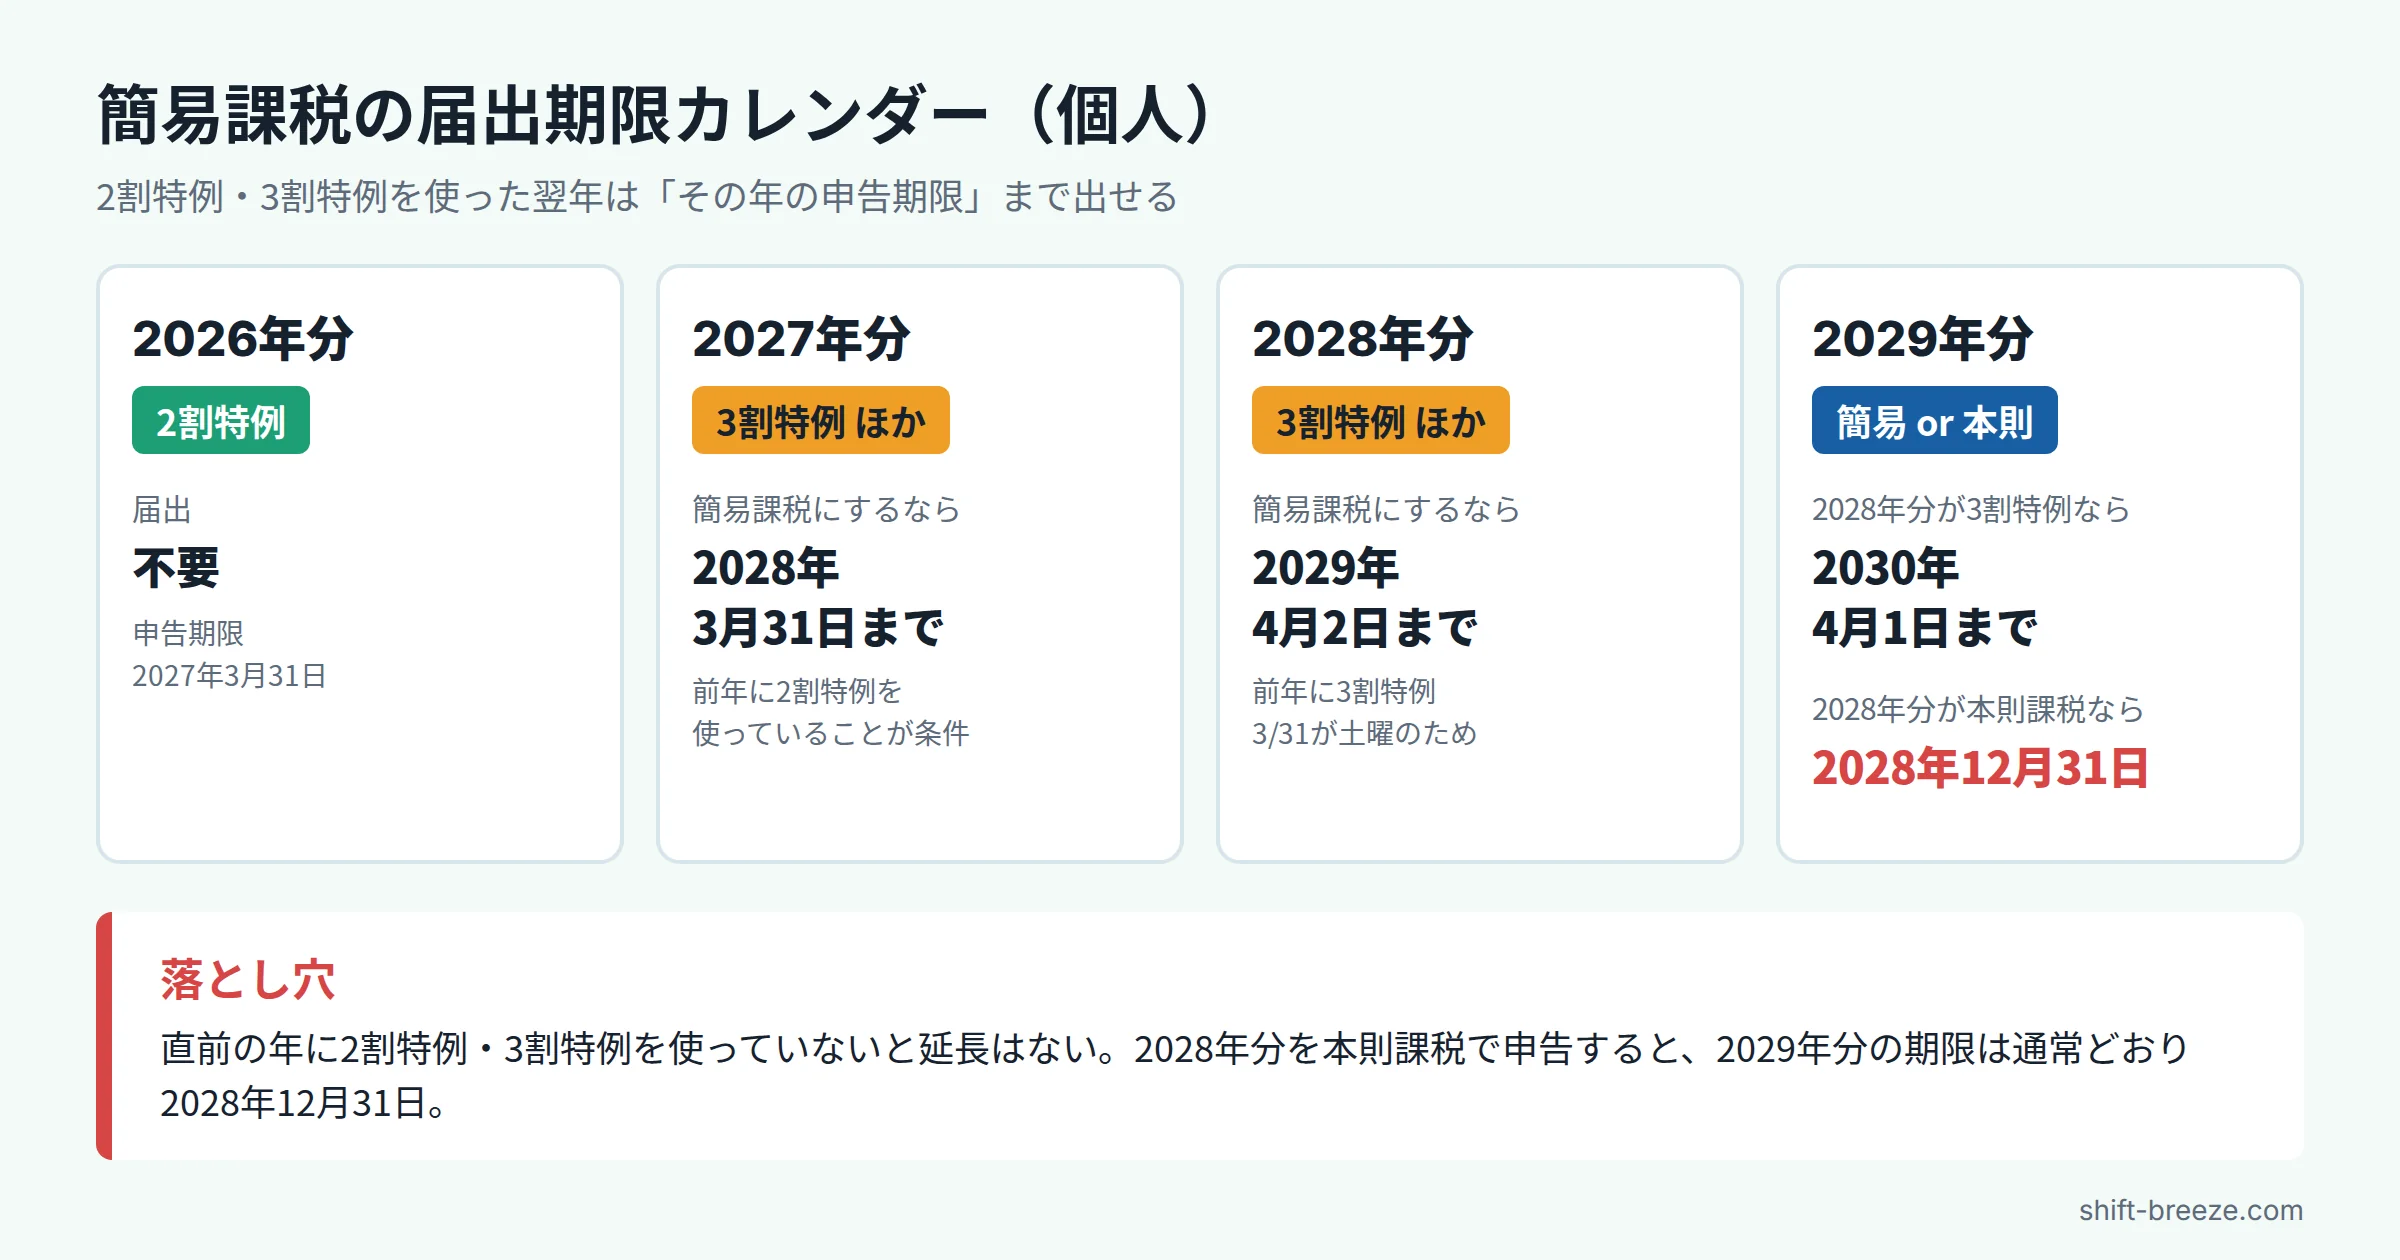
- 2026年分:2割特例(最後の年)消費税の申告期限は2027年3月31日(水)。届出は不要。
- 2027年分:3割特例・簡易課税・本則課税から選ぶ簡易課税にするなら、届出期限は2027年分の申告期限である2028年3月31日(金)。2026年分で2割特例を使っていることが条件。
- 2028年分:同じく3つから選ぶ2027年分を3割特例で申告していれば、届出期限は2028年分の申告期限。2029年3月31日は土曜日なので、2029年4月2日(月)になる。
- 2029年分:簡易課税か本則課税の2択2028年分を3割特例で申告していれば2030年4月1日(月)まで(3月31日が日曜日のため)。2028年分を本則課税で申告した場合は特例がなく、2028年12月31日まで。
延長が使えるのは「直前の年に2割特例か3割特例を使った」場合だけです。たとえば2028年に機材を大量に買って、還付を受けるために本則課税で申告したとします。すると2029年分の簡易課税の届出は、通常どおり2028年12月31日までに出す必要があります。2029年3月に2028年分を申告する時点では、もう間に合いません。
2028年に大きな買い物をする予定があるなら、年内に「2029年分を簡易課税にするか」を決めておいてください。
簡易課税を選ぶと、2年間は続けなければなりません(やめる届出は、適用を始めた年から2年を経過する日が属する年にならないと出せません)。ただし国税庁の資料では、3割特例は簡易課税の届出を出していても、申告時に選べるとされています。2027年分から簡易課税にした物販の人が、2028年分だけ3割特例を使うこともできます。縛りが効いてくるのは、3割特例がなくなる2029年分以降です。
05あなたはどれを選ぶ?判断フロー
ここまでの話を、2027年分の判断に絞って図にしました。
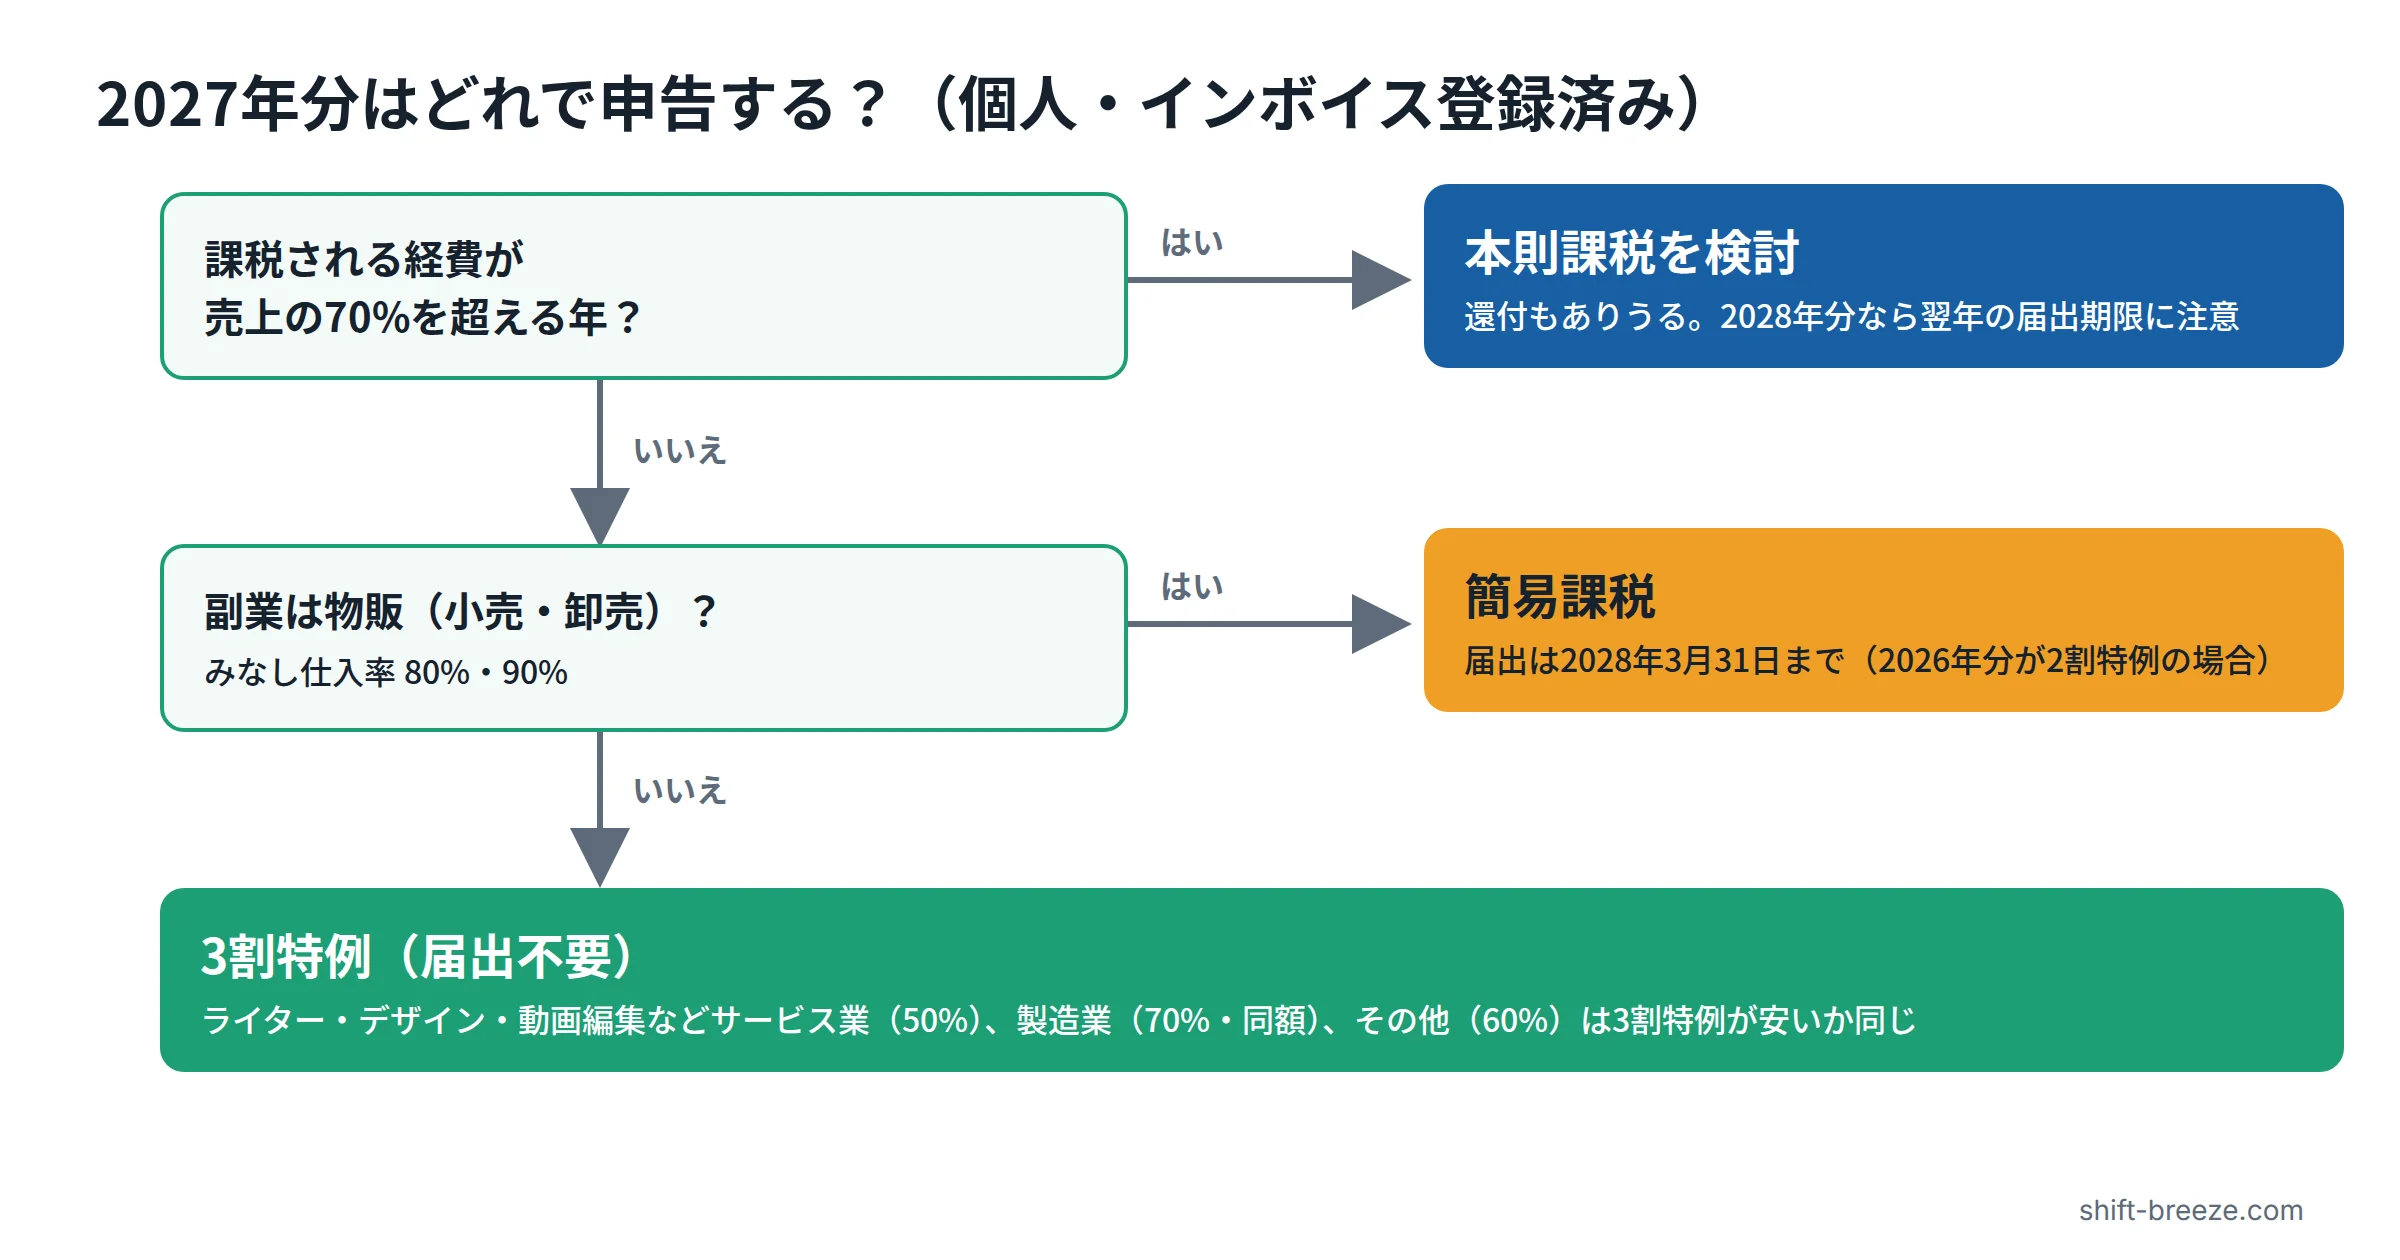
まとめると、2027年分の判断は次のとおりです。
- サービス系(ライター・デザイン・動画編集・開発受託など):3割特例。届出は不要です。
- 物販(小売・卸売):簡易課税。届出は2028年3月31日までに出します。
- ハンドメイドなど製造系:3割特例と簡易課税は同額です。届出の要らない3割特例で十分です。
- 課税される経費が売上の70%を超える年:本則課税を検討します。ただし2028年分を本則課税にすると、2029年分の届出期限が早まります(前の章の落とし穴)。
2029年分からは3割特例がないので、サービス系の人は「簡易課税(納税50%)」か「本則課税」かの選択になります。課税される経費が売上の50%を超えなければ、簡易課税のほうが安くなります。2028年分を3割特例で申告しておけば、2029年が終わって数字が出そろってから、2030年4月1日までに決められます。
06簡易課税制度選択届出書の書き方(10月1日以後提出用)
国税庁は、2026年10月1日以後に提出する分から届出書の様式を新しくしています。冒頭にある「特例の規定で届け出る」欄(G01)の根拠条文に、3割特例の規定(平成28年改正法附則51条の3第5項)が加わりました。国税庁の手続ページ(D1-22)から「令和8年10月1日以後提出用」を使ってください。
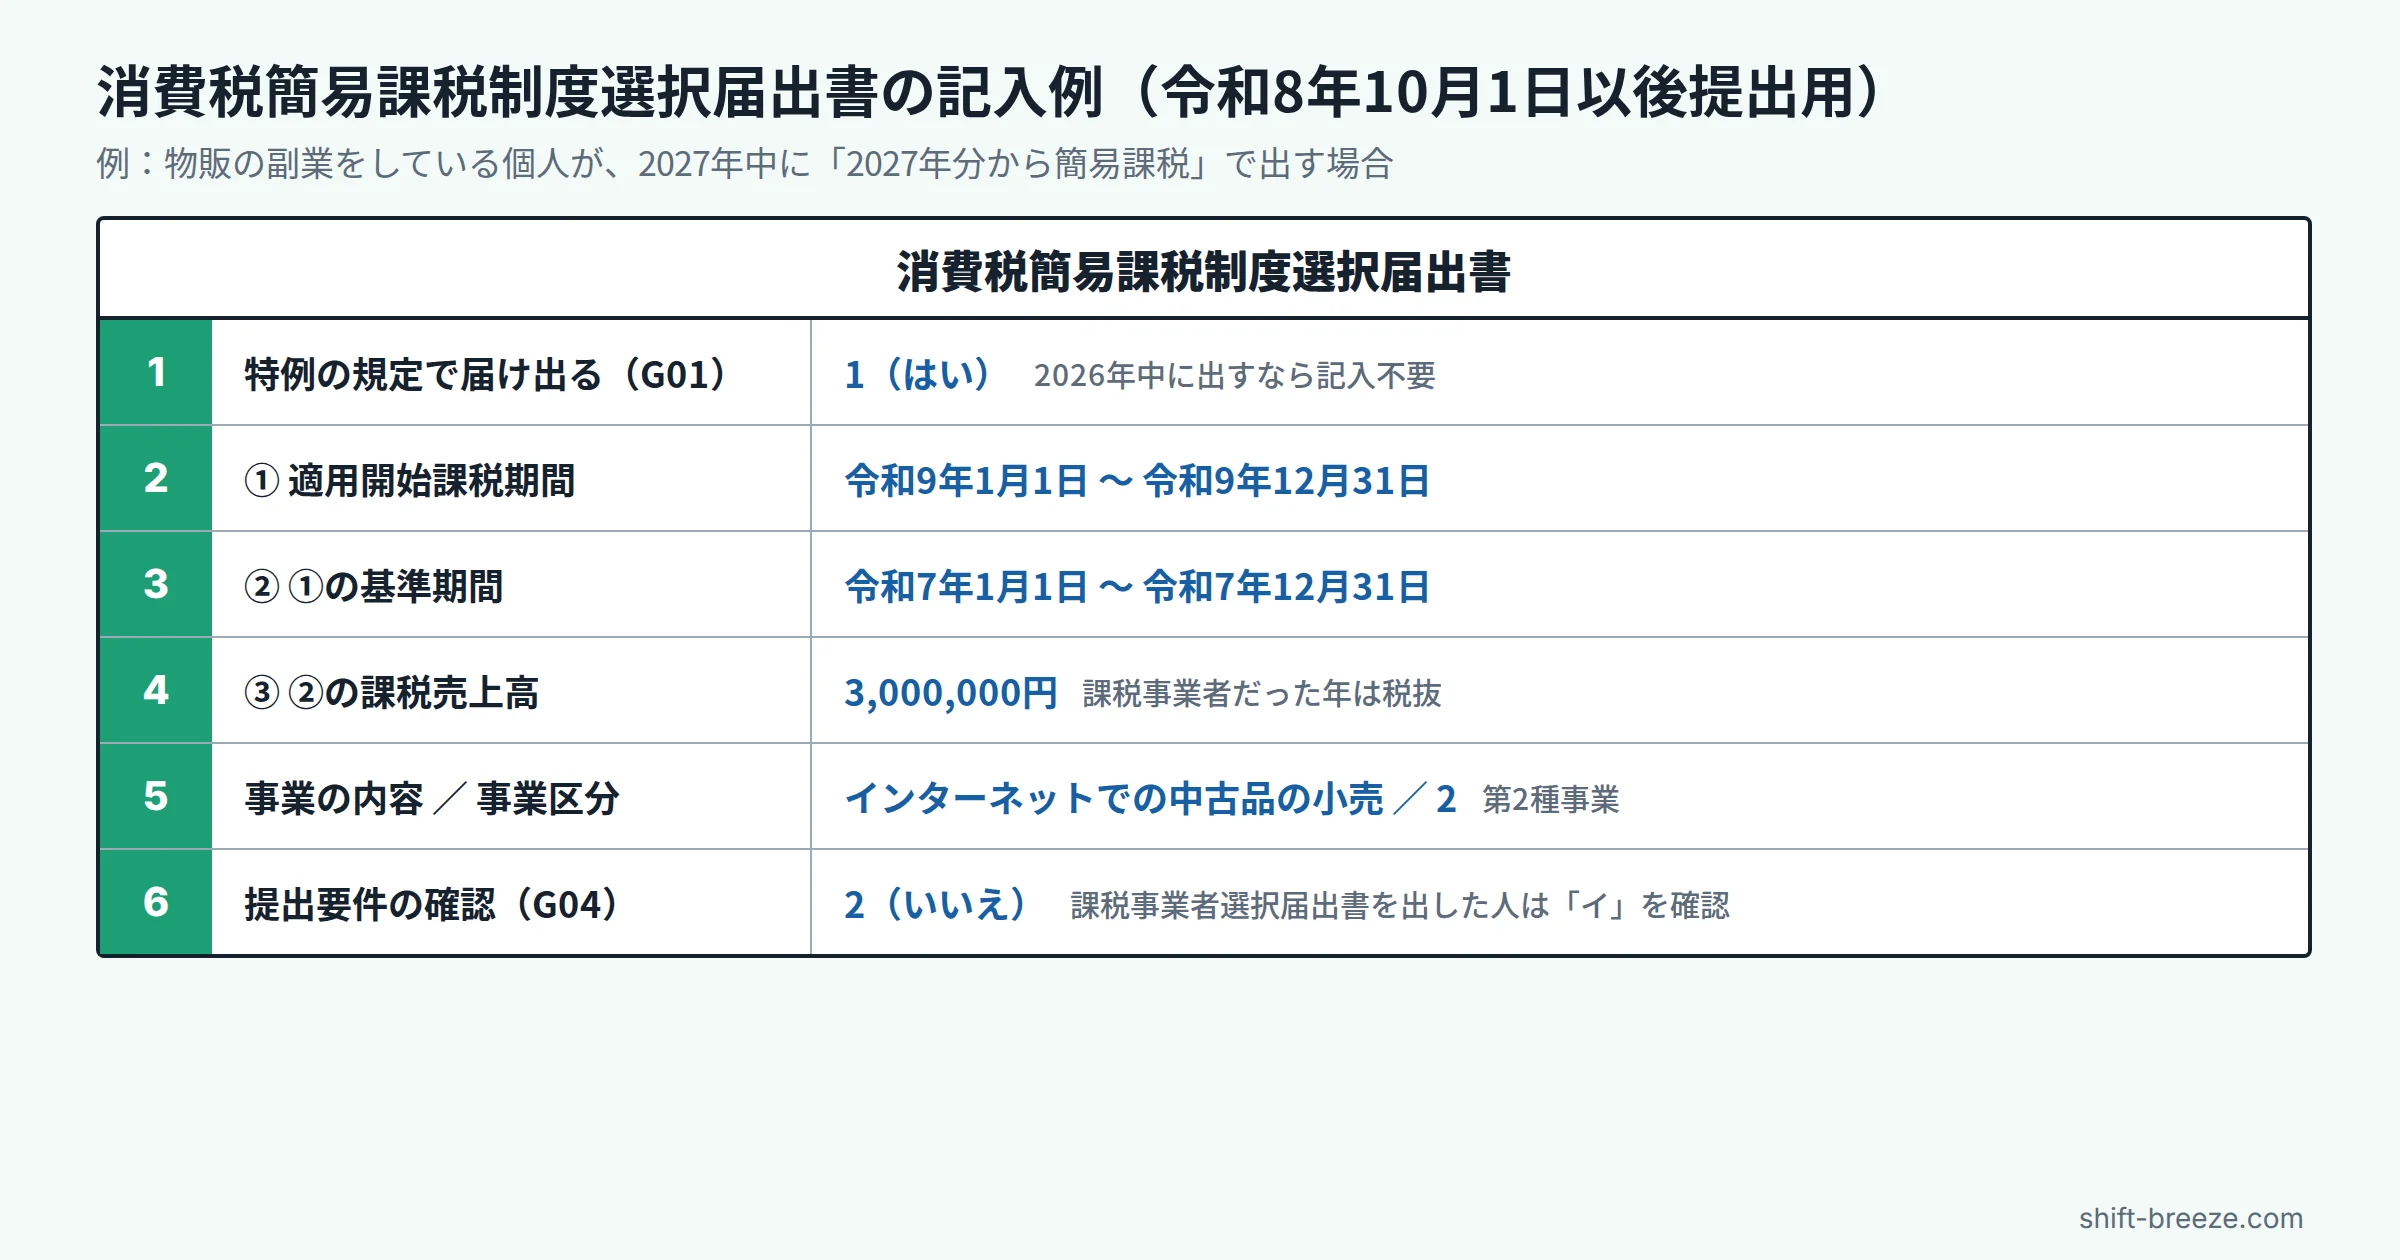
物販の副業をしている会社員が、2027年分から簡易課税にする届出を2027年中〜2028年3月31日に出す場合の例です。
インボイス登録のときに課税事業者選択届出書も一緒に出していた人は、提出要件の確認欄の「イ」に当たります。課税事業者になった日を書き、その日から2年以内に始まった年に税抜100万円以上の固定資産を一般課税で買っていないかを確認します。買っていた場合は、届出書を出せない期間があります(記載要領 1の注3)。
提出方法:e-Taxならスマホからでも出せる
国税庁の手続ページでは、個人事業主はe-Taxソフト(WEB版)の「マイページ」から届け出る方法が案内されています。スマートフォンやタブレットからも使えます。紙の届出書を作って、税務署に持って行くか郵送することもできます。
税務署の総合窓口は、2026年10月1日から全署で受付時間が原則9時〜15時になりました。期限ぎりぎりに窓口へ行くつもりの人は注意してください。郵送の場合、届出書は通信日付印の日付で提出日が判定されます。
3割特例を使う年の申告そのものは、申告書の所定の欄に「適用を受ける」と書くだけです。確定申告書等作成コーナーの操作の流れは、所得税と合わせて副業の確定申告のやり方で説明しています。
消費税の計算と帳簿づけを、確定申告と一緒に済ませるなら
本則課税を選ぶ年や、事業区分ごとに売上を分けて簡易課税で計算する年は、会計ソフトで売上と経費を記録しておくと申告書づくりが楽になります。
07見落としやすい4つの注意点
1. 2割特例と簡易課税は「併用」ではなく「どちらか」
同じ年に2割特例と簡易課税を組み合わせることはできません。申告のときにどちらか一方を選びます。国税庁の資料では「申告時に、【本則課税or2割特例】又は【簡易課税or2割特例】の選択が可能」とされていて、3割特例も同じ扱いです。
2. 2割特例の「延長」はない
「2割特例 延長」と検索する人が多いですが、2割特例そのものは延長されていません。代わりに、個人だけが使える3割特例が2年間できた、という改正です。
3. 法人(マイクロ法人)には3割特例がない
法人の2割特例は、2026年9月30日を含む事業年度で終わります。その次の事業年度からは、簡易課税か本則課税で申告します。国税庁の例では、12月決算の法人が2026年12月期に2割特例を使った場合、2027年12月期の申告期限(2028年2月29日)までに届出を出せば、2027年12月期から簡易課税にできます。
4. 登録をやめる選択肢は、期限と「2年縛り」を確認してから
取引先の多くが消費者や簡易課税の事業者なら、インボイス登録をやめて免税事業者に戻る手もあります。ただし、取消しの届出には「翌年の初日から15日前まで」という期限があり、登録した時期によっては2年間は免税事業者に戻れません。詳しくはインボイス登録すべきかの記事の「いったん登録して、やめられるか」で説明しています。
消費税の負担が増える分、所得税・住民税の側で取り戻せる対策もあります。会社員の副業で効果が大きい順に副業の節税対策にまとめています。
よくある質問
2割特例が終わった後はどうなりますか?
2割特例の後に簡易課税にするには、届出書をいつまでに出せばいいですか?
2割特例(3割特例)と簡易課税は、どちらが有利ですか?
簡易課税の届出を出した後でも、3割特例は使えますか?
届出を出し忘れたまま2027年分を申告するとどうなりますか?
参考・出典
- 国税庁「令和8年度税制改正特集(インボイス制度)」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年5月改訂) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-1.pdf
- 国税庁 インボイスQ&A 問117「2割特例や3割特例を適用した課税期間後の簡易課税制度の選択」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/117.pdf
- 国税庁 インボイスQ&A 問117-3「3割特例を適用するよりも簡易課税制度を適用した方が納付税額が少なくなる場合」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/117-3.pdf
- 国税庁 インボイスQ&A 問114-2(3割特例)・問115-2(3割特例の適用ができない課税期間) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/115-2.pdf
- 国税庁「D1-22 消費税簡易課税制度選択届出手続」(様式・記載要領) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shohi/annai/1461_13.htm
- 国税庁「インボイス制度 基礎編」(令和8年5月) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0023011-048_02.pdf

AI副業の実践者 / メディア運営。AIを活用した業務自動化と副業の仕組み化について発信しています。