副業する会社員の節税対策おすすめ6選|効果額の順に並べたら「青色申告とiDeCo」が2強、2026年は基礎控除の段差にも注意【2026年10月版】
「副業の節税」で検索すると、青色申告、iDeCo、ふるさと納税、経費……と方法がずらっと並びます。でも、どれをやると、いくら税金が減るのかを同じ条件で比べた記事はあまりありません。
この記事では、副業収入のある会社員をモデルにして、対策ごとの節税額を計算し、効果の大きい順に並べました。そのうえで、2026年分から始まる基礎控除の段差(副業の所得が1万円増えただけで税金が4万円以上増える境目)と、年内にやることをまとめています。手続きの細かいやり方は、個別の解説記事に案内します。
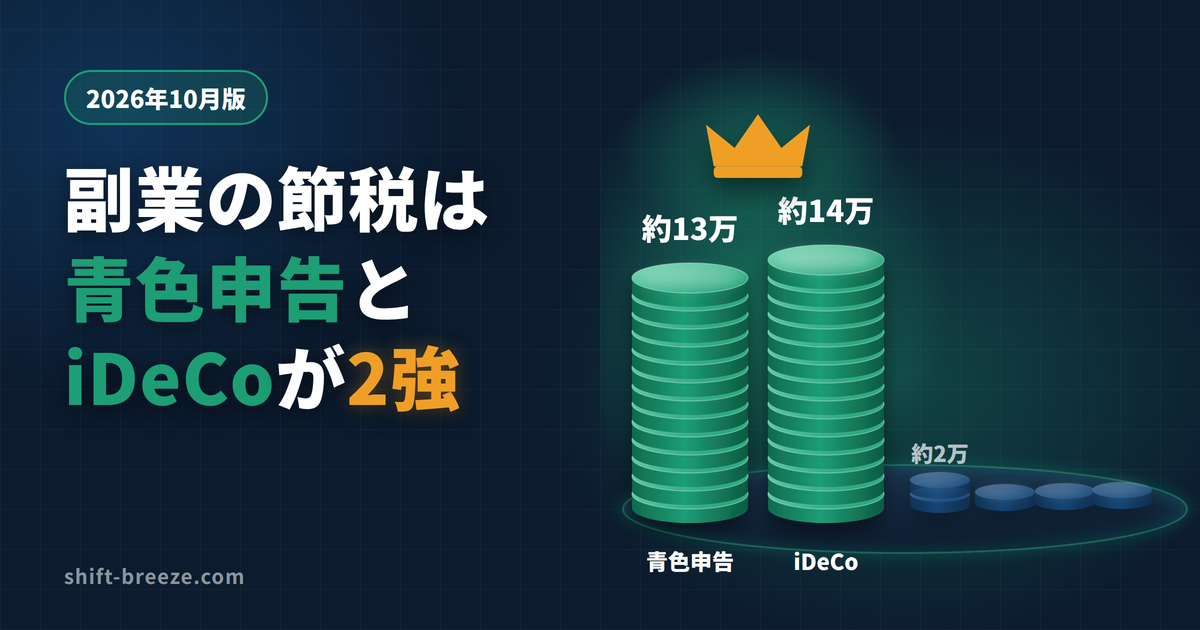
年収500万円・副業の所得80万円の会社員なら、効果が大きいのは①青色申告の65万円控除(年 約13万円)と②iDeCo(2027年からは年 約14万円)の2つです。経費の計上漏れを10万円分なくすと約2万円。ふるさと納税は税金を減らす制度ではなく、「返礼品の分だけ得をする」制度です。
年収600万円前後の人は、副業の所得を足すと合計所得が489万円を超えて基礎控除が37万円減ることがあります。この段差を戻せるのは、青色申告と経費(=所得そのものを減らす対策)だけです。iDeCoでは戻せません。
この記事の内容
効果額ランキング:年収500万円・副業所得80万円のモデル
まず結果から見てください。計算の前提は次のとおりです。
- 東京在住・独身・扶養なしの会社員。給与年収500万円(給与所得356万円)
- 副業の売上100万円・経費20万円=副業の所得80万円(青色申告をする場合は事業所得として認められている前提)
- 社会保険料は給与の15%(75万円)と仮定。会社に企業年金はない
- 所得税は復興特別所得税(2.1%)込み、住民税は所得割10%で計算。2026年分の税制(基礎控除・給与所得控除の改正後)を使用
節税効果レシート
所得税+住民税の減少額(年額・概算)
2位のiDeCoは、2027年以降の満額で比べると1位の青色申告より少し大きくなります。それでも青色申告を1位にしたのは、お金が60歳まで引き出せなくならないことと、次に説明する「基礎控除の段差」に効くからです。
給与の水準を変えると、順位はこう動きます。
| 対策(単独で実施) | 年収400万円 副業所得50万円 | 年収500万円 副業所得80万円 | 年収600万円 副業所得80万円 |
|---|---|---|---|
| 青色申告 65万円控除 | 約7.6万円 ※所得50万円が上限 | 約13.0万円 | 約19.9万円 |
| iDeCo 月6.2万円(2027年〜) | 約11.2万円 | 約14.4万円 | 約18.0万円 |
| iDeCo 2026年分(月2.3万円×11+6.2万円) | 約4.8万円 | 約6.4万円 | 約9.3万円 |
| 経費の計上漏れ10万円をなくす | 約1.5万円 | 約2.0万円 | 約3.0万円 |
年収600万円のケースでは、青色申告の効果がiDeCo満額を上回っています。控除額は青色65万円、iDeCo74.4万円と、iDeCoのほうが大きいのに、です。理由は、青色申告で合計所得が489万円以下に戻り、基礎控除が67万円から104万円に増えるからです。この仕組みを次で説明します。
反対に、年収400万円・副業所得50万円のケースでは、青色申告の控除は所得の50万円までしか使えません(控除額が所得を超えることはありません)。副業がまだ小さい人は、iDeCoのほうが効果は大きくなります。
節税額は「控除額×税率」で決まる。2種類の対策を分けて考える
会社員の節税額は、ほぼ次の式で計算できます。
節税額 = 控除・経費の額 ×(所得税率×1.021 + 住民税10%)
所得税率は課税所得に応じて5%〜45%の7段階です(国税庁 No.2260)。年収500万円前後の会社員はたいてい10%なので、控除が1万円増えるごとに約2,000円税金が減る、と覚えておけば十分です。年収が上がって所得税率が20%になると、1万円あたり約3,000円になります。
ここで大事なのは、節税対策が2種類に分かれることです。
青色申告特別控除、経費、少額減価償却。副業の「所得」を小さくするので、合計所得も下がる。基礎控除の段差や、所得で決まる他の制度にも効く。
iDeCo(小規模企業共済等掛金控除)、ふるさと納税(寄附金控除)、医療費控除など。課税所得は下がるが、合計所得は変わらない。
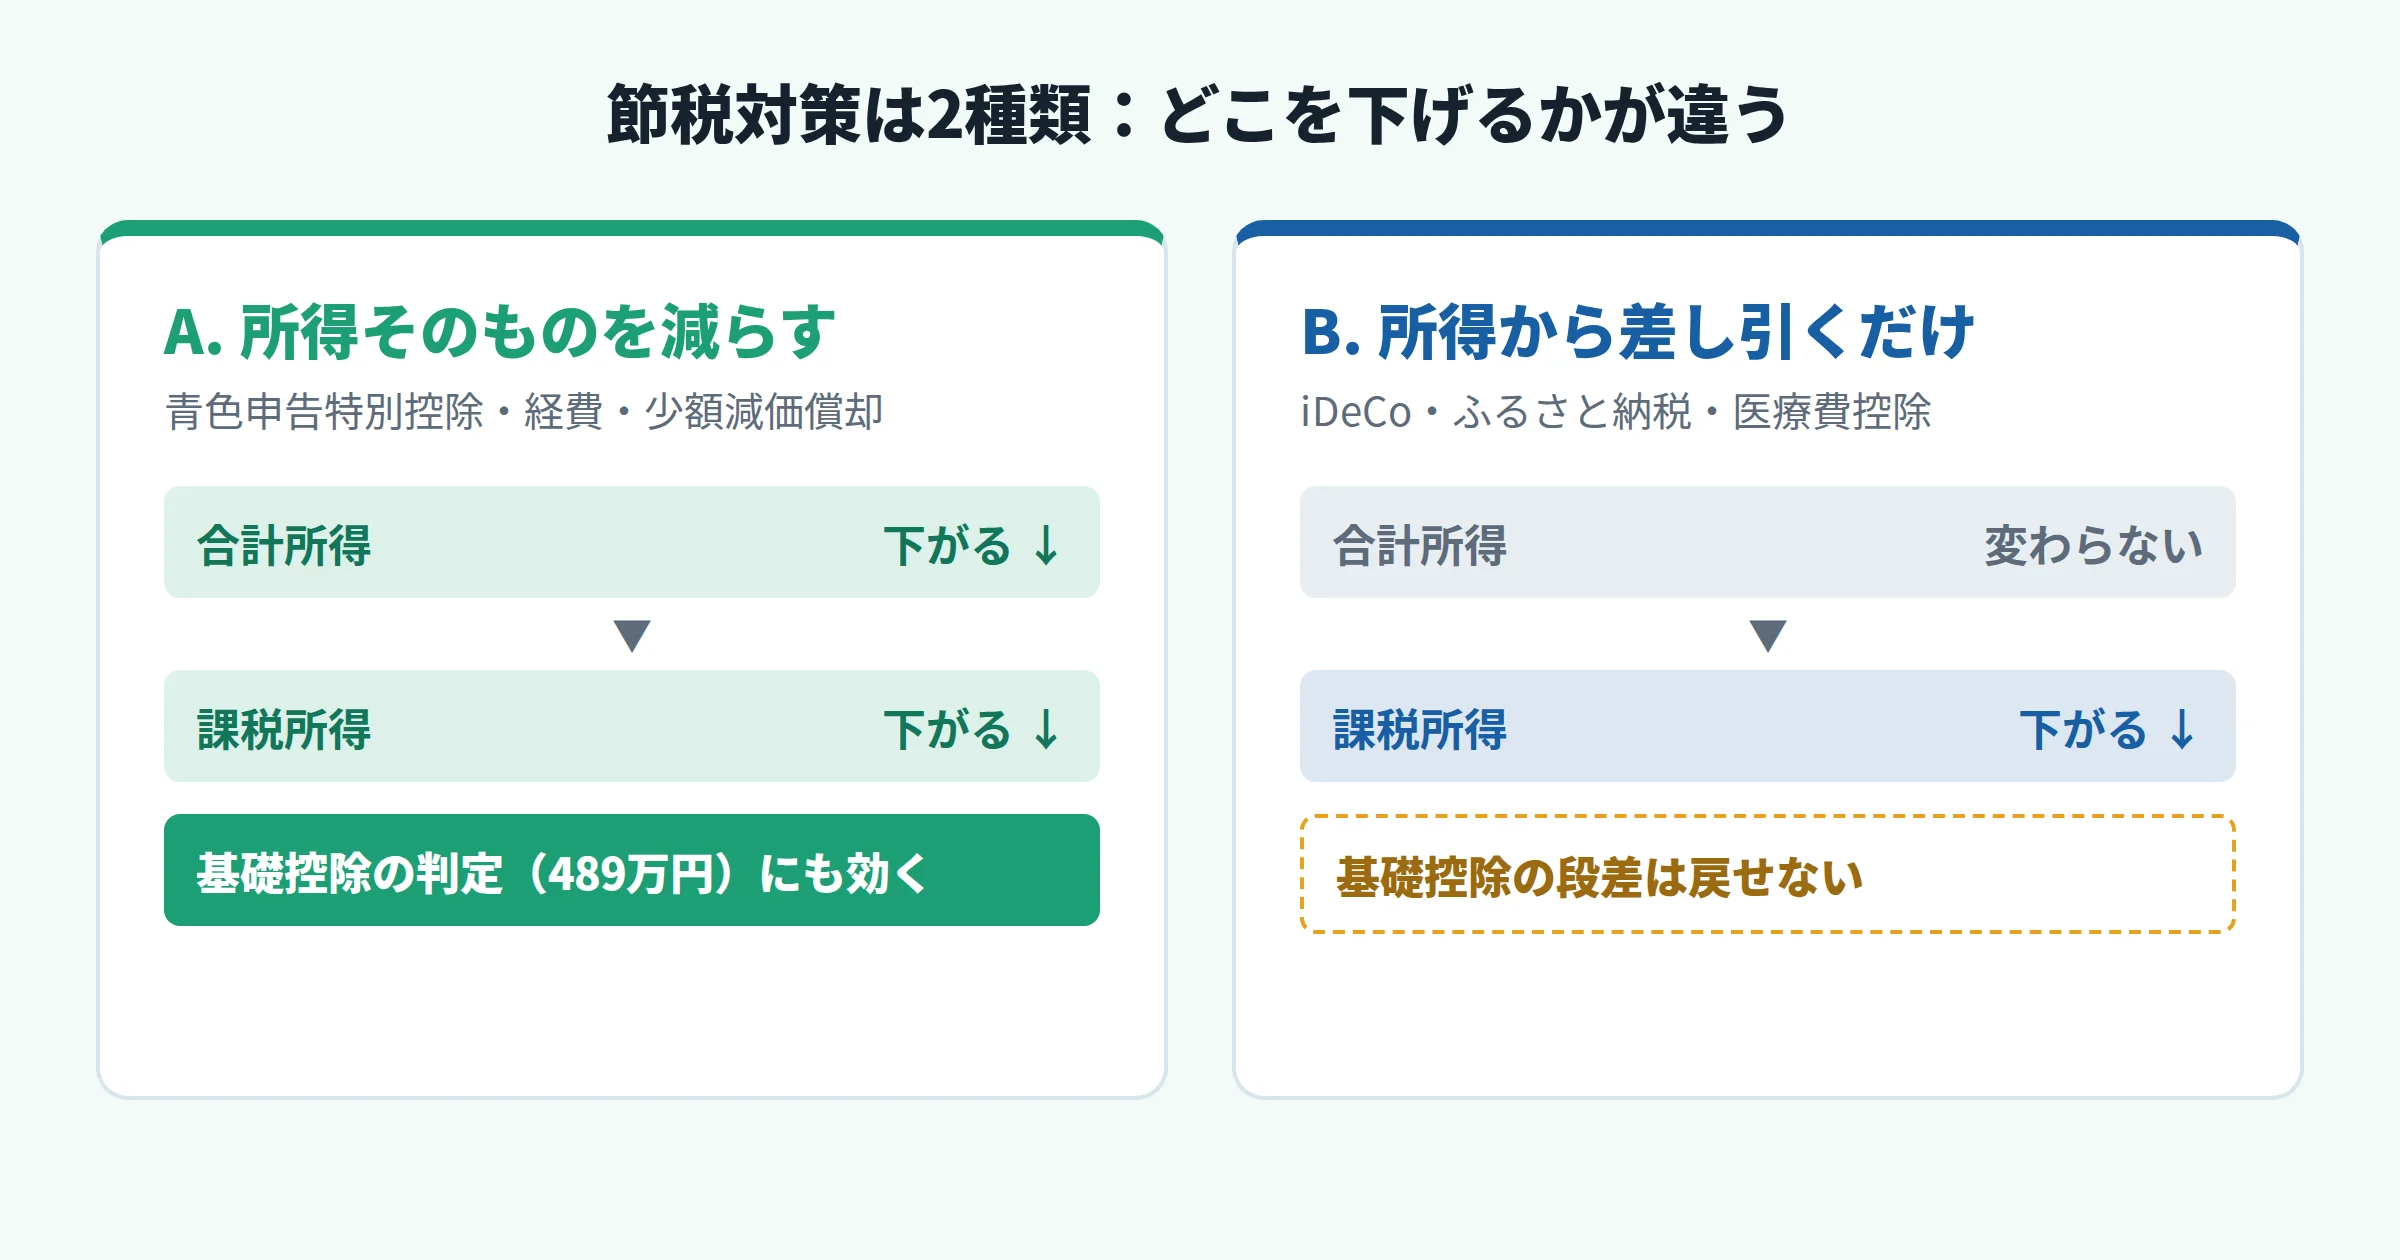
普段はこの違いを気にしなくてもかまいません。ただ、2026年分からは、合計所得によって基礎控除の額が大きく変わるようになりました。そのため、Aの対策がBより有利になる場面があります。
2026年分から:合計所得489万円の段差に注意
令和8年度の税制改正で、所得税の基礎控除が引き上げられました。2026年分・2027年分は、合計所得によって次のように変わります(国税庁)。
| 合計所得金額 | 所得税の基礎控除(2026・2027年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超〜655万円以下 | 67万円 |
| 655万円超〜2,350万円以下 | 62万円 |
489万円を1円でも超えると、基礎控除が37万円減ります。給与年収600万円の会社員は、給与所得が436万円です(国税庁 No.1410の計算式で 600万円×20%+44万円=164万円を差し引く)。この人の場合、副業の所得が53万円を超えたところが段差になります。
53万円→54万円で、副業の所得は1万円しか増えないのに、所得税は約4.2万円増える。社会保険料は給与の15%と仮定。住民税の基礎控除(43万円)は変わらないので、住民税に段差はない。
関連検索に「副業 損する金額」という言葉が出てくるのは、こうした「稼いだ以上に税金が増える」境目を気にする人が多いからでしょう。2026年の改正で、この境目は実際に存在するようになりました。
段差を越えてしまったとき、取れる手は限られています。
- 効く:青色申告特別控除、経費の計上漏れをなくす、少額減価償却(いずれも合計所得が下がる)
- 効かない:iDeCo、ふるさと納税、医療費控除、生命保険料控除(課税所得は下がるが、基礎控除の判定に使う合計所得は下がらない)
段差の手前で仕事を断るのは、たいてい割に合いません。上の例でも、副業所得を53万円から63万円に増やすと、所得税と住民税は合わせて約7万円増えますが、手元のお金は差し引き約3万円増えます。段差を気にするのは、副業の所得が境目のすぐ上(数万円〜十数万円超え)にあるときだけで十分です。そのときは、まず経費の漏れと青色申告で合計所得を戻せないかを確認します。
1位青色申告特別控除:年 約13万円(年収500万円モデル)
副業の所得から最大65万円を差し引ける制度です。年収500万円・副業所得80万円のモデルでは、所得税と住民税を合わせて年 約13万円減ります。課税所得が195万円を下回り、所得税率が10%から5%に下がる効果も含んでいます。
使える人:副業が「事業所得」であること
青色申告ができるのは、不動産所得・事業所得・山林所得がある人だけです(国税庁 No.2070)。副業の多くは「雑所得」として扱われ、雑所得では青色申告ができません。
2022年10月の通達改正で、判定の目安ははっきりしました。事業としての実態(継続して、自分の計算で営んでいる)があり、帳簿を付けて保存していれば、原則として事業所得として扱われます。帳簿がなければ、原則として雑所得です。ただし、収入が300万円以下で本業の収入の10%未満のような場合は、事業と言えるかを個別に判断されます。「開業届を出せば自動で事業所得になる」わけではありません。
65万円を取る条件と、2027年からの75万円
| 控除額 | 2026年分の条件 | 2027年分から |
|---|---|---|
| 65万円 | 複式簿記+貸借対照表・損益計算書を添付+期限内に提出+e-Tax(または優良な電子帳簿保存) | 75万円=複式簿記+e-Tax+優良な電子帳簿保存 65万円=複式簿記+e-Tax |
| 55万円 | 上の条件のうちe-Taxなし(紙で提出) | 区分が廃止 |
| 10万円 | 簡易な帳簿(単式簿記) | 10万円(変わらず) |
2026年分の要件は国税庁 No.2072のとおりです。控除額は副業の所得が上限になるので、所得が40万円なら控除も40万円までです。
注意:2026年分にはもう間に合わないことが多い
青色申告をするには、その年の3月15日まで(1月16日以後に開業した場合は開業から2か月以内)に「青色申告承認申請書」を出しておく必要があります。まだ申請していない人は、2026年分の申告は白色になります。2027年分から青色にするなら、期限は2027年3月15日です。2027年分からは最大75万円に上がるので、今から準備しても遅くはありません。
手順はAI副業の青色申告のやり方に、開業届を出すかどうかの判断は副業で開業届は出すべきかの判断フローにまとめています。
65万円控除の条件(複式簿記・決算書・e-Tax送信)は、確定申告ソフトを使えば手で仕訳を組まずに満たせます。まず無料で試して、自分の副業の取引量で使い切れるか確認してみてください。
ソフトの選び方はfreee・マネーフォワード・弥生の比較で、導入して実際に何時間減ったかは会計ソフト導入の体験談で紹介しています。
2位iDeCo:2027年からは年 約14万円、ただし60歳まで引き出せない
iDeCo(個人型確定拠出年金)の掛金は、全額が「小規模企業共済等掛金控除」として所得から差し引かれます(国税庁 No.1135)。副業とは関係なく使えますが、副業で所得税率が上がった人ほど効果が大きくなります。
2026年12月分から上限が大きく上がる
| 加入者 | 現行(月額) | 2026年12月分から(月額) |
|---|---|---|
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員(企業年金あり) | 2.0万円 | 6.2万円から企業年金の掛金相当額を引いた額 |
| 公務員 | 2.0万円 | 5.4万円 |
新しい上限は2026年12月分(2027年1月の引き落とし分)から適用されます(厚生労働省のリーフレット、松井証券のお知らせ)。上限まで掛金を増やすには、自分で変更の手続きをする必要があります。e-iDeCoでは2026年12月1日〜24日に手続きでき、それ以外の方法は加入先の金融機関に確認してください。
企業年金のない会社員が2027年に月6.2万円を拠出すると、控除は年74.4万円です。年収500万円モデルの節税額は約14.4万円になり、青色申告の65万円控除を少し上回ります。
それでも2位にした理由
- 原則60歳まで引き出せない。副業の売上が落ちた月や、独立資金が必要になったときにも使えない
- 受け取るときは、退職所得控除や公的年金等控除の範囲を超えると課税される。「完全に非課税」ではない
- 2026年分は上限の大部分が月2.3万円のまま。これから加入する人は手続きに時間がかかるので、2026年分の控除にはほとんど間に合わないと考えておく
- 前の章のとおり、基礎控除の段差には効かない
税金だけで見ればiDeCoは強力です。ただ、副業の資金繰りを考えると、まず青色申告と経費で「所得を正しく小さくする」ほうを先に固め、iDeCoは生活防衛資金とは別に、60歳まで触らなくていいお金の範囲で上限を決めるのが無難です。会社員の掛金変更の手順はiDeCoの掛金を月6.2万円に変える手続きで解説する予定です。
3位経費の計上漏れをなくす:10万円で約2万円
経費は、青色でも白色でも、事業所得でも雑所得でも差し引けます。効果は「漏れていた額×約20%」(年収500万円モデル)と地味です。ただ、手続きの期限がなく、今年の分から確実に効く唯一の対策です。
副業の会社員が漏らしやすいのは、次のような支出です。
- ChatGPT・Claude・Canvaなどのサブスク代(私用と兼用なら使用割合で按分)
- 自宅の通信費・電気代の副業分(作業時間などの合理的な基準で按分)
- 副業用に買ったPC・モニター・書籍・オンライン講座
- クラウドソーシングの手数料(入金額だけを売上にして、手数料を引き忘れるケース)
- 振込手数料、打ち合わせのための交通費
AIツール代を経費にするときの考え方はChatGPT課金は経費になるかに、勘定科目と按分の書き方はAI副業の経費の仕訳例にまとめました。
「通信費の50%」のような割合は、自分で根拠を説明できる必要があります。副業の作業時間の記録や、スマホの用途の内訳など、後から見て分かる形で残しておくと安心です。
4位ふるさと納税:節税ではなく「実質負担2,000円」
ふるさと納税は、寄附した額から2,000円を引いた分が、上限の範囲内で所得税と住民税から差し引かれる仕組みです(総務省)。支払う税金の総額は減りません。税金の一部を前払いし、その代わりに返礼品を受け取る、と考えると正確です。
返礼品は寄附額の3割以下と決まっています。年収500万円モデルで上限の約8万円まで寄附すると、受け取れる返礼品の価値は最大で約2.4万円です。そこから自己負担の2,000円を引いた約2.2万円が「得」になります。
副業の会社員が気をつけること
- 副業の所得が増えると上限も上がる。給与だけで計算するシミュレーターでは上限が低く出る
- 青色申告やiDeCoを使うと上限は下がる。モデルの場合、青色65万円控除を使うと上限は約8.2万円から約6.2万円に下がる。上限ぎりぎりまで寄附する人は、他の対策を反映したあとの所得で計算し直す
- 副業で確定申告をする人は、ワンストップ特例は使えない。寄附金控除は確定申告書に書く
- 2026年10月から、自治体が募集に使える経費の上限が下がるなどルールが変わった。同じ返礼品でも寄附額が上がったり、取り扱いが終わったりする場合がある
給与と副業の所得を合算した上限額の計算は、副業ありのふるさと納税 上限額シミュレーションで詳しく試算しています。2026年分の寄附は12月31日までです。
5・6位少額減価償却と、赤字の損益通算
5位 少額減価償却の特例:前倒しで経費にできる
青色申告者は、取得価額が一定額未満の備品(PCなど)を、買った年に一括で経費にできます。2026年4月1日以後に取得したものは40万円未満が対象で、年合計300万円までです。耐用年数に分けて経費にする通常の減価償却(国税庁 No.2100)と比べて、経費の総額は同じで、計上する時期が早まるだけです。今年の所得が段差のすぐ上にある、今年だけ所得が多い、といった場合に効きます。白色申告では使えません。
6位 赤字の損益通算:狙ってやるものではない
「副業を赤字にすれば給与の税金が戻る」という話はよく見かけます。ただ、損益通算ができるのは事業所得などに限られ、雑所得の赤字は給与と相殺できません(国税庁 No.2250)。
事業所得として認められる副業で、開業の年に設備を買ったなどの理由で本当に赤字になった場合は、給与所得と相殺され、源泉徴収された税金の一部が戻ります。ですが、毎年赤字の副業は「事業」と認められにくくなります。100円の赤字を作るには100円を使う必要があることも忘れないでください。税金が戻るのはそのうち2〜3割です。
逆効果になる「節税」
- 家族旅行や私用の飲食を経費にする:調査で否認されると、追加の税金に加えて加算税・延滞税がかかる
- 雑所得のまま赤字を給与と相殺して申告する:損益通算できないので、修正申告の対象になる
- 節税のためだけに不要な物を買う:税率20%の人なら、10万円使って戻るのは約2万円
- 「20万円以下なら申告不要」を住民税にも当てはめる:所得税の確定申告が不要でも、住民税の申告は必要。申告しないと、会社に届く住民税の通知と合わなくなり、副業が会社に知られるきっかけにもなる
最後の住民税の点は、副業の住民税はいくらかの計算と、副業が会社に伝わる情報の経路で詳しく説明しています。
2026年10月〜2027年3月にやること
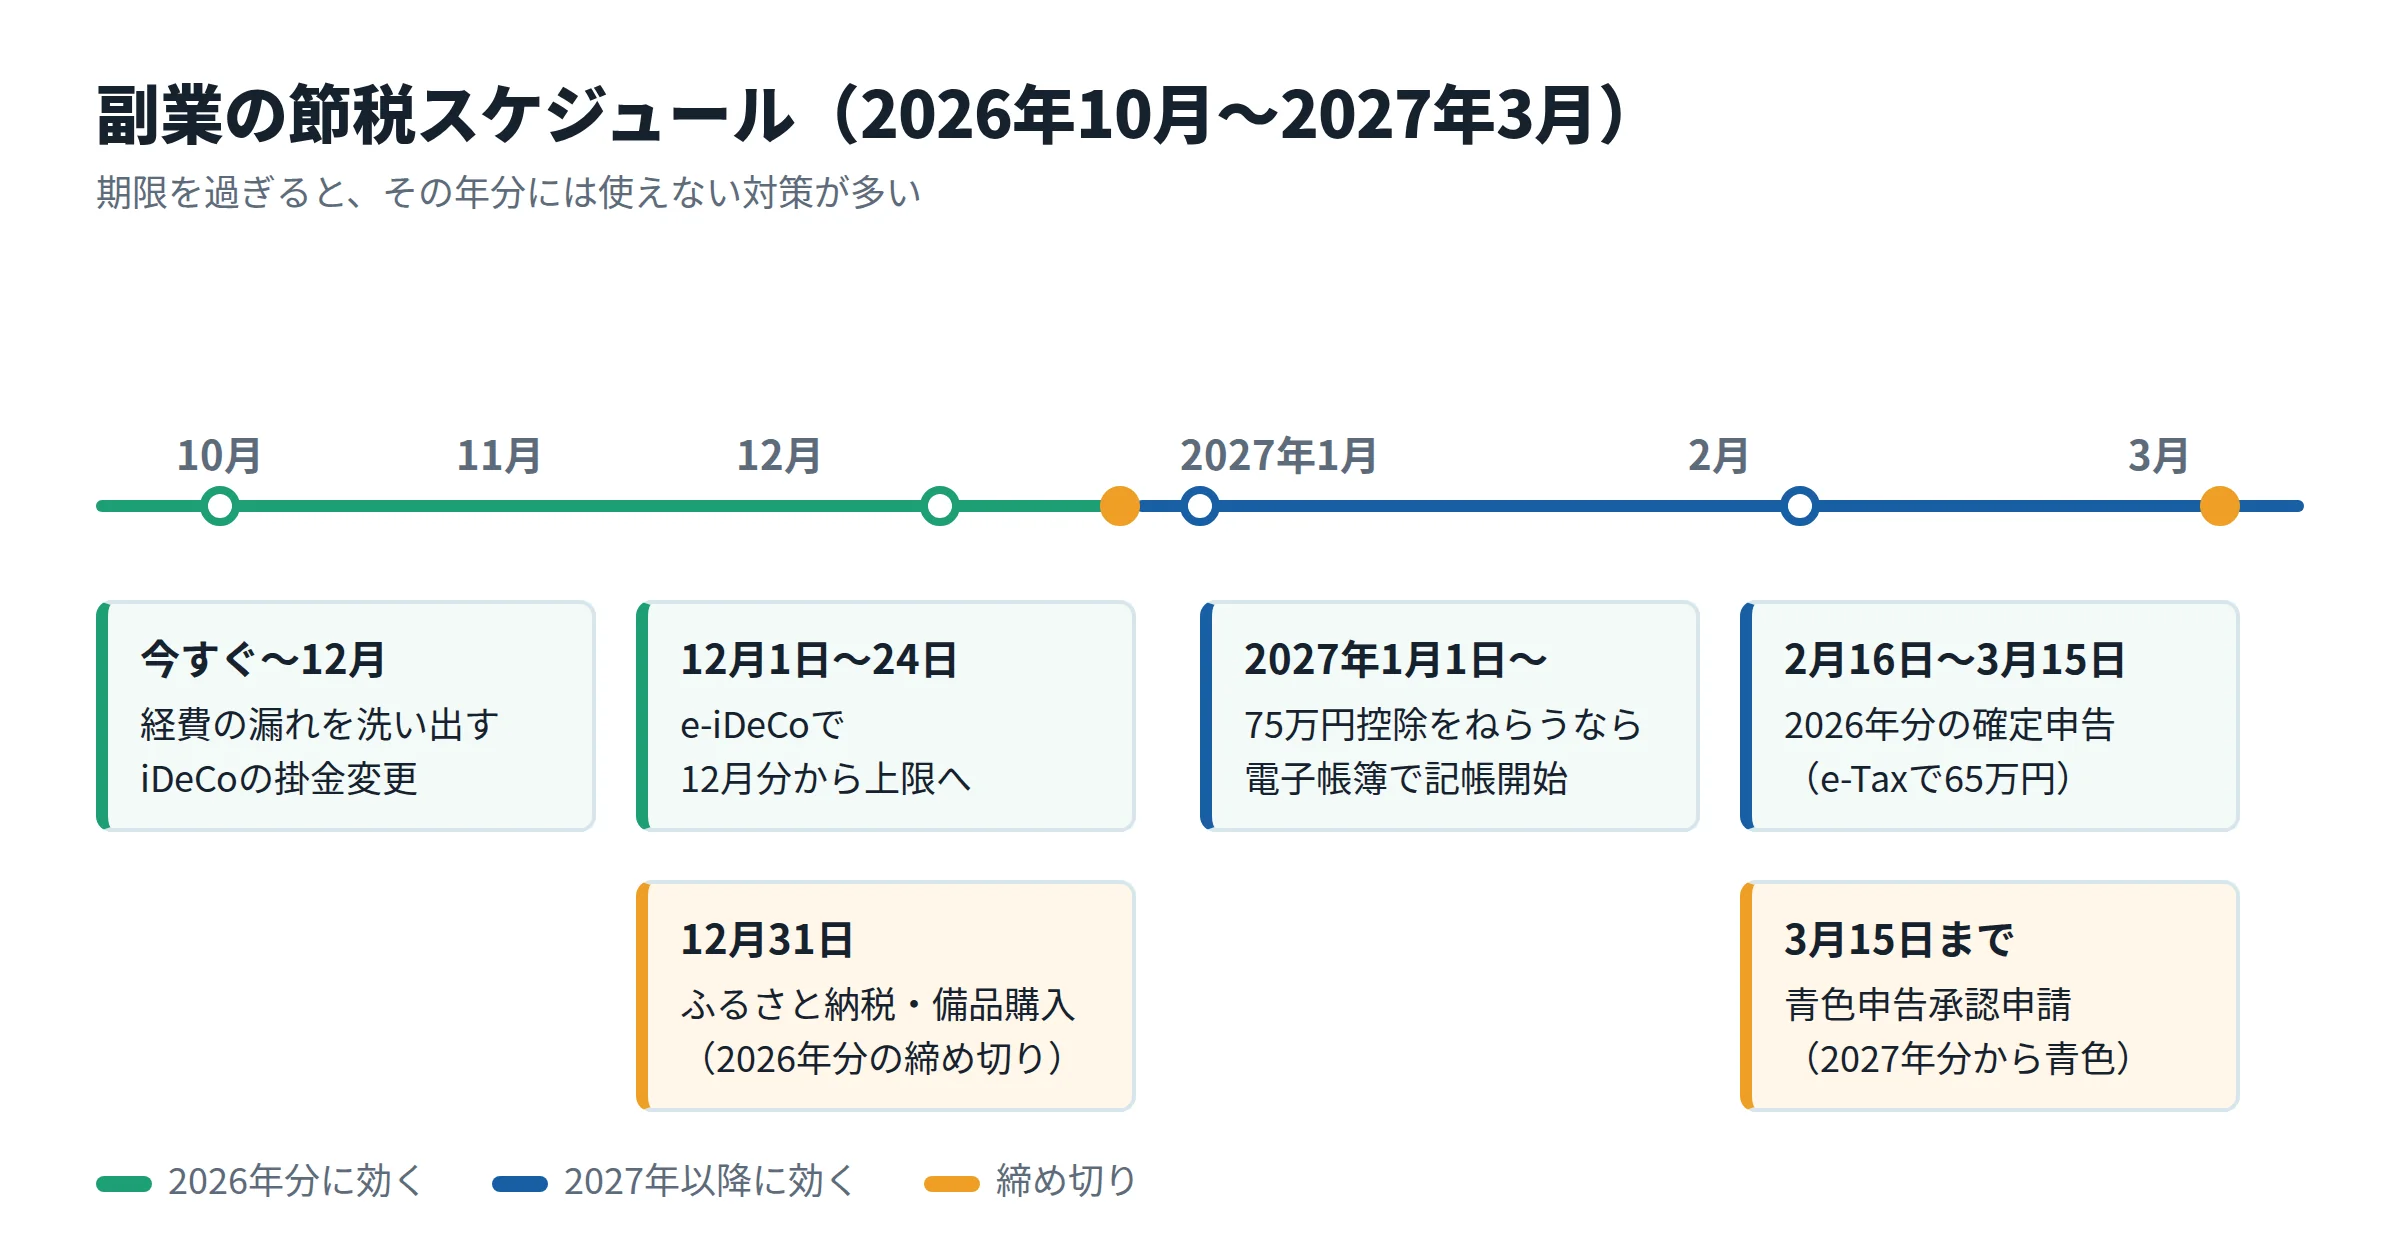
節税対策の多くは「期限までに手続きしたかどうか」で効果が決まります。2026年分と2027年分、それぞれの期限を並べました。
| 時期 | やること | 効く年 |
|---|---|---|
| 今すぐ〜12月 | 1〜9月の経費の漏れを洗い出し、領収書・明細をそろえる | 2026年分 |
| 今すぐ〜12月 | iDeCo加入者は、12月分から上限まで増やす変更の手続き(e-iDeCoは12月1日〜24日) | 2026年分(1か月分)・2027年分 |
| 12月31日まで | ふるさと納税(青色申告・iDeCoを反映した上限で) | 2026年分 |
| 12月31日まで | 青色申告者は、必要な備品の購入を検討(少額減価償却) | 2026年分 |
| 2027年1月1日 | 75万円控除をねらう人は、優良な電子帳簿の要件を満たす会計ソフトでの記帳を年初から始める | 2027年分 |
| 2027年2月16日〜3月15日 | 2026年分の確定申告(青色65万円はe-Taxで期限内に提出) | 2026年分 |
| 2027年3月15日まで | 青色申告承認申請書を提出(まだの人) | 2027年分 |
確定申告そのものの流れは副業の確定申告のやり方で、スマホのe-Taxでの手順から説明しています。
よくある質問
副業をしている会社員は、節税をどうすればいいですか?
サラリーマンにとって最強の副業は何ですか?
副業を赤字にすれば、会社の給料から引かれた税金は戻りますか?
副業の所得が20万円以下なら、節税は考えなくていいですか?
2026年の改正で、副業の会社員に一番関係があるのは何ですか?
節税の効果は、所得や家族構成で大きく変わります。この記事の金額は、上の前提で計算した目安です。自分の数字で確かめるときは、去年の源泉徴収票と副業の売上・経費を用意し、確定申告ソフトや国税庁の確定申告書等作成コーナーで試算してみてください。判断に迷う場合は、税務署や税理士に相談しましょう。
参考・出典
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」 https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- 国税庁 No.1410 給与所得控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁 No.2260 所得税の税率 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 No.2070 青色申告制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 国税庁 No.2072 青色申告特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁 No.1135 小規模企業共済等掛金控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 国税庁 No.2250 損益通算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
- 国税庁 No.2100 減価償却のあらまし https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
- 厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額が大幅アップ!」 https://www.mhlw.go.jp/content/12500000/001726957.pdf
- 松井証券「iDeCo制度改正について」 https://www.matsui.co.jp/news/2026/detail_0731_01.html
- 総務省「ふるさと納税のしくみ 税金の控除について」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html

AI副業の実践者 / メディア運営。AIを活用した業務自動化と副業の仕組み化について発信しています。