青色申告決算書の書き方【副業・2026年分】4ページを記入例つきで1欄ずつ|給与口座と混ざったお金は「事業主貸・借」で片づける
青色申告の承認を受けて、いざ初めての決算書を開くと、欄が多くて手が止まります。でも副業の会社員なら、書く欄は全体の2〜3割で、残りは空欄のままで大丈夫です。
この記事では、AIを使ったライティングと動画編集の副業で売上120万円・経費48.1万円という1つのモデルを最後まで使い、4ページを順に埋めていきます。決算書の数字はページ同士でつながっていて、最後に1か所が一致すれば合っている、という仕組みもあわせて説明します。
- 書く順番は2・3ページ(内訳)→1ページ(損益計算書)→4ページ(貸借対照表)。1ページから書き始めると数字が合わなくなります。
- 給与口座や個人カードと混ざったお金は、事業主借(自分のお金で払った経費)/事業主貸(事業のお金を私用に回した分)で整理すれば、口座を分けていなくても貸借対照表は作れます。
- 2026年分はe-Taxで送れば最大65万円控除、紙なら55万円。2027年分からは紙だと10万円になります(e-Taxは65万円、優良な電子帳簿などを満たせば75万円)。控除額は所得が上限です。
書き始める前に:決算書の全体像と「書かなくていい欄」
青色申告決算書(一般用)は4ページの書類です。国税庁の「青色申告決算書(一般用)の書き方」に沿って、各ページの役割を整理するとこうなります。
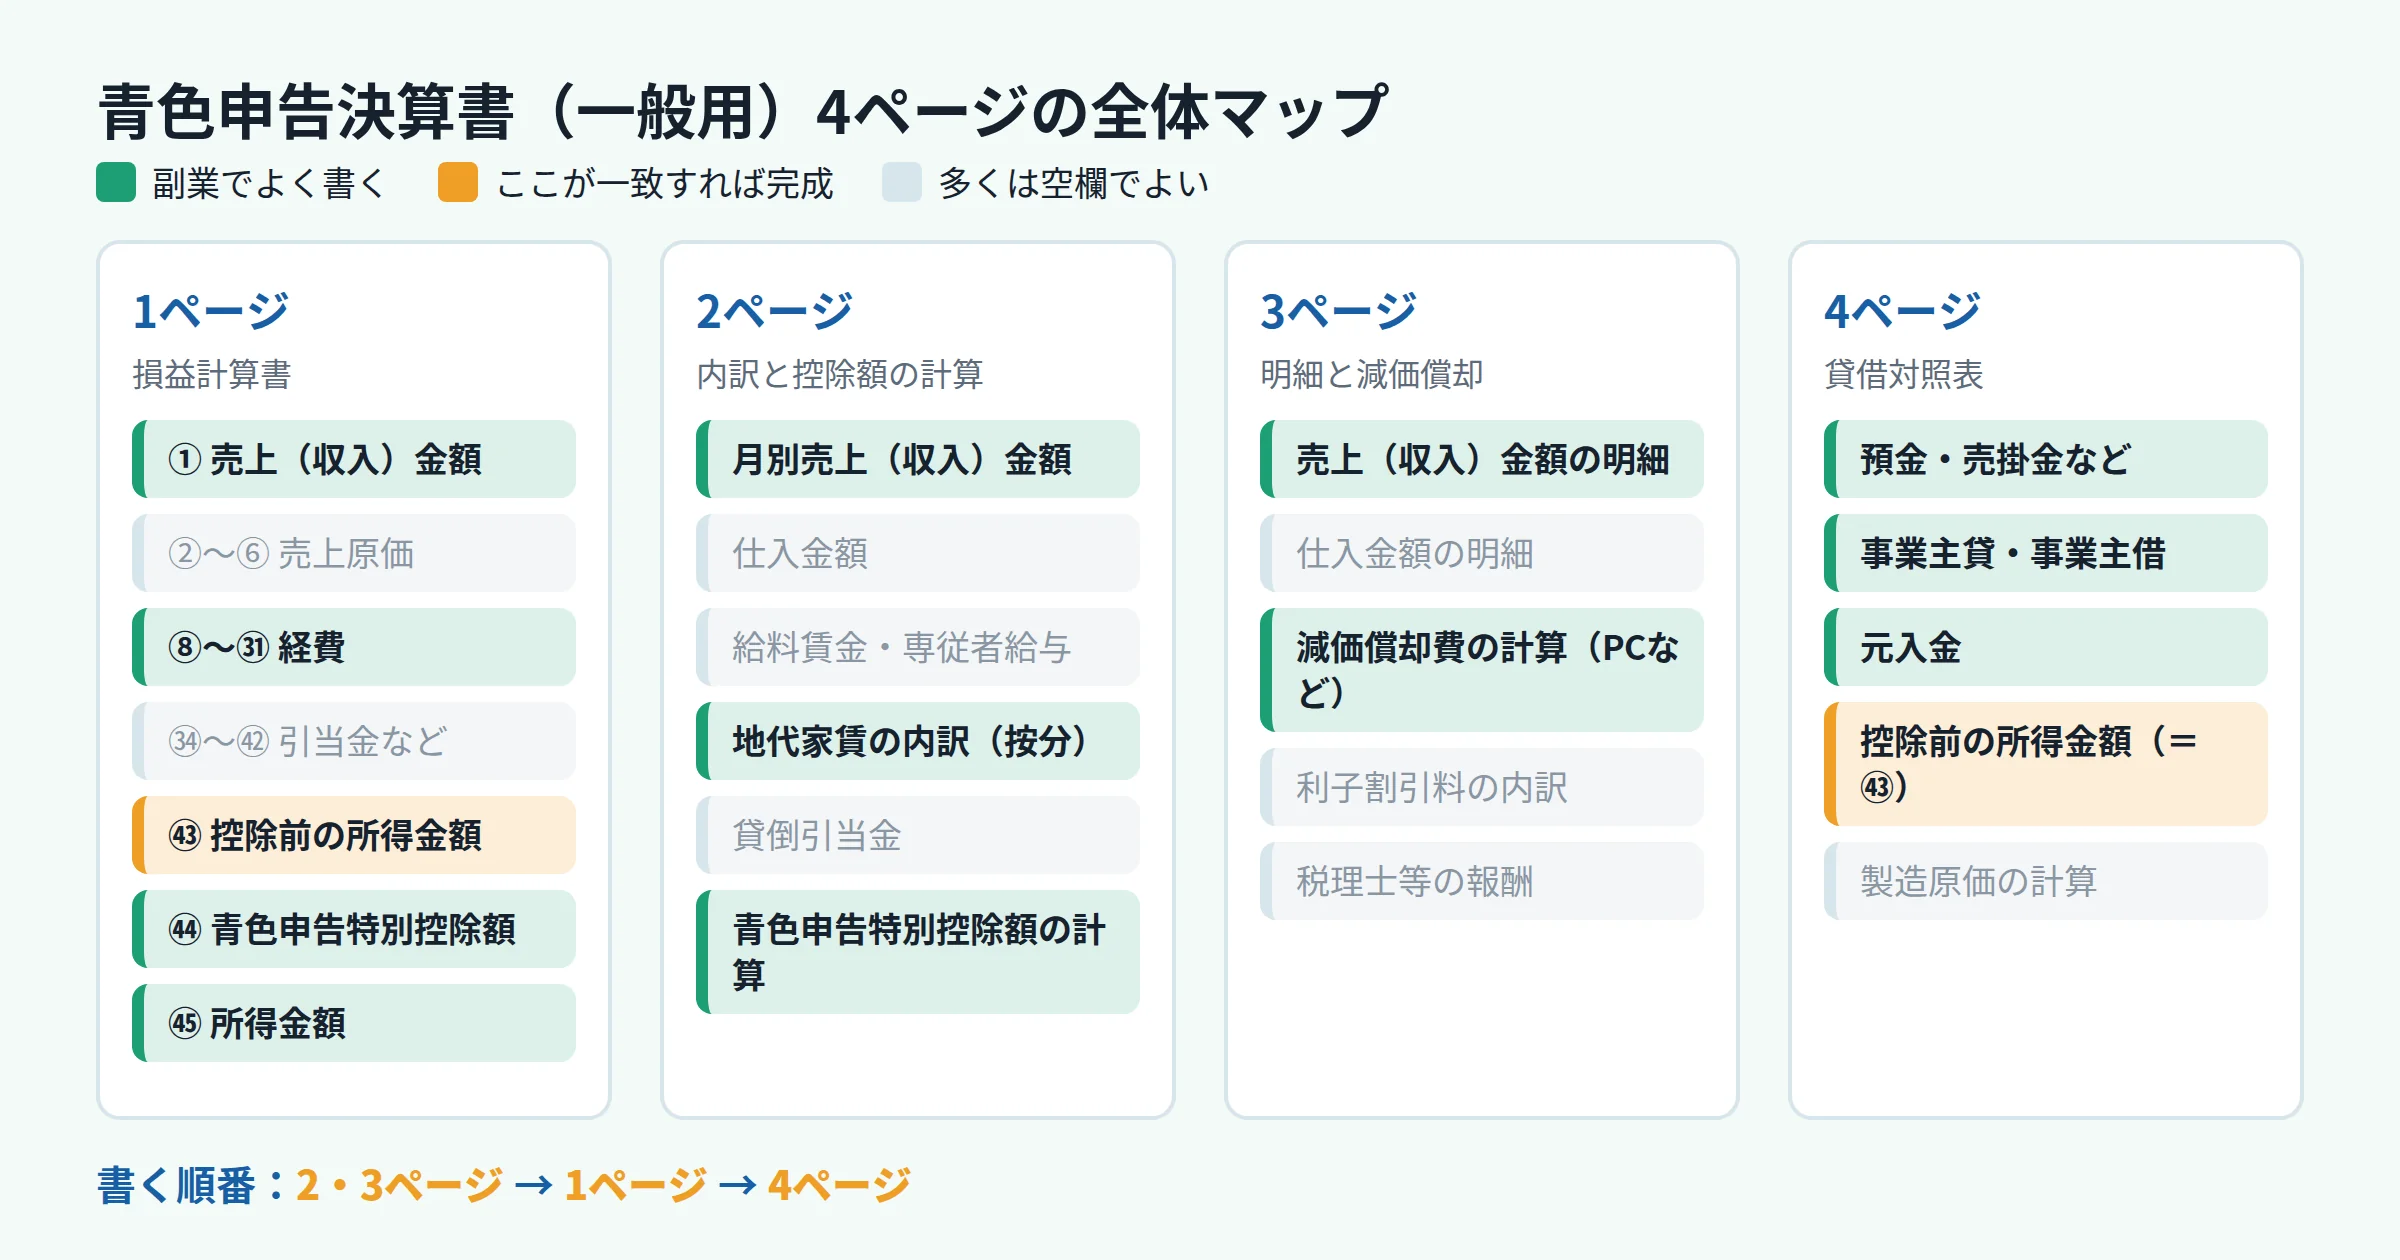
| ページ | 中身 | 副業でよく書く欄 | 多くの人は空欄でよい欄 |
|---|---|---|---|
| 1ページ | 損益計算書 | 売上 ①、経費 ⑧〜㉛、控除前所得 ㊸、控除額 ㊹、所得 ㊺ | 売上原価 ②〜⑥、各種引当金 ㉞〜㊷ |
| 2ページ | 月別売上、給料賃金・専従者給与、地代家賃の内訳、控除額の計算 | 月別売上、地代家賃の内訳、青色申告特別控除額の計算 | 仕入金額、給料賃金、専従者給与、貸倒引当金 |
| 3ページ | 売上・仕入の明細、減価償却費の計算、利子割引料・税理士等の報酬 | 売上先の明細、減価償却費の計算 | 仕入先の明細、利子割引料 |
| 4ページ | 貸借対照表、製造原価の計算 | 貸借対照表(65万円・55万円控除なら必須) | 製造原価の計算 |
売上原価や棚卸は、商品を仕入れて売る商売のための欄です。ライティング・デザイン・動画編集・AIを使った作業代行のようにサービスを提供する副業なら、在庫がないので空欄(0)で問題ありません。人を雇っていなければ給料賃金も空欄です。
ここで使う様式は、国税庁が公開している令和7年分(2025年分)の決算書です。様式は「令和5年分以降用」で、欄の番号は令和7年分まで同じでした。2026年分の様式が公開されたら、番号が変わっていないか確かめてから書き写してください。
記入例のモデル:AI副業の会社員Aさん(2026年分)
記事の最後まで、次の1人の数字で決算書を作ります。数字は説明のために置いたもので、合計が全ページで一致するよう検算してあります。
- 副業:ChatGPTなどのAIツールを使ったWebライティングと動画編集。2026年分から青色申告(承認済み)
- 売上:120万円(クラウドソーシング経由90万円、法人の直接取引30万円)
- 法人の直接取引は原稿料なので、支払時に10.21%が源泉徴収される。12月分の10万円は年明け入金
- クラウドソーシングは手数料が引かれて入金される。手数料と振込手数料は年7.2万円
- 副業専用の銀行口座を1つ作ったが、経費の多くは個人のクレジットカードや給与口座から払っている
- 5月にパソコンを18万円で購入。副業での使用割合は70%
- 自宅(家賃月8万円)の一部屋の一角で作業。面積で10%を事業用とする
- 消費税は免税事業者(税込の金額で記帳)
まず、1年分の経費を決算書の科目に振り分けます。家と共用しているものは、事業に使った割合(家事按分)を掛けた後の金額だけを書きます。
| 科目 | 中身 | 支払額 | 事業割合 | 決算書に書く額 |
|---|---|---|---|---|
| 通信費 ⑫ | AIツールの月額料金(副業専用) | 60,000 | 100% | 60,000 |
| 通信費 ⑫ | 自宅のネット回線(月5,500円) | 66,000 | 50% | 33,000 |
| 水道光熱費 ⑩ | 電気代 | 120,000 | 20% | 24,000 |
| 地代家賃 ㉓ | 自宅の家賃(月8万円) | 960,000 | 10% | 96,000 |
| 減価償却費 ⑱ | パソコン(18万円・少額減価償却の特例) | 180,000 | 70% | 126,000 |
| 消耗品費 ⑰ | マウス、外付けSSD、マイクなど | 35,000 | 100% | 35,000 |
| 旅費交通費 ⑪ | 取引先との打ち合わせ | 6,000 | 100% | 6,000 |
| 支払手数料 ㉕ | クラウドソーシング手数料・振込手数料 | 72,000 | 100% | 72,000 |
| 新聞図書費 ㉖ | 書籍・動画編集の教材 | 24,000 | 100% | 24,000 |
| 雑費 ㉛ | 分類しにくい少額の支出 | 5,000 | 100% | 5,000 |
| 経費の合計 ㉜ | 481,000 | |||
AIツールの月額料金を何費にするかは決まりがありません。通信費にする人が多く、支払手数料でも構いません。一度決めた科目を毎年変えずに使うことのほうが大切です。按分割合の決め方と仕訳の書き方は、AI副業の経費の仕訳例と按分シミュレーションにまとめています。
2ページ:月別売上・地代家賃の内訳を書く
国税庁の書き方でも、内訳のページから先に書くほうが作りやすいとされています。1ページの売上や家賃の数字は、2・3ページの合計を書き写すだけだからです。
月別売上(収入)金額及び仕入金額
1月〜12月の売上を月ごとに書き、「計」の金額が1ページの売上①になります。ポイントは次の3つです。
- 入金した月ではなく、仕事を納品した月の売上として書きます。Aさんの12月納品分10万円は1月入金ですが、12月の売上に入れます(国税庁の決算の手引きでも、年内に納品した分は未請求でも売上に計上するとしています)
- クラウドソーシングは手数料を引く前の金額を売上にし、手数料は経費(支払手数料)に入れます。入金額だけを売上にすると、売上と経費が両方小さくなり、貸借対照表の預金残高と合わなくなります
- 源泉徴収された報酬も、引かれる前の金額が売上です。引かれた税金の扱いは4ページで説明します
仕入がない副業なら、仕入金額の列は空欄です。「家事消費等」「雑収入」も、該当がなければ空欄にします。
地代家賃の内訳
自宅の一部を作業場にしている場合、ここに大家さん(管理会社)の住所・氏名、賃借物件、本年中の賃借料(家賃の全額)と左の賃借料のうち必要経費算入額(按分後)を書きます。Aさんなら次のとおりです。
| 支払先 | 賃借物件 | 本年中の賃借料 | うち必要経費算入額 |
|---|---|---|---|
| 管理会社の住所・名称 | 自宅(居室) | 960,000 | 96,000 |
家賃の全額と按分後の金額を両方書くので、何割を事業用にしたかが税務署から見える欄です。割合の根拠(作業スペースの面積、間取り図など)を手元に残しておきましょう。
青色申告特別控除額の計算
2ページの右下にある小さな表です。1ページの㊸(控除前の所得金額)が出てから書くので、後で戻ってきます。順番は1ページの章で説明します。
3ページ:減価償却(パソコン)と売上先の明細を書く
売上(収入)金額の明細
主な売上先の名前・所在地・売上金額を書きます。上位の取引先を書き、それ以外は「上記以外の売上先の計」にまとめます。登録番号(インボイス番号)や法人番号が分かれば書き、書いた場合は所在地を省略してもよいとされています。
クラウドソーシング経由の仕事は、プラットフォーム運営会社ではなく発注者ごとの売上として扱うのが原則です。発注者が多くて追い切れない場合は、主な数社だけ書き、残りを「上記以外」にまとめれば十分です。
減価償却費の計算
パソコンやカメラなど、1つ10万円以上の道具を買った人が書く表です。買った金額によって、経費にする方法が変わります。
| 取得価額(1つあたり) | 処理のしかた | 決算書のどこに書くか |
|---|---|---|
| 10万円未満 | 買った年に全額経費 | 1ページの消耗品費⑰(3ページは不要) |
| 10万円以上20万円未満 | 一括償却資産として3年で均等に経費(1/3ずつ)。青色なら下の特例も選べる | 3ページ(償却率欄に「1/3」) |
| 10万円以上40万円未満 | 青色申告の中小事業者は「少額減価償却資産の特例」で、使い始めた年に全額経費。年300万円まで。2026年4月1日以後の取得分が40万円未満(それより前は30万円未満) | 3ページ(摘要に「措法28の2」) |
| 上記を超えるもの | 耐用年数で分けて経費(パソコンは4年) | 3ページ |
Aさんのパソコン(2026年5月に18万円)は40万円未満なので、少額減価償却の特例で全額をこの年の経費にできます。3ページの表には次のように書きます。
| 欄 | Aさんの記入 | ポイント |
|---|---|---|
| 名称・数量・取得年月 | パソコン/1台/R8・5 | 令和8年=2026年 |
| ㋑取得価額 | 180,000 | 税込で記帳している人は税込額 |
| 償却方法・耐用年数・償却率など | —(記入しない) | 特例では計算しない |
| ㋣本年分の償却費合計 | 180,000 | 取得価額をそのまま |
| ㋠事業専用割合 | 70% | 私用と兼用なら使用割合 |
| ㋷本年分の必要経費算入額 | 126,000 | ㋣×㋠ → 1ページの減価償却費⑱へ |
| ㋦未償却残高 | 0 | 全額を償却したので0 |
| 摘要 | 措法28の2 | 特例を使ったことを示す |
1ページ:損益計算書を埋めて控除額を出す
2・3ページができたら、1ページは書き写しと引き算だけです。上から順に埋めていきます。
| 欄 | 書くこと | Aさん |
|---|---|---|
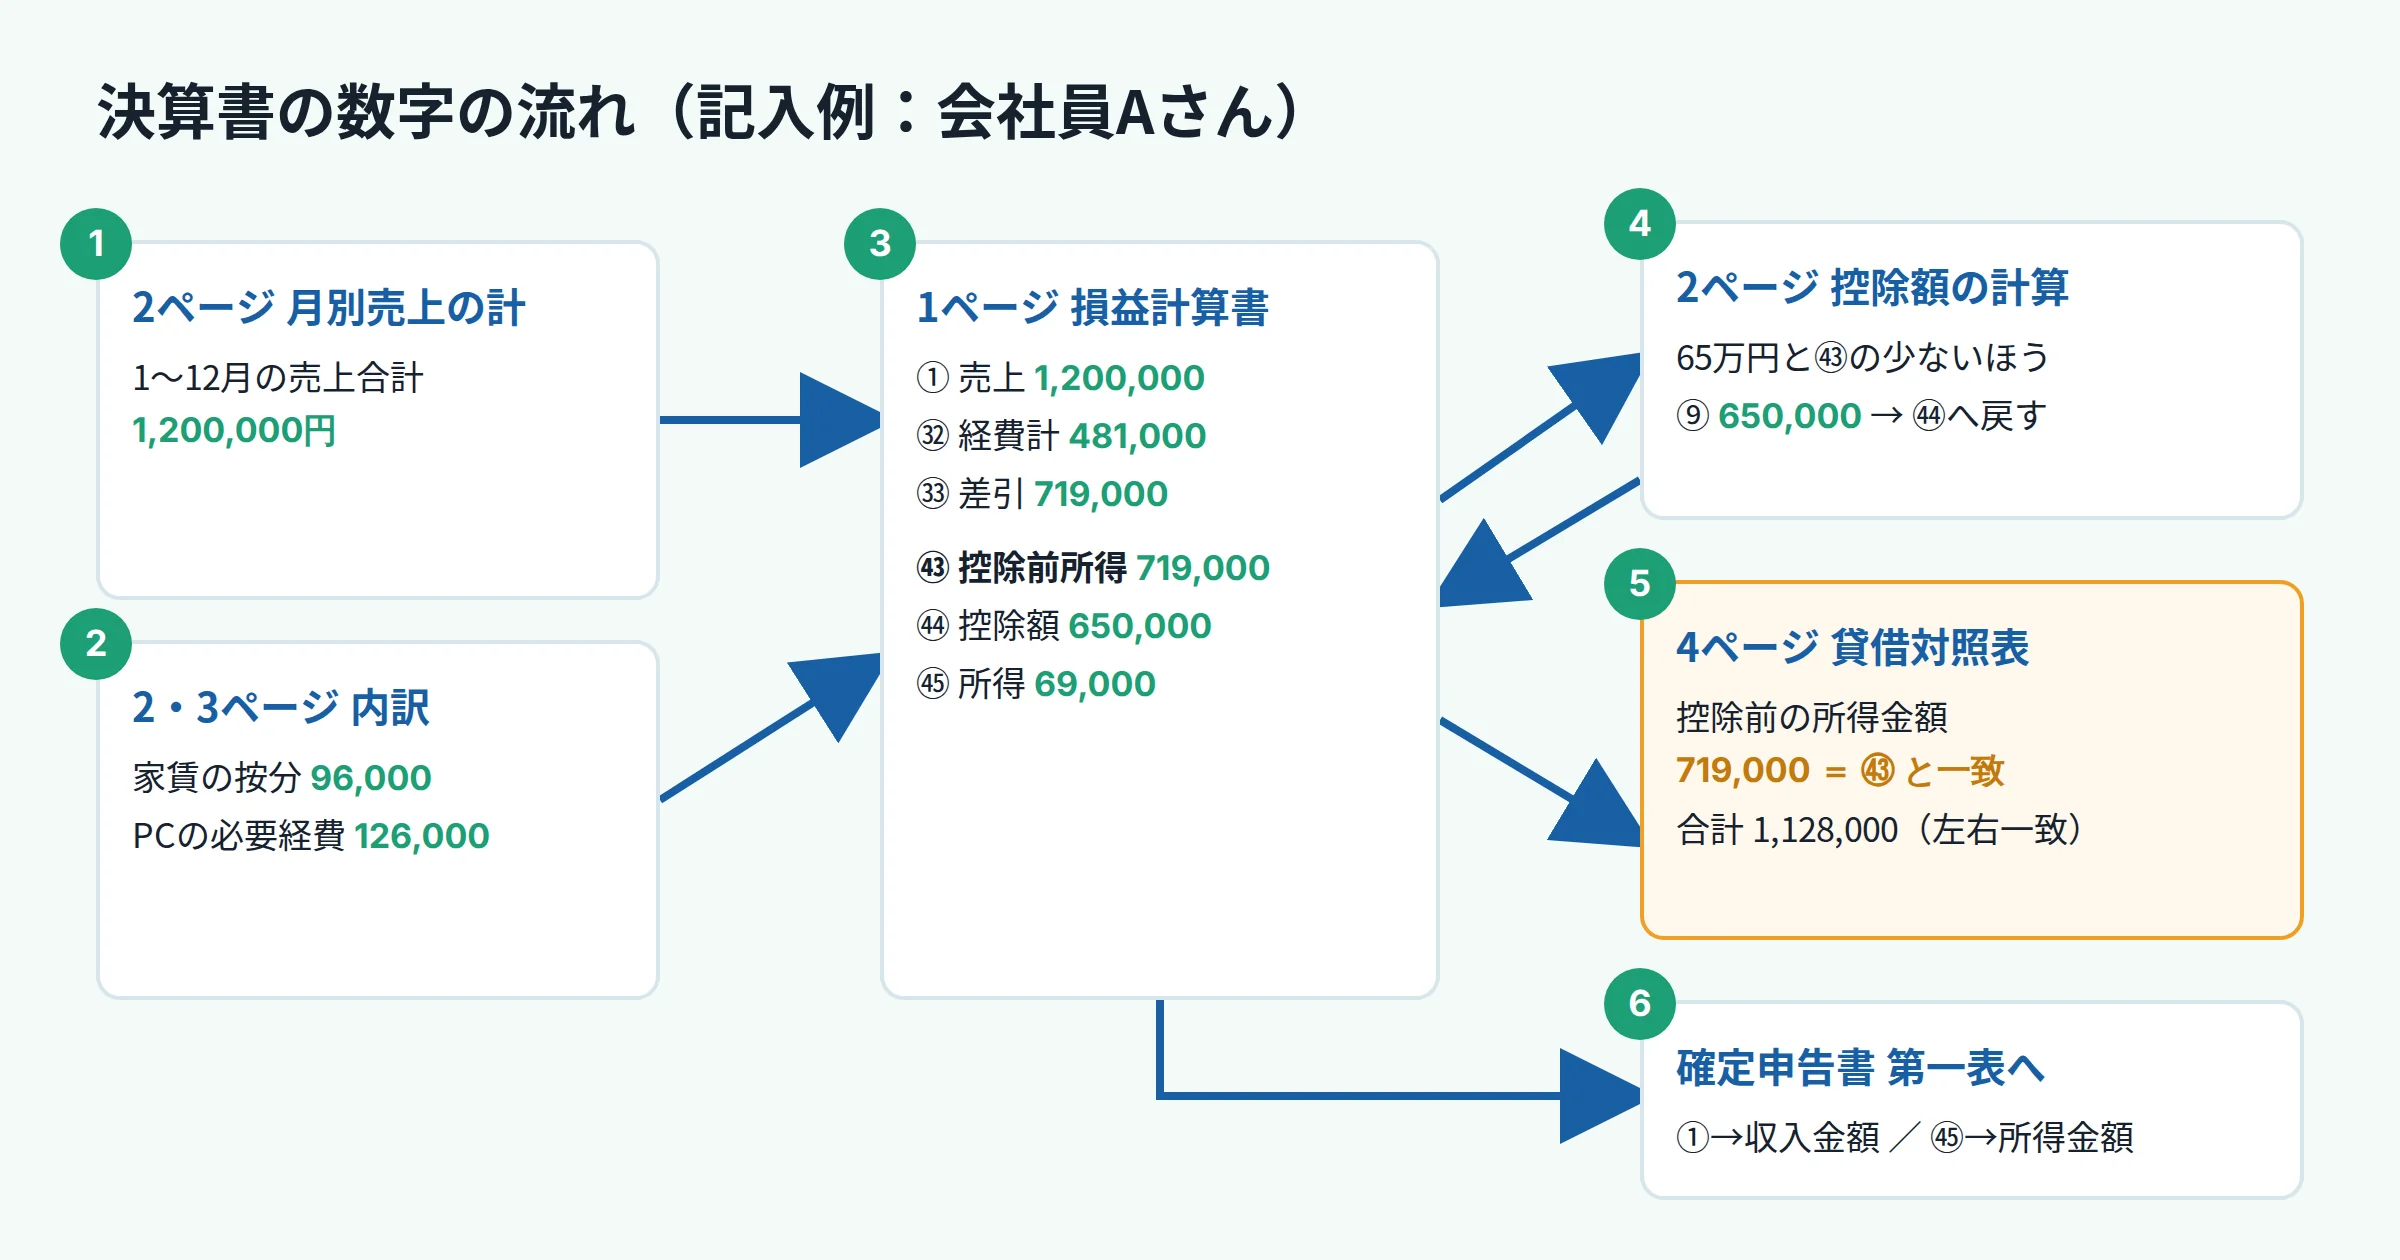
| ①売上(収入)金額 | 2ページの月別売上の「計」 | 1,200,000 |
| ②〜⑥売上原価 | 在庫がないので空欄 | — |
| ⑦差引金額 | ①−⑥ | 1,200,000 |
| ⑧〜㉛経費 | 科目ごとの年間合計(按分後)。減価償却費⑱は3ページの㋷の計 | (科目別) |
| ㉜経費の計 | ⑧〜㉛の合計 | 481,000 |
| ㉝差引金額 | ⑦−㉜ | 719,000 |
| ㉞〜㊷各種引当金・準備金等 | 専従者給与や貸倒引当金がなければ空欄 | — |
| ㊸青色申告特別控除前の所得金額 | ㉝+㊲−㊷ | 719,000 |
| ㊹青色申告特別控除額 | 2ページの控除額の計算の⑨を書き写す | 650,000 |
| ㊺所得金額 | ㊸−㊹ | 69,000 |
控除額は「65万円」と「控除前の所得」の少ないほう
㊸が出たら、2ページの「青色申告特別控除額の計算」に戻ります。不動産所得がない副業の人は、⑥と⑧は0、⑦に㊸を書き、⑨は次の式で決まります。
Aさんは控除前の所得が71.9万円なので、e-Taxで出せば65万円をまるごと引けます。もし控除前の所得が40万円なら、控除も40万円までです。控除で所得がマイナスになることはありません。
控除の差は税金にどのくらい効くのか、Aさんで比べるとこうなります。給与の所得税率が10%の人なら、65万円控除と10万円控除の差(55万円)で、所得税(復興特別所得税込み10.21%)と住民税(10%)を合わせて年約11万円の差です。逆に、控除前の所得が少ない年は差が縮みます。節税策全体の中での位置づけは副業する会社員の節税対策おすすめ6選で比べています。
4ページ:貸借対照表(事業主貸・事業主借・元入金)
副業の人がいちばんつまずくのが4ページです。65万円控除(紙で出す場合の55万円控除も)を受けるには、損益計算書だけでなく貸借対照表の提出が必要です。10万円控除なら貸借対照表は要りません。
貸借対照表は、12月31日の時点で「事業のお金がどこにいくらあるか」を示す表です。会社員の副業で難しく感じるのは、給与口座や個人カードと事業のお金が混ざっているからです。これを片づけるのが次の2つの科目です。
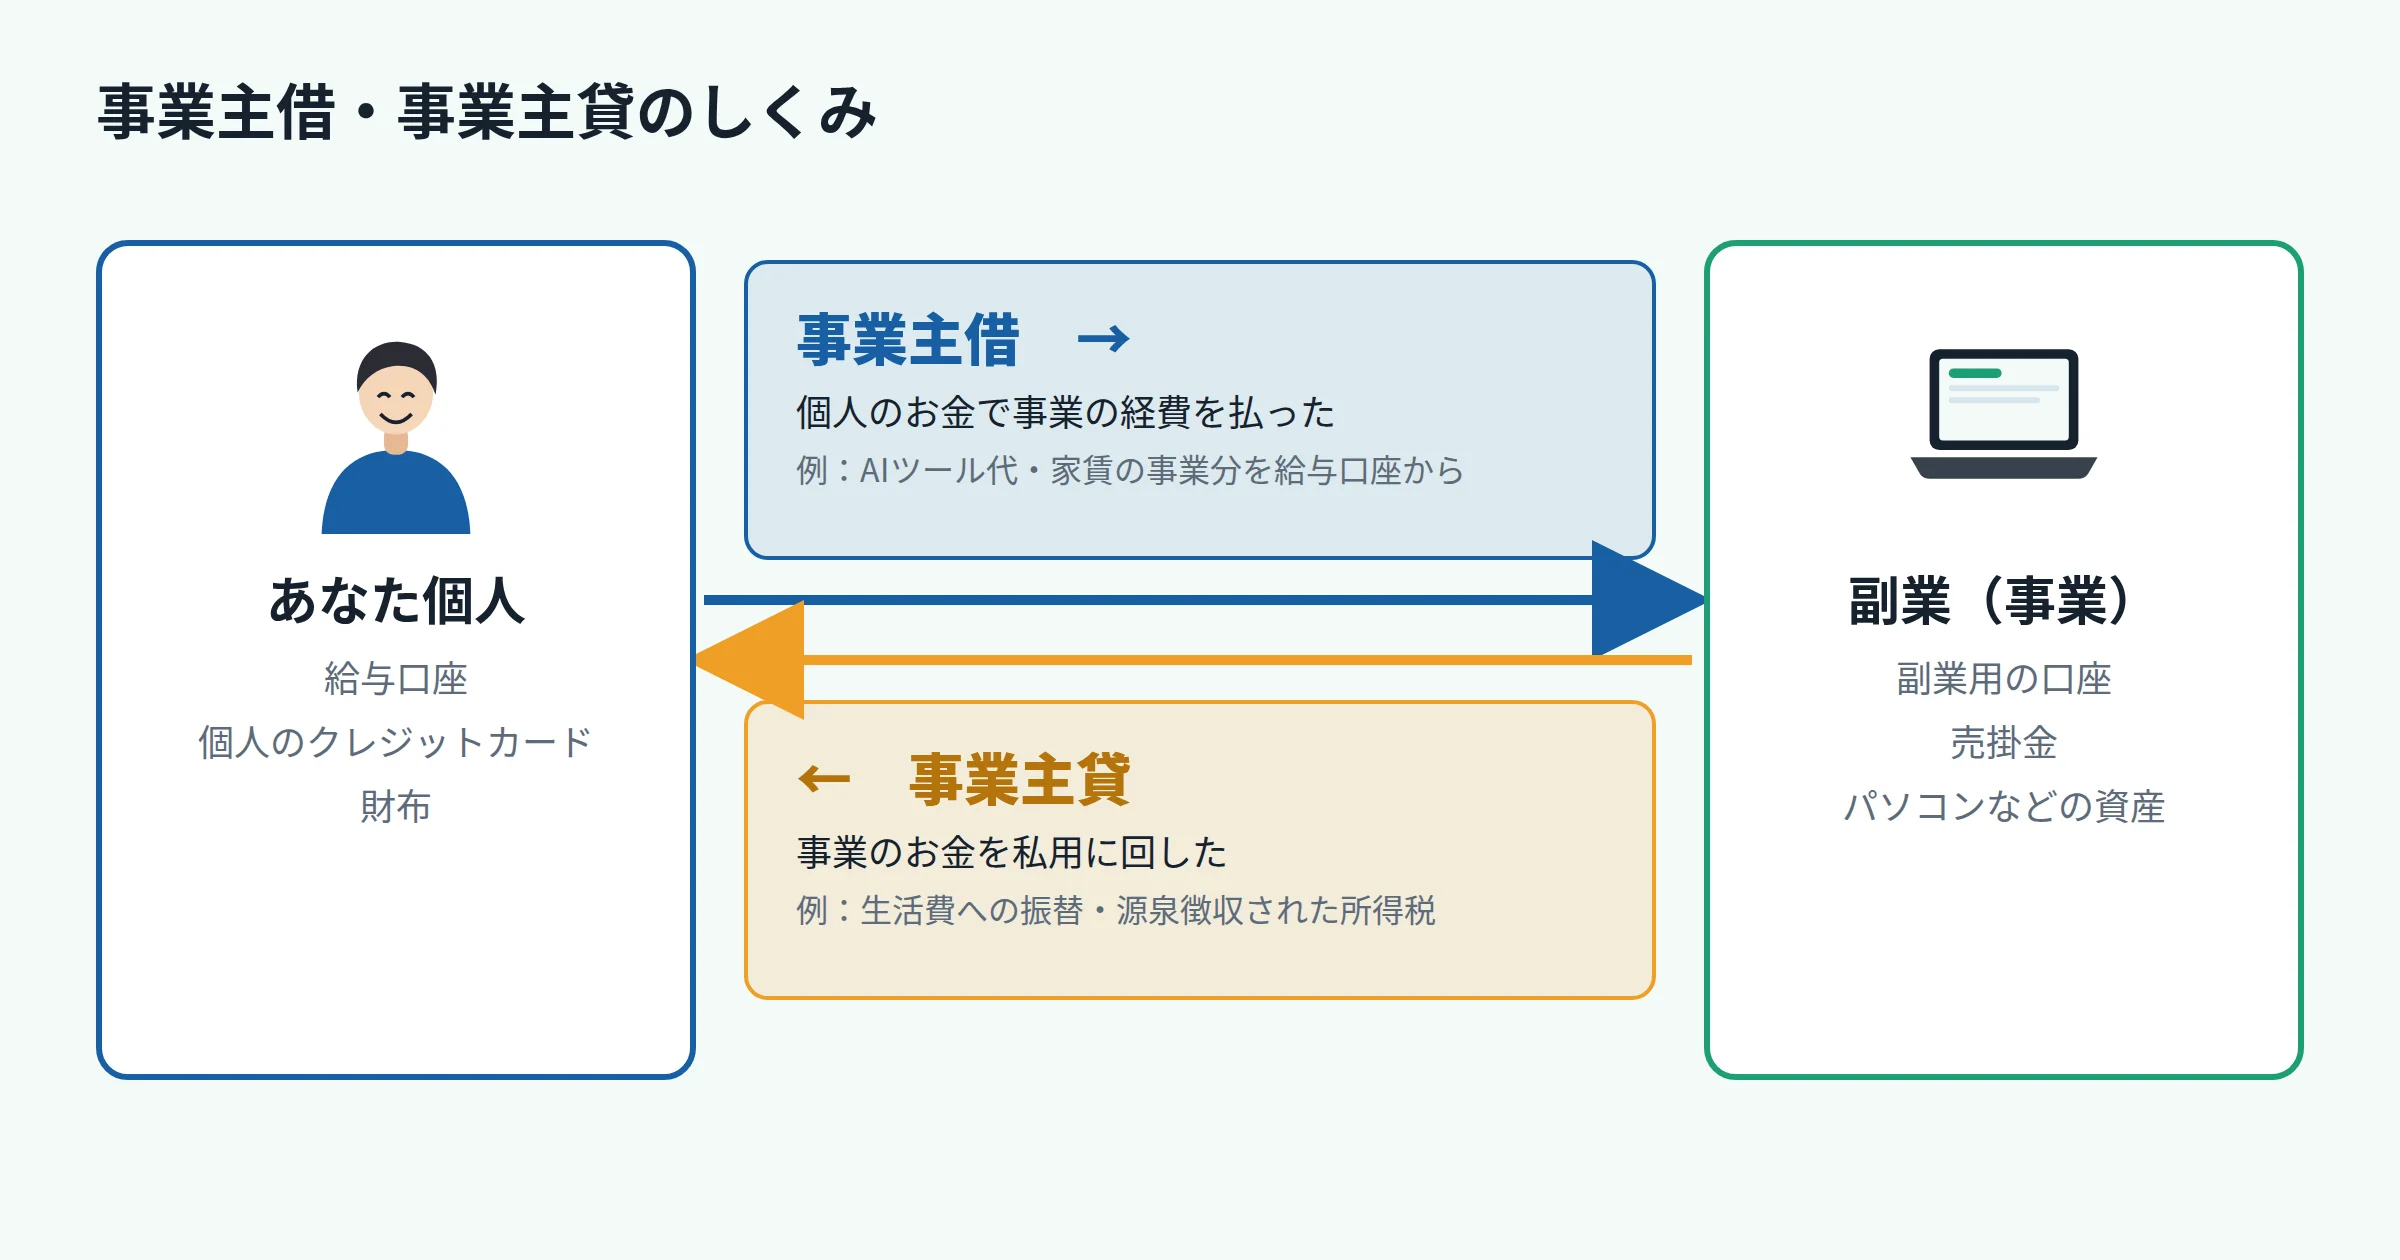
| 科目 | どんなときに使う | Aさんの例 |
|---|---|---|
| 事業主借(負債・資本の部) | 事業の経費を個人のお金(給与口座・個人カード・財布)で払ったとき。事業が本人からお金を借りたイメージ | AIツール代、ネット回線・電気代・家賃の事業分、パソコンの事業分、消耗品、書籍、交通費、雑費 |
| 事業主貸(資産の部) | 事業のお金を私用に回したとき。所得税・住民税など事業の経費にならない支出も含む | 副業口座から生活費へ移した60万円、源泉徴収された所得税2万420円 |
源泉徴収された税金が事業主貸になるのは、それが本人の所得税の前払いで、事業の経費ではないからです(確定申告で精算されます)。源泉徴収の計算と、還付になるか追加で払うかの判定は副業の報酬の源泉徴収の計算方法で解説しています。
Aさんのお金の動きを集計する
- 副業口座への入金:クラウドソーシング 90万円−手数料7.2万円=82.8万円、法人 20万円−源泉2万420円=17万9,580円 → 合計100万7,580円
- 副業口座から生活費へ:60万円(事業主貸)
- 年末の副業口座残高:100万7,580円−60万円=40万7,580円
- 12月納品の未入金:10万円(売掛金)
- 個人のお金で払った経費(按分後):48.1万円−手数料7.2万円=40万9,000円(事業主借)
Aさんの貸借対照表(12月31日)
副業1年目で、元手として事業に入れたお金がなければ、期首(1月1日)の欄はすべて0です。
| 資産の部 | 負債・資本の部 | ||||
|---|---|---|---|---|---|
| 科目 | 1/1 | 12/31 | 科目 | 1/1 | 12/31 |
| 普通預金 | 0 | 407,580 | 事業主借 | 409,000 | |
| 売掛金 | 0 | 100,000 | 元入金 | 0 | 0 |
| 工具器具備品 | 0 | 0 | 青色申告特別控除前の所得金額 | 719,000 | |
| 事業主貸 | 620,420 | ||||
| 合計 | 0 | 1,128,000 | 合計 | 0 | 1,128,000 |
左右の合計がどちらも112万8,000円で一致しました。ここで見るべきは右下の「青色申告特別控除前の所得金額」が1ページの㊸と同じ71万9,000円になっているかです。国税庁の書き方でも、この2つは必ず一致し、一致しなければ記帳漏れや転記の誤りがあるとしています。
パソコンは少額減価償却の特例で全額を経費にしたので、工具器具備品は0です。通常の4年償却を選んだ場合は、未償却残高が工具器具備品の期末欄に残ります。
元入金の決め方(1年目と2年目以降)
- 1年目:期首の資産の合計−期首の負債の合計。開業時に事業用口座へお金を入れていなければ0です
- 2年目以降:前年末の「元入金+青色申告特別控除前の所得金額+事業主借−事業主貸」が、翌年1月1日の元入金になります。事業主貸・事業主借は毎年1月1日に0に戻します
Aさんなら、2027年1月1日の元入金は 0+719,000+409,000−620,420=507,580円。これは2027年1月1日の資産(預金40万7,580円+売掛金10万円)と同じ額になります。元入金は期首と期末に同じ金額を書きます。
会計ソフトなら4ページは自動でできる
ここまで手で計算してきましたが、日々の取引を会計ソフトに入れていれば、損益計算書と貸借対照表は自動で作られ、㊸の一致も自動でそろいます。銀行口座やカードを連携すれば、事業主貸・借の仕訳も候補として出てきます。どのソフトが副業の規模に合うかはfreee・マネーフォワード・弥生の比較と確定申告ソフトの選び方を参考にしてください。
確定申告書への転記と提出のしかた
決算書ができたら、確定申告書(第一表)に2つの数字を写します。
| 決算書 | 確定申告書 第一表 | Aさん |
|---|---|---|
| 1ページ ①売上(収入)金額 | 収入金額等「事業・営業等」 | 1,200,000 |
| 1ページ ㊺所得金額 | 所得金額等「事業・営業等」 | 69,000 |
源泉徴収された2万420円は、確定申告書の源泉徴収税額の欄と、第二表の「所得の内訳」に書きます(決算書には書きません)。会社の給与の源泉徴収票の数字もあわせて入れれば、所得税の精算が終わります。
提出は「確定申告書等作成コーナー」かソフトからe-Taxで
国税庁の「確定申告書等作成コーナー」では、青色申告決算書をスマホやパソコンで作り、確定申告書と一緒にe-Taxで送れます。2026年分で65万円控除を受けるには、確定申告書と決算書のデータを期限までにe-Taxで送るか、優良な電子帳簿の保存(届出が必要)のどちらかが条件です。紙で出すと55万円になります。
- 2026年分の確定申告期間は2027年2月16日(火)〜3月15日(月)
- 還付を受けるだけの申告でも、65万円控除を受けるには期限内の提出が必要(期限後だと控除は10万円)
- 送信時のエラーで止まったら 副業のe-Tax送信エラー対処法 へ
申告全体の手順(会社にバレないための住民税の選び方を含む)は副業の確定申告やり方ガイドにまとめています。
2027年分から変わる点と、今から青色にしたい人の期限
令和8年度の税制改正で、2027年分(令和9年分)から青色申告特別控除の区分が変わります。国税庁のリーフレット(令和8年8月)で確認した内容を表にしました。
| 帳簿と提出のしかた | 2026年分 | 2027年分〜 |
|---|---|---|
| 複式簿記+e-Tax+優良な電子帳簿(またはデジタルシームレス保存)+届出 | 65万円 | 75万円 |
| 複式簿記+e-Tax(貸借対照表を含めて送信) | 65万円 | 65万円 |
| 複式簿記+紙で提出(貸借対照表あり) | 55万円 | 10万円 |
| 簡易な帳簿(貸借対照表なし) | 10万円 | 10万円(前々年の収入1,000万円超なら0円) |
つまり2027年分からは、e-Taxで出すかどうかで55万円もの差がつきます。75万円を狙う場合、優良な電子帳簿はその年の最初(1月1日)から要件を満たして記帳し、確定申告期限までに届出書を出す必要があります。2027年分で狙うなら、使う会計ソフトが要件に対応しているか(JIIMA認証など)を年内に確かめておきましょう。
まだ白色の人:2027年分から青色にする期限
青色申告承認申請書は、青色で申告したい年の3月15日まで(その年の1月16日以後に開業した場合は開業日から2か月以内)に税務署へ出します。2027年分から青色にするなら、期限は2027年3月15日(月)。2026年分の確定申告と同じ日なので、申告準備に追われて出し忘れる人が多い書類です。今のうちに出しておけば、2027年1月からの記帳を最初から複式簿記で始められます。
出すかどうかの判断材料(開業届のデメリットや、事業所得と雑所得の境目)は副業で開業届は出すべきかで整理しています。
よくある質問
青色申告決算書はどうやって書けばいいですか?
副業で使わない欄(売上原価・給料賃金など)は空欄でいいですか?
副業の収入は給与所得に含まれますか?
貸借対照表の左右の合計が合いません。どこを見ればいいですか?
2026年分を紙で出すと、控除はいくらになりますか?
参考・出典
- 国税庁「令和7年分 青色申告決算書(一般用)の書き方」
- 国税庁「所得税青色申告決算書(一般用)【令和5年分以降用】」様式
- 国税庁「決算のしかた(青色申告編)」(令和7年10月1日現在の法令等)
- 国税庁「優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!」(令和8年8月)
- 国税庁「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」(R8.4)
- 国税庁「e-Taxによる申告又は優良な電子帳簿の保存により65万円の青色申告特別控除を適用しましょう!」
- 国税庁「個人で事業を行っている方の記帳・帳簿等保存・青色申告」
- 弥生「少額減価償却資産の特例の改正(取得価額40万円未満・令和11年3月31日まで延長)」

AI副業の実践者 / メディア運営。AIを活用した業務自動化と副業の仕組み化について発信しています。