副業の報酬、源泉徴収の計算方法|10.21%の計算例・手取りからの逆算・確定申告で「戻る人/払う人」の判定【2026年10月版】
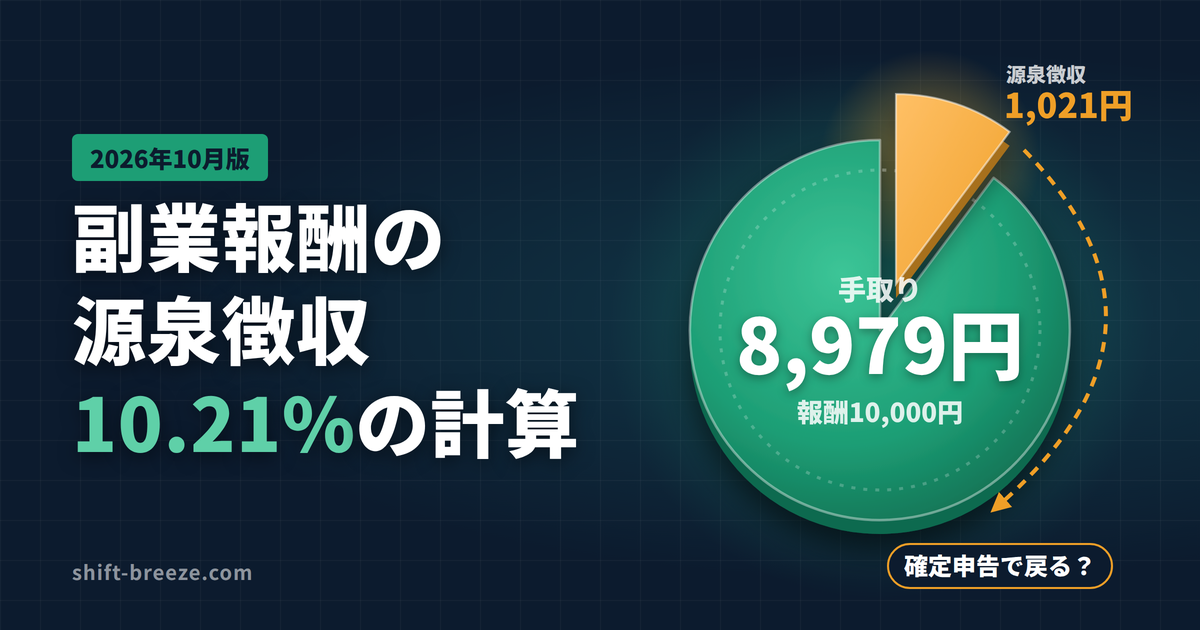
初めて業務委託の報酬を受け取って明細を見たら、1万円の仕事なのに振込が8,979円だった。「1,021円はどこへ?」「これで税金は済んだの?」「確定申告で戻ってくる?」──この記事は、そんな人のための記事です。
計算式は国税庁のタックスアンサーと「源泉徴収のあらまし(令和8年版)」で確認しました。確定申告で戻るかどうかは、本業の年収と経費によって結果が逆になります。この点は独身・会社員のモデルで試算しました。
- 源泉徴収の額は報酬×10.21%(1回の支払いが100万円を超える部分だけ20.42%)。1円未満は切り捨て。請求書で消費税を分けて書けば、税抜額にかけてよい。
- 引かれた税金は仮払い。確定申告で、年間の所得に対する正しい所得税と差し引きして精算する。
- 本業の所得税率が5〜10%の人は戻ることが多い。20%帯の人や、副業の所得で基礎控除が減る人は追加で払う側になりやすい。
- 支払調書は、支払う側に「あなたへ渡す義務」がない。届かなくても確定申告できるので、明細を自分で保存しておく。
まず確認:あなたの報酬は源泉徴収の対象?
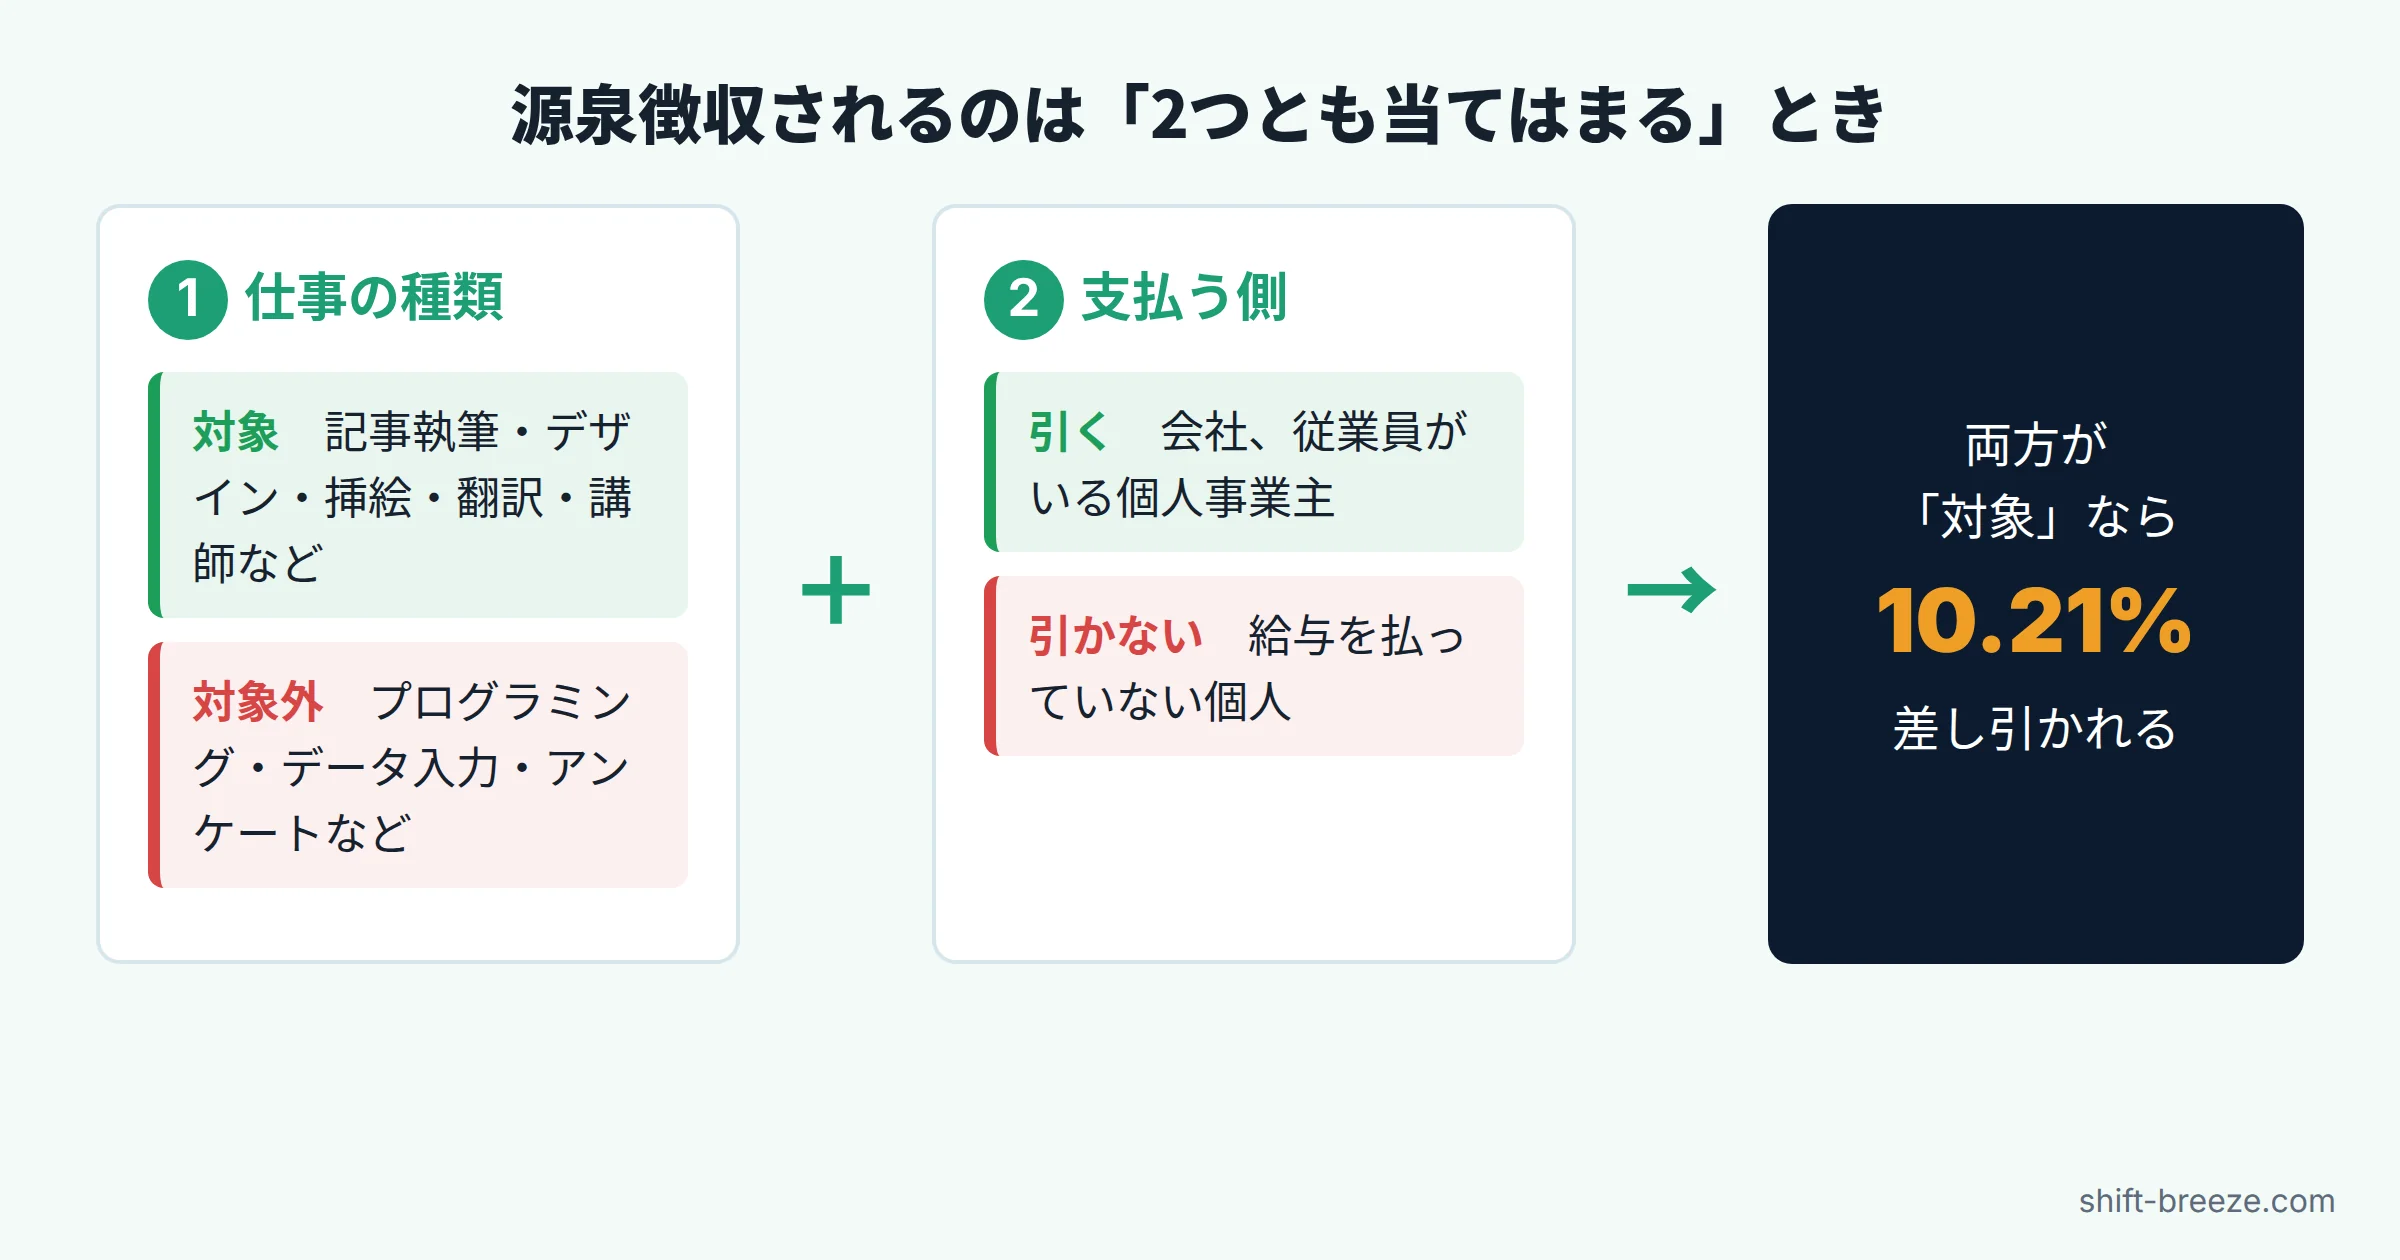
源泉徴収は「業務委託の報酬なら全部」ではありません。所得税法204条に挙げられた種類の報酬だけが対象です。さらに、支払う側が源泉徴収をする立場にあるときだけ引かれます。
対象になる仕事・ならない仕事
副業でよくある仕事を、国税庁「源泉徴収のあらまし」の表に当てはめると次のようになります。
| 副業の仕事 | 判定 | 根拠(あらましの区分) |
|---|---|---|
| Webライティング・記事執筆・書籍の監修 | 対象 | 原稿の報酬(原稿料、書籍等の編さん料・監修料) |
| ロゴ・バナー・ポスター・パッケージのデザイン | 対象 | デザインの報酬(グラフィック/パッケージ/広告デザイン) |
| 書籍・雑誌・新聞の挿絵、印刷物に載せる写真 | 対象 | 挿絵の報酬・写真の報酬 |
| 翻訳・通訳・校正 | 対象 | 翻訳・通訳・校正の報酬(手話通訳は対象外) |
| セミナー講師・オンライン講座の講師、スキルの個別指導 | 対象 | 講演の報酬、技芸・知識等の教授・指導料 |
| ナレーションの吹き込み | 対象 | レコード・テープ等の吹き込みの報酬 |
| プログラミング・システム開発、データ入力、動画編集の作業そのもの | 表にない | 204条1項の表に該当する区分がなく、原則として引かれない |
| モニター・アンケート回答、試験問題の作成・採点 | 対象外 | あらましに「該当しないもの」として明記 |
1つの案件に、対象になる作業とならない作業が混ざることもあります。たとえば「サイト制作一式」で、デザイン部分とコーディング部分の見積もりが分かれている場合です。このときの扱いは発注者の判断になるので、迷ったら契約前に「源泉徴収ありで計算しますか?」と確認しておくと、入金額のズレで慌てずに済みます。
支払う側が「個人」なら、そもそも引かれない
国税庁タックスアンサーNo.2793によると、支払う側が個人で、従業員に給与を払っていない人(常時2人以下の家事使用人だけに払う人を含む)は、源泉徴収をする必要がありません。会社員の個人ブロガーから記事を受注した、という場合は対象業務でも満額で振り込まれるのが普通です。
逆に、相手が会社や、従業員を雇っている個人事業主なら引かれます。同じ「記事1本5,000円」でも、発注者によって振込額が変わるのはこのためです。
クラウドワークスでは、源泉徴収をするのはクライアント(発注者)です。プロジェクト形式の契約で金額を提示する画面に「源泉徴収税を差し引いて支払いする」の設定があり、ワーカー側からも「クライアントに源泉徴収をしてもらう」にチェックできます。コンペ形式・タスク形式では設定できず、ワーカーが法人登録の場合も設定できません(クラウドワークス公式ブログ 2023年6月のお知らせ)。システム利用料は源泉徴収とは別に差し引かれるので、明細では2つを分けて確認してください。提案時の書き方はクラウドワークスAI案件の提案文 例文でまとめています。
源泉徴収の計算式と計算例
10.21%は「所得税10%」に「復興特別所得税(所得税額の2.1%)」を足した率です(10% × 1.021)。「100万円」は1回の支払いごとの金額です。年間の合計ではありません。月10万円の継続案件なら、12回とも10.21%です。
例1:消費税を分けて請求した場合と、分けなかった場合
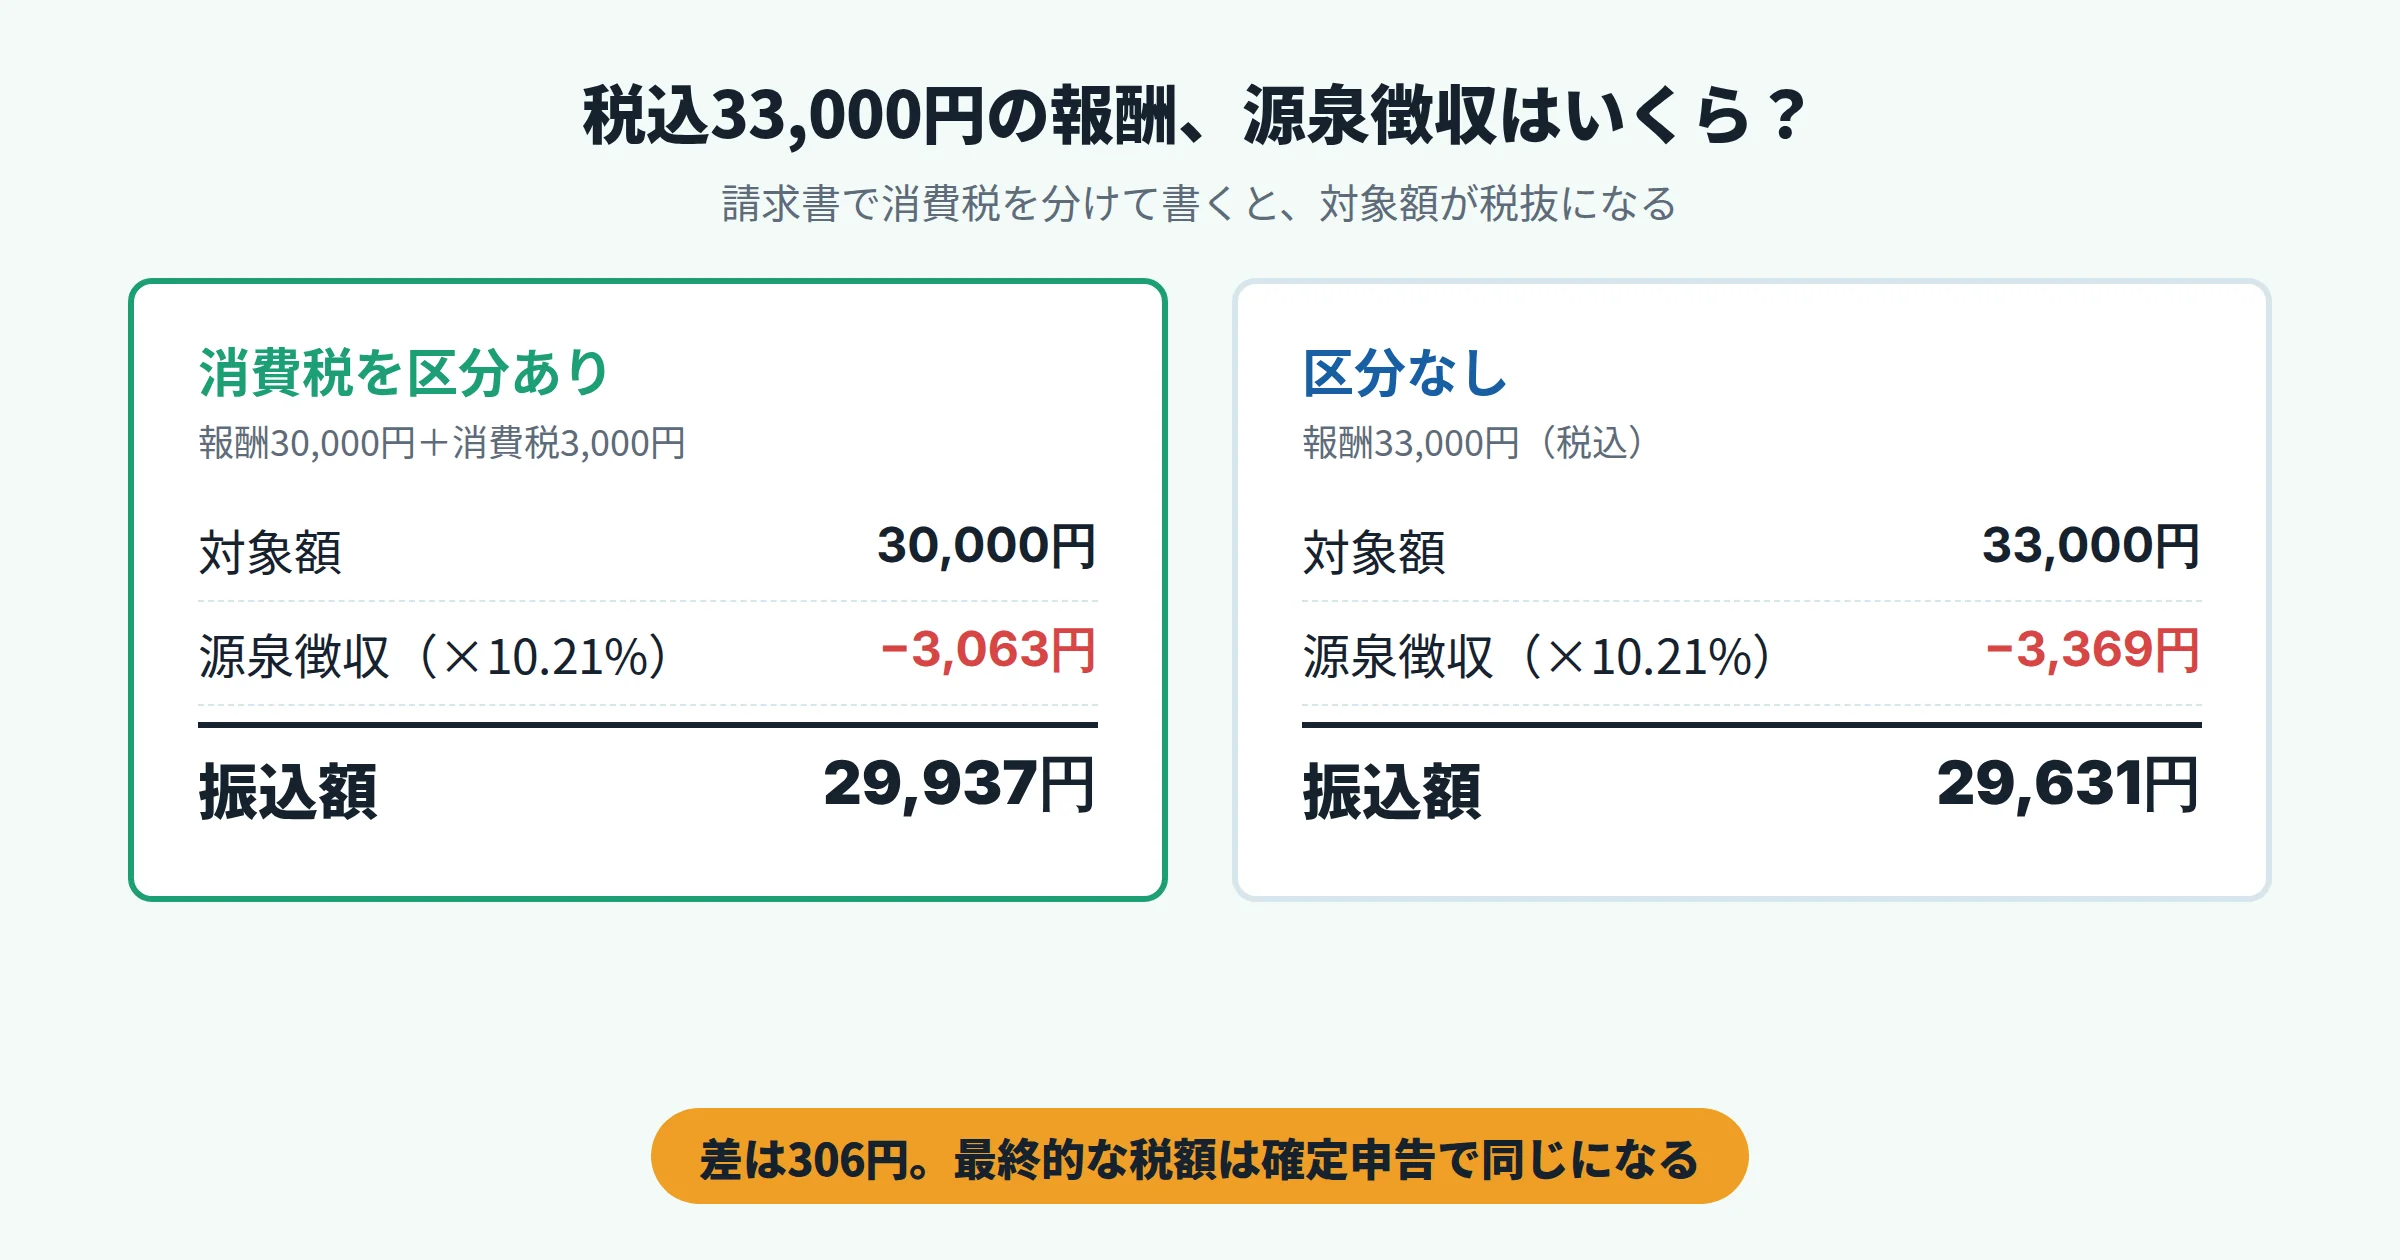
税込33,000円の記事案件で比べます。国税庁は、報酬に消費税が含まれている場合は原則として税込額を対象としています。ただし、請求書等で報酬額と消費税額が明確に区分されていれば、報酬額(税抜)だけを対象にしてよいとしています。インボイス制度が始まった後も、この扱いは変わっていません。
差は306円です。どちらでも、引かれた分は確定申告で精算されるので、最終的な税額は変わりません。ただ、手元に早く残るのは区分ありのほうです。請求書は「報酬額」「消費税額」「合計」の3行で書く習慣をつけておくとよいでしょう。消費税の申告自体が必要かどうかはインボイス2割特例の終了後の記事で整理しています。
例2:1回の支払いが100万円を超える場合
全額に20.42%がかかるわけではなく、100万円を超えた20万円の部分だけが20.42%になる。
例3:「手取りで5万円ください」と言った場合(手取り契約)
振込額を先に決めて発注者に源泉分を上乗せしてもらう場合の逆算式も、国税庁の質疑応答に載っています。
0.8979 = 1 − 10.21%。50,000÷0.8979=55,685.4…円を、1円未満を切り捨てて55,685円とした。
「単価5万円」と言うときに、それが額面なのか手取りなのかで5,685円違います。単価交渉の考え方はAI副業の価格設定の記事も参考にしてください。
1回の支払いごとに計算します。消費税を区分している場合、振込額は「税抜額−源泉徴収+消費税額」になります。
令和8年度の税制改正で「防衛特別所得税」ができました。2027年(令和9年)1月1日以後に支払われる報酬からは、所得税・防衛特別所得税・復興特別所得税の3つを合わせて源泉徴収します。防衛特別所得税は所得税額の1%で、そのぶん復興特別所得税が2.1%から1.1%に下がります。上乗せの合計は2.1%のままなので、国税庁の令和9年分の税額表でも「×102.1%」の計算は変わっていません。報酬の源泉徴収も10.21%(100万円超の部分は20.42%)のままです。明細や支払調書の項目名が変わっても、引かれる額は同じです。
引かれた税金は「仮払い」:確定申告で戻る人・払う人
源泉徴収の10.21%は、本来の税額とは関係なく報酬の額面に一律でかけた概算です。本当の税額は、年間の所得をすべて合計してから決まります。
- 源泉徴収は売上(報酬)にかかる。本来の税金は所得(報酬−経費)にかかる
- 源泉徴収は一律10%(+復興税)。本来の税率は、本業の給与と合算した所得に応じて5%・10%・20%…と段階的に上がる
このズレがあるので、確定申告で「戻る」か「追加で払う」かが分かれます。目安を式にすると次のとおりです。
年収別の試算:副業の報酬60万円・経費10万円の場合
Webライターとして年60万円(税抜・全額源泉徴収あり)を受け取り、経費が10万円かかったケースで試算します。源泉徴収された額は600,000×10.21%=61,260円です。
| 本業の年収 | 副業を足した後の 所得税率の段階 | 副業で増える所得税 | 源泉徴収済み | 確定申告の結果 |
|---|---|---|---|---|
| 400万円 | 5% | 25,525円 | 61,260円 | 35,735円 戻る |
| 500万円 | 5%→10%にまたがる | 41,861円 | 61,260円 | 19,399円 戻る |
| 600万円 | 10% | 51,050円 | 61,260円 | 10,210円 戻る |
| 640万円 | 10%(基礎控除が104万→67万に減る) | 114,352円 | 61,260円 | 53,092円 払う |
| 700万円 | 20% | 102,100円 | 61,260円 | 40,840円 払う |
試算の前提:2026年分。独身・扶養なし、社会保険料は年収の15%、ほかの所得控除はなし、本業は年末調整済み。給与所得控除と基礎控除は令和8年分の改正後の額。副業は雑所得50万円(60万円−10万円)。住民税は含まない。
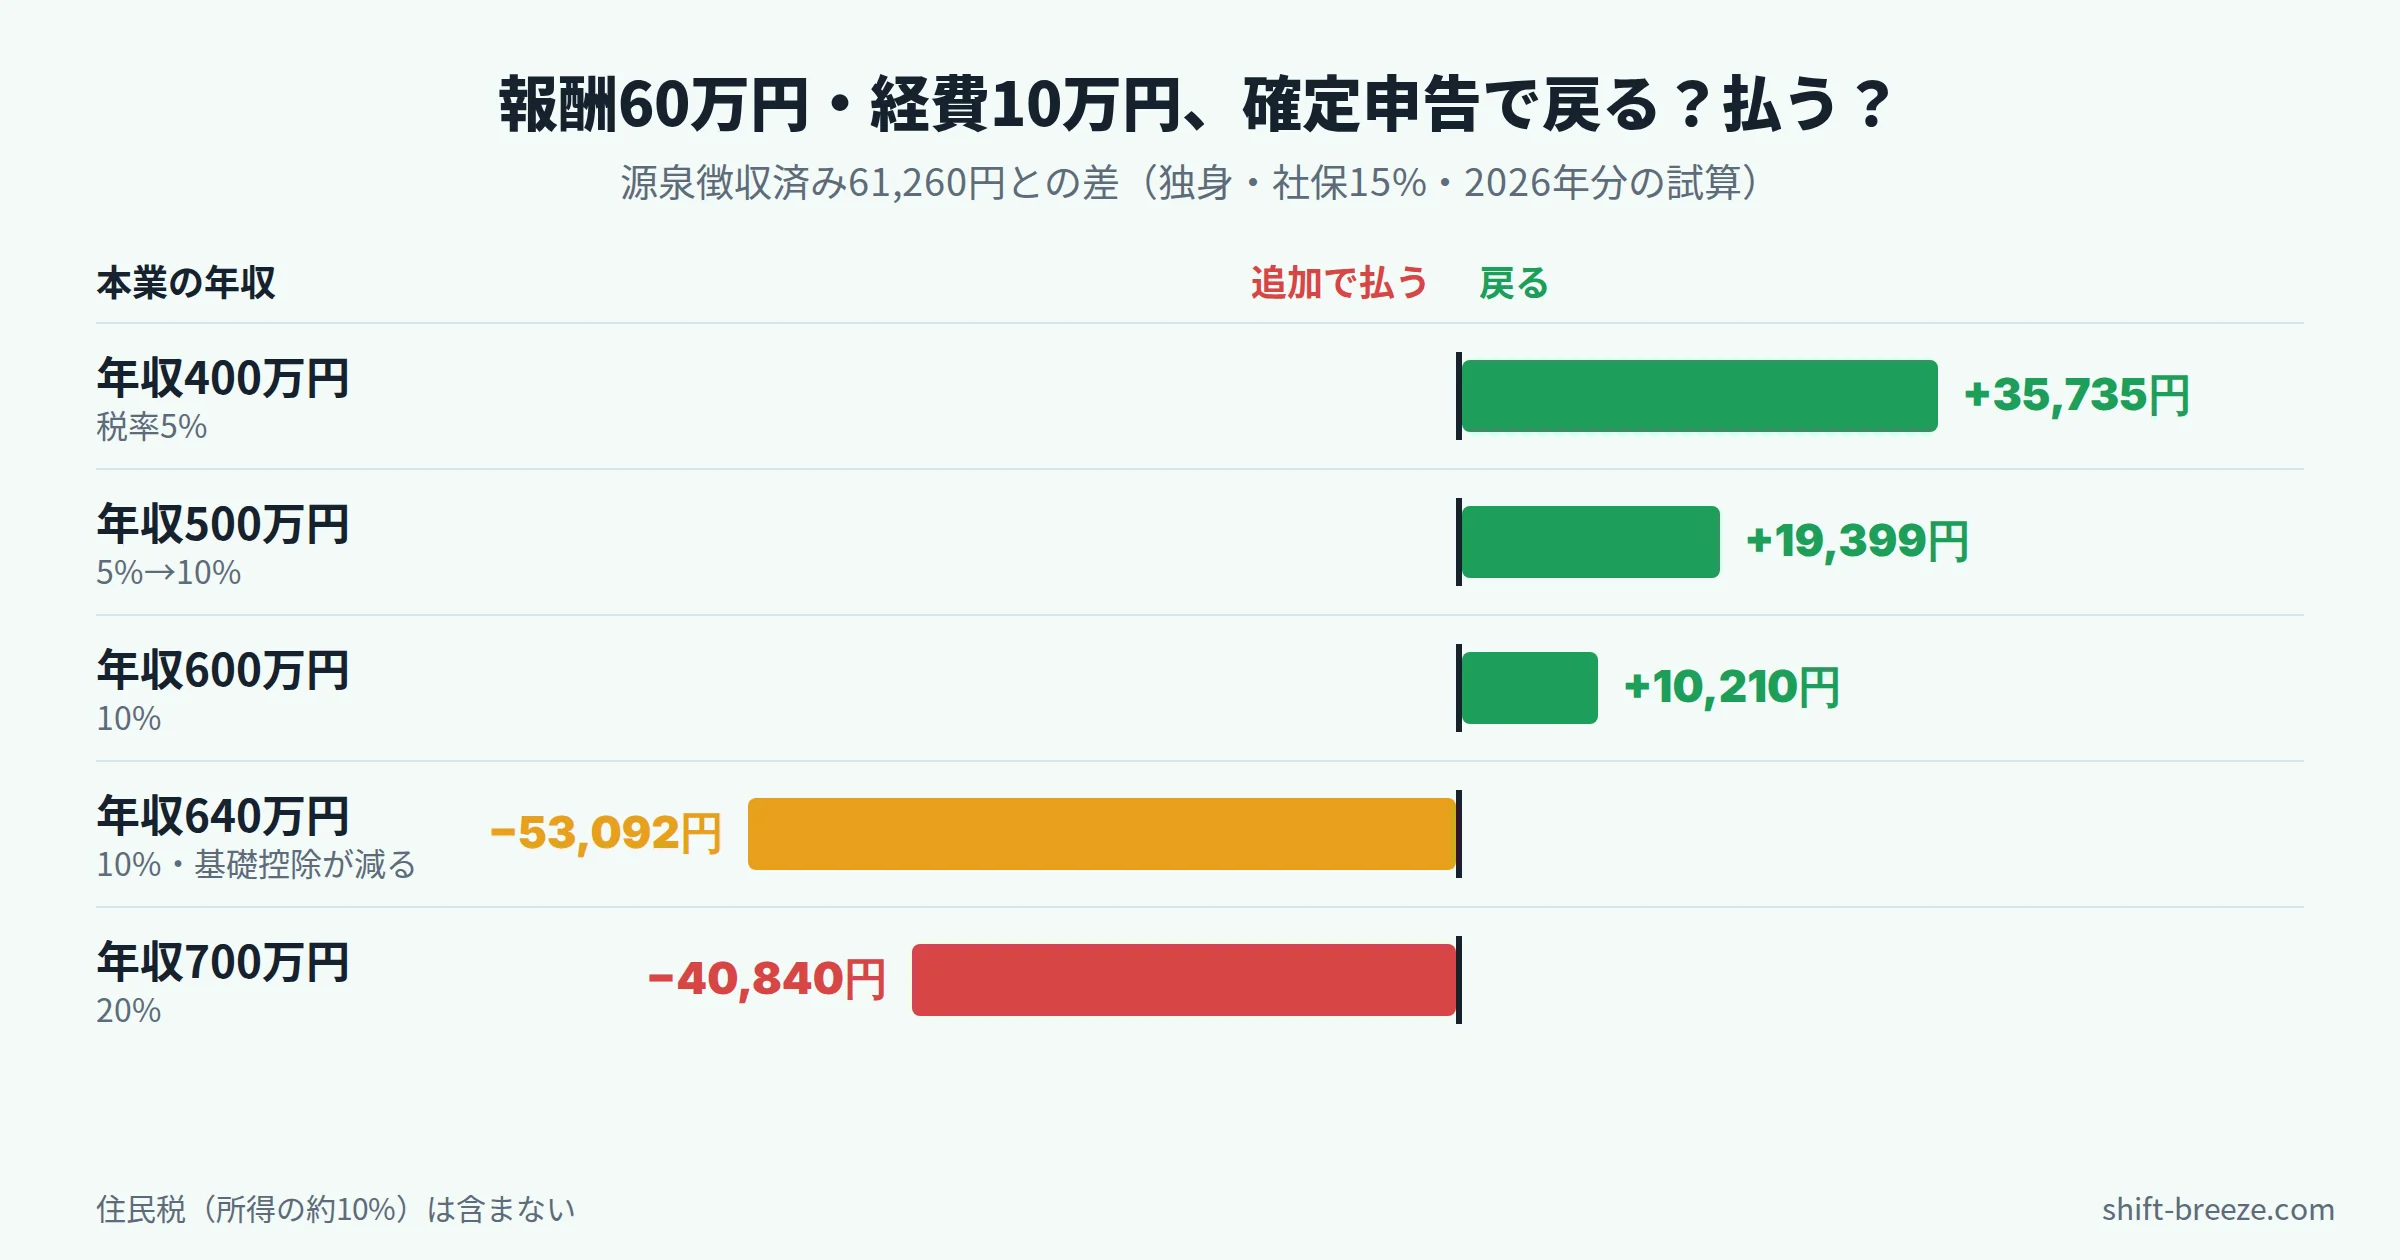
表から読み取れるポイントは3つです。
- 10%帯の人は「経費×10.21%」がほぼそのまま戻る。年収600万円の例で戻る10,210円は、経費10万円×10.21%と同じ額です。経費を記録していないと、戻る額はほぼ0円になります。
- 20%帯の人は、経費率が50%を超えない限り追加で払う。源泉徴収の10%に対して、本来の税率が20%だからです。追加分は確定申告の期限(3月15日)までに納めます。
- 年収640万円の行に注意。2026・2027年分は、合計所得が489万円を超えると所得税の基礎控除が104万円から67万円に下がります。給与所得468万円の人は、副業の所得50万円を足すと518万円になり、この線をまたぎます。その結果、10%帯でも追加で払う側になります。この段差の詳しい仕組みは副業する会社員の節税対策の記事で解説しています。
源泉徴収されるのは国の所得税だけです。住民税(所得割はおおむね所得の10%)は、翌年6月以降にまとめて請求されます。上の例なら副業所得50万円×10%で、約5万円の住民税が別にかかります。「源泉徴収されているから税金は払い済み」と考えて使い切らないようにしましょう。金額の出し方は副業の住民税はいくら?にまとめています。
支払調書は届かなくても大丈夫:自分で残すもの
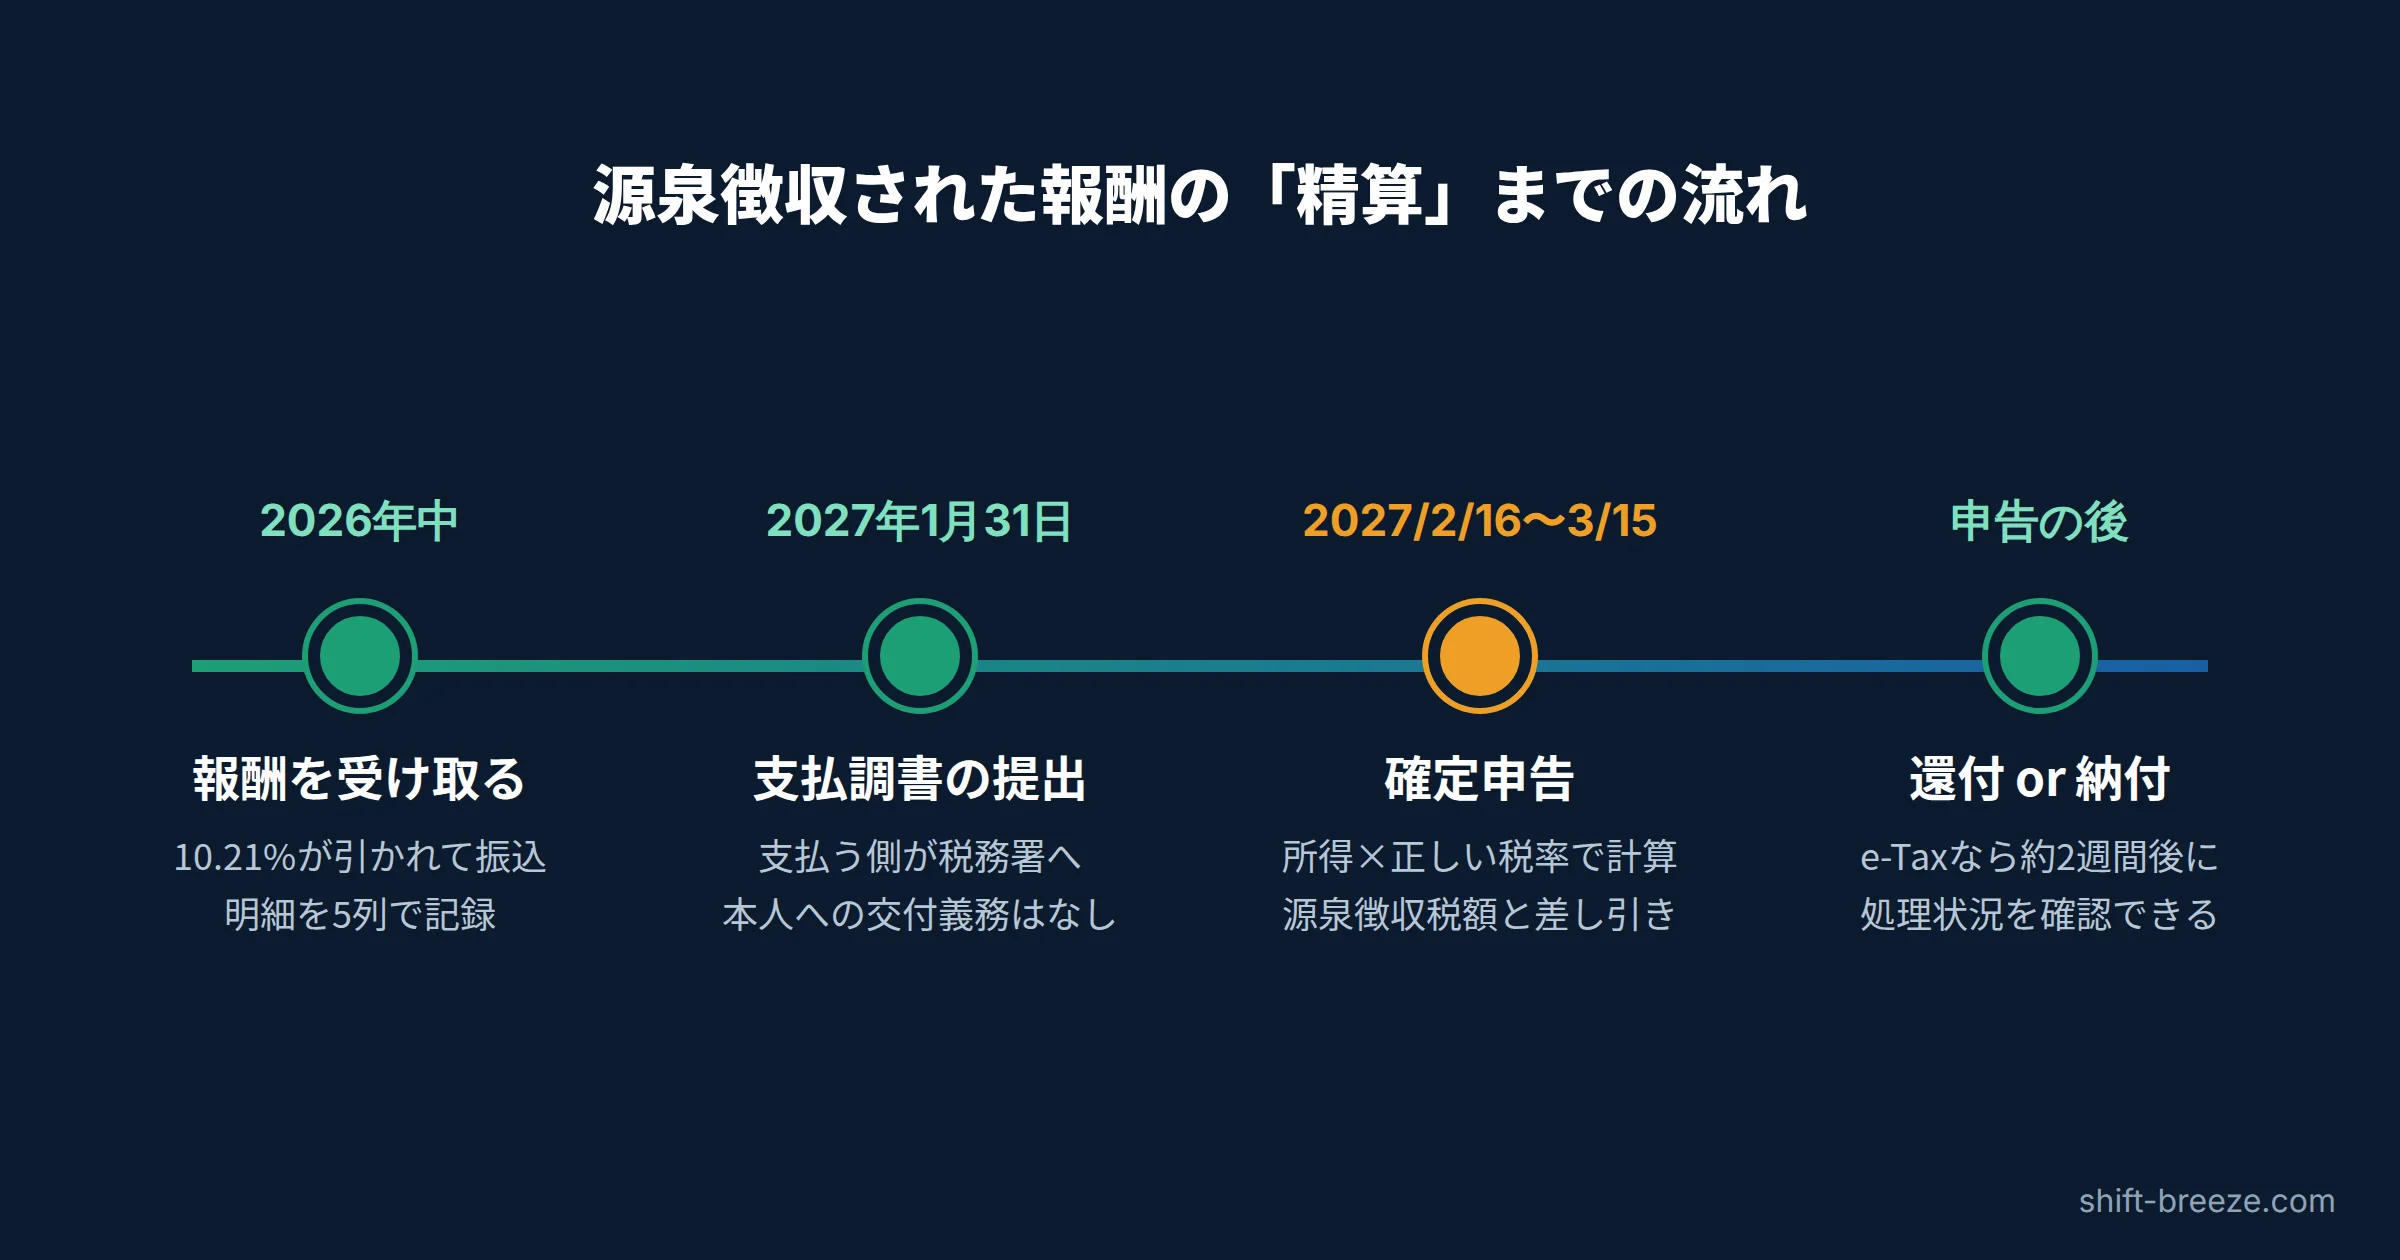
年が明けると、取引先から「支払調書」が届くことがあります。これは本来、支払った側が税務署に提出する書類(法定調書)です。国税庁の法定調書FAQには、報酬の支払調書は所得税法上、本人に交付する義務がないと書かれています。届くのは取引先の好意で写しを送ってくれている場合です。
- 原稿料・デザイン料・講演料などで、同じ人への年間の支払いが5万円を超えると、支払った側は翌年1月31日までに税務署へ提出する(国税庁 No.7431)。つまり、税務署はあなたの副業収入をこの書類で把握している
- 確定申告書に支払調書を添付する必要はない(2019年4月以降、源泉徴収票なども添付不要)
- 届かない場合は、入金明細・請求書・クラウドソーシングの支払明細から「支払者・報酬額・源泉徴収額」を自分で集計すれば申告できる
おすすめは、入金のたびに「日付/取引先/額面/源泉徴収額/振込額」の5列をスプレッドシートに記録しておくことです。3月に慌てて取引先へ再発行を頼む必要がなくなります。
確定申告で源泉徴収税額を書く場所と手順
会社員の副業なら、確定申告書の作成は国税庁の「確定申告書等作成コーナー」で済みます。源泉徴収された報酬がある場合に押さえる箇所は次のとおりです。全体の流れは副業の確定申告やり方ガイドで解説しています。
- 本業の源泉徴収票を入力する
年末調整済みの給与と、そこで引かれた所得税額を入れます。 - 副業の報酬を「雑所得(業務)」または「事業所得」で入力する
取引先ごとに、支払者の名前・所在地、収入金額(額面)、源泉徴収税額を入れます。この内容が申告書第二表の「所得の内訳」欄に載ります。 - 経費を入力する
この記事の試算どおり、経費は戻る額に直接効きます。AIツール代などの扱いはAI副業の経費・仕訳の記事を参照してください。 - 計算結果の「還付される税金」または「納める税金」を確認して提出する
給与と副業の源泉徴収税額の合計が、第一表の「源泉徴収税額」欄に入ります。年間の税額との差が還付額または納付額です。還付の場合は、受取口座(公金受取口座も可)を指定します。
還付の処理状況は、e-Taxで申告した場合は約2週間後、書面で申告した場合は約1か月後から、e-Taxで確認できるようになります(国税庁 e-Tax「還付金処理状況確認」)。2月下旬〜3月は税務署が混むので、還付だけなら早めの提出が有利です。
源泉徴収の入力と還付額の計算をソフトに任せるなら
取引先ごとの報酬・源泉徴収税額・経費を入れると、申告書の「所得の内訳」まで自動で作成されます。入金明細を取り込める会計ソフトなら、上の5列の記録もほぼ自動になります。
どのソフトが合うかはfreee・マネーフォワード・弥生の比較で、副業の規模別に整理しています。
「20万円以下なら申告不要」と還付の関係
給与を1か所から受けている会社員は、給与以外の所得が20万円以下なら確定申告をしなくてよいことになっています(国税庁 No.1900/No.2020)。ここで注意したいのは次の3点です。
- 20万円は「所得」で判定する(報酬−経費)。報酬が25万円でも経費が6万円なら所得19万円で、この条件に当てはまる
- 申告しないと、源泉徴収された税金は戻らない。本来の税額より多く引かれていても、精算されずにそのまま終わる
- 還付のために申告するなら、20万円以下の他の所得もすべて含める。一部の所得だけを選んで申告することはできない
本業の税率が5〜10%で経費もある人は、源泉徴収された額のほうが本来の税額より多くなりがちです。その場合は、20万円以下でも還付申告をしたほうが得なことがあります。還付申告は確定申告の期間に関係なく、翌年1月1日から5年間出せます(国税庁 No.2030)。2025年分の報酬で引かれすぎた税金も、今から取り戻せます。
なお、確定申告をしない場合でも、住民税の申告は別に必要です(住民税には20万円以下で申告を省ける仕組みがありません)。年末調整と確定申告の役割分担は副業の年末調整と確定申告の違いを参照してください。会社に副業の情報が伝わる経路は副業は年末調整でバレる?で詳しく扱っています。
こんなときはどうする? 源泉徴収のトラブル3つ
「源泉徴収なしで、その分安くして」と言われた
源泉徴収の義務を負うのは支払う側です。対象業務で、相手が会社などの源泉徴収義務者なら、受け取る側が「なしでいい」と言っても義務はなくなりません。引かれても確定申告で精算されるので、受け取る側が損をする仕組みではありません。額面を下げる理由にはならないと考えてよいでしょう。
対象外の仕事なのに引かれていた
多く引かれた分も、確定申告で源泉徴収税額として差し引けば精算されます。ただし、翌年以降の取引もあるなら、発注者に「この業務は源泉徴収の対象ですか?」と一度確認しておきましょう。
源泉徴収されていない報酬は、自分で何か払うの?
入金のたびに払う必要はありません。年間の所得に対する所得税は、確定申告で計算して納めます。源泉徴収がないぶん、申告で納める額は大きくなります。入金額の1〜2割を税金用に取り分けておくと安心です。
よくある質問
報酬から源泉徴収されていれば、確定申告はしなくていい?
源泉徴収の10.21%は、消費税込みの金額にかかる?
副業で月20万円稼いだ場合、税金はいくらになる?
2027年から源泉徴収の税率は上がる?
支払調書をもらえないと確定申告できない?
まとめると、源泉徴収は「税金を前払いしている」状態です。計算式は10.21%だけ覚えれば足ります。大事なのはその後で、経費を記録し、確定申告で精算するところまでやって初めて、税額が正しく決まります。今年の入金明細を、今日のうちに1つのシートにまとめておきましょう。
参考・出典
- 国税庁 タックスアンサー No.2795 原稿料や講演料等を支払ったとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2795.htm
- 国税庁 タックスアンサー No.2792 源泉徴収が必要な報酬・料金等とは — https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2792.htm
- 国税庁 質疑応答(手取契約の場合の源泉徴収税額の計算方法) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2792_qa.htm
- 国税庁 タックスアンサー No.2793 報酬・料金等の源泉徴収義務者 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2793.htm
- 国税庁 源泉徴収のあらまし(令和8年版)第5 報酬・料金等の源泉徴収事務 — https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/index.htm
- 国税庁 令和9年分 源泉徴収税額表(防衛特別所得税を含む計算) — https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2027/data/18.pdf
- 国税庁 タックスアンサー No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲等 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7431.htm
- 国税庁 法定調書に関するFAQ — https://www.nta.go.jp/taxes/tetsuzuki/mynumberinfo/FAQ/houteichosho_qa.htm
- 国税庁 タックスアンサー No.2030 還付申告 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー No.2020 確定申告 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- e-Tax 還付金処理状況確認 — https://www.e-tax.nta.go.jp/kakunin/kanpukinsyori.htm
- クラウドワークス公式ブログ「すべての仕事カテゴリーで源泉徴収をおこなえるようになりました」 — https://blog.crowdworks.jp/archives/5324/

AI副業の実践者 / メディア運営。AIを活用した業務自動化と副業の仕組み化について発信しています。